

Uncategorized
Ții telefonul vechi „de rezervă”? S-ar putea să pierzi bani fără să-ți dai seama


Fotografie de la Negative Space pe Pexels.com
Undeva în casa ta, probabil într-un sertar de pe hol sau în noptiera din dormitor, se află o mică „rezervă de bani” de care ai uitat complet. Mai exact, vechiul tău telefon. Ai cumpărat un model mai nou, ai transferat contactele și fotografiile, iar pe cel vechi l-ai lăsat acolo „pentru orice eventualitate”. Nu l-ai mai pornit de luni bune și, cel mai probabil, nici nu o vei mai face.
În timp ce telefonul tău adună praf, valoarea lui se prăbușește cu fiecare lună de inactivitate și cu fiecare generație nouă care apare în magazine. Practic, amânarea deciziei înseamnă o pierdere financiară asumată în tăcere, transformând un obiect care încă valorează sute sau mii de lei într-o bucată inutilă de plastic și sticlă.
Telefonul din sertar are încă căutare (și valoare reală)
Există o preconcepție destul de răspândită: dacă ai trecut la un model mai nou, înseamnă că cel vechi a devenit complet inutil și nu mai interesează pe nimeni. În realitate, piața dispozitivelor second-hand și recondiționate rulează volume uriașe din motive extrem de pragmatice. Prețurile smartphone-urilor proaspăt lansate au explodat în ultimii ani, depășind adesea bugete de mii de lei.
Pentru un segment uriaș de consumatori – de la studenți care vor un flagship de acum doi ani la preț de mid-range, până la părinți care cumpără primul ecran pentru copii sau oameni care au nevoie de un dispozitiv stabil pentru task-uri zilnice -, un telefon rulat, dar aflat într-o stare bună, este alternativa ideală. Faptul că performanțele sale nu te mai mulțumesc pe tine nu înseamnă că specificațiile lui nu sunt mai mult decât suficiente pentru altcineva.
Iluzia „rezervei” și ritmul devalorizării
Argumentul „îl țin de rezervă” pare logic la prima vedere. În practică însă, lucrurile stau complet diferit: peste 90% dintre aceste telefoane nu mai sunt scoase niciodată din sertar până când nu devin complet depășite tehnologic.
Spre deosebire de alte bunuri, tehnologia se devalorizează într-un ritm accelerat. Un smartphone își poate pierde între 40% și 60% din prețul inițial în primele 12-18 luni de la lansare.
Practic, amânarea deciziei de a-l vinde nu este o plasă de siguranță, ci o pierdere financiară asumată în tăcere. În loc să recuperezi o parte din investiția inițială pe care să o folosești pentru accesorii, facturi sau pur și simplu pentru a amortiza costul noului telefon, alegi să păstrezi un dispozitiv care își pierde utilitatea cu fiecare zi.
De ce rămân telefoanele blocate în casă?
Majoritatea oamenilor sunt conștienți că dispozitivul lor din sertar încă valorează bani. Și totuși, de ce nu fac nimic în privința asta? Răspunsul ține de confort.
Procesul clasic de vânzare prin site-uri de mică publicitate este, de multe ori, un test de răbdare. Trebuie să faci fotografii clare, să scrii descrieri detaliate, să răspunzi la zeci de mesaje (multe dintre ele cu oferte absurde sau tentative de negociere agresivă) și să îți blochezi serile pentru întâlniri cu potențiali cumpărători. Pentru mulți, tot acest deranj pur și simplu nu merită efortul.
Tocmai pentru a elimina această barieră au apărut platforme specializate care simplifică totul. De exemplu, poți vinde telefonul pe Klap.ro în doar câțiva pași, eliminând complet stresul negocierilor. În loc să pierzi ore în șir discutând cu necunoscuți, îți evaluezi dispozitivul online în câteva minute, îl trimiți gratuit și primești banii direct în cont, rapid și fără bătăi de cap. Este alternativa cea mai simplă pentru a recupera banii blocați în tehnologia veche, fără a pierde weekendurile prin parcări pentru a livra un colet.
Un avantaj colateral: mai puține deșeuri
Dincolo de argumentul financiar – care rămâne principalul motor pentru orice utilizator pragmatic – valorificarea rapidă a telefonului are și un impact extern important.
La nivel global, munții de deșeuri electronice cresc în fiecare an din cauza aparatelor uitate prin sertare sau aruncate la gunoi, în timp ce doar o mică parte ajunge să fie colectată și reciclată corect. Când alegi să vinzi un telefon care încă funcționează, îi prelungești durata de viață și întârzii momentul în care acesta devine o componentă poluantă pentru mediu. Nu o faci neapărat ca o promisiune abstractă de a salva planeta, ci pentru că este o decizie inteligentă care combină profitul tău personal cu reducerea risipei de resurse.
Concluzia: timpul costă bani
Telefonul din sertar nu va deveni mai căutat și nici mai scump de la sine. Dacă funcționează și arată bine, momentul optim pentru a obține maximum de bani pe el este acum. Peste un an, va fi doar un model mai vechi, cu o baterie mai slăbită și o valoare de piață prăbușită. Să nu faci nimic cu el este, în final, cea mai costisitoare alegere pe care o poți face.


Uncategorized
BenQ extinde gama ScreenBar cu ScreenBar Max și iScreenBar, două soluții pentru spațiile de lucru moderne

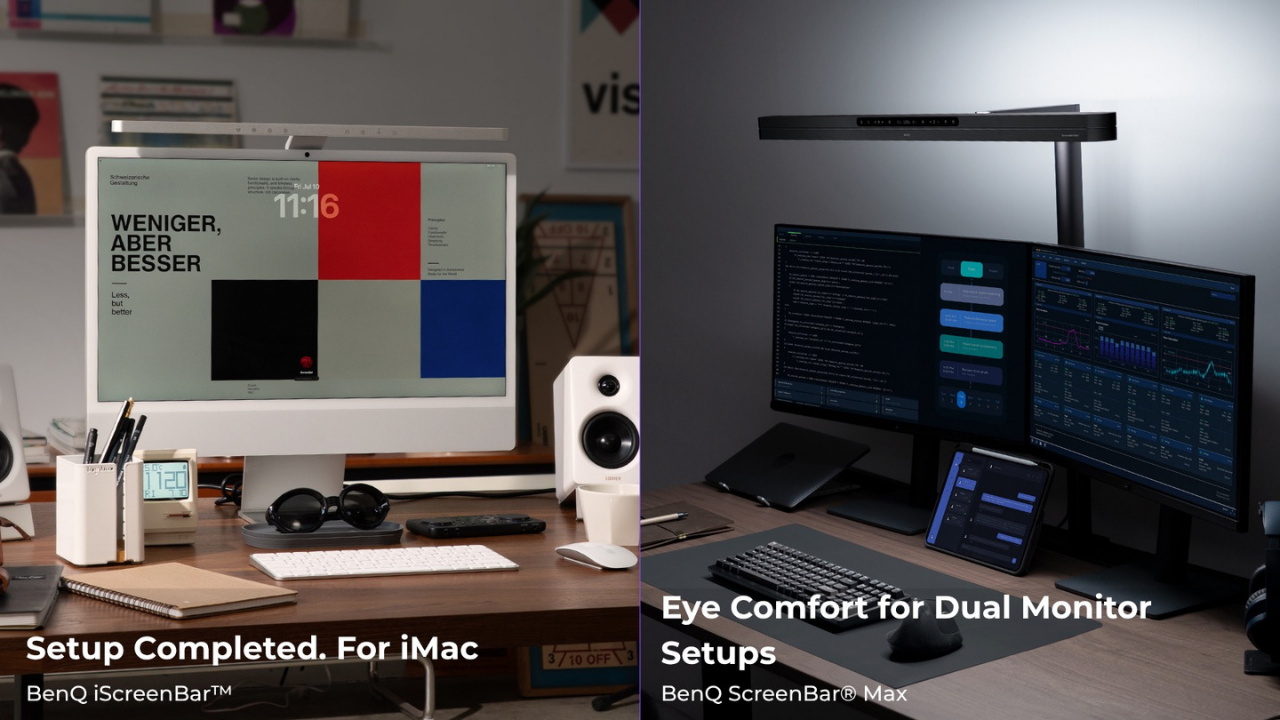
Noile produse sunt concepute pentru configurațiile cu două monitoare și pentru spațiile de lucru bazate pe iMac
București, România, 9 septembrie 2026 – BenQ, companie specializată în dezvoltarea soluțiilor inteligente de iluminat, anunță extinderea gamei ScreenBar cu două produse noi: ScreenBar Max, o lampă de birou creată pentru configurațiile cu două monitoare, și iScreenBar, un sistem de iluminat conceput special pentru utilizatorii de iMac.
Ambele produse completează seria ScreenBar și au fost dezvoltate pentru a îmbunătăți confortul vizual, productivitatea și eficiența spațiului de lucru.
În contextul în care activitatea profesională presupune tot mai multe ore petrecute în fața unuia sau mai multor ecrane, iluminatul optimizat a devenit o componentă importantă a spațiului de lucru. ScreenBar Max și iScreenBar răspund acestei nevoi printr-o iluminare precisă, reglarea automată a luminozității și un design compact, adaptat diferitelor configurații profesionale.
„Am dezvoltat constant seria ScreenBar în funcție de modul în care oamenii interacționează cu spațiile de lucru moderne, ghidați de angajamentul nostru pentru un iluminat centrat pe nevoile utilizatorului și pentru protejarea confortului vizual”, a declarat JC Pan, Head of the Digital Lifestyle Products Business Unit în cadrul BenQ.
„Filosofia noastră privind iluminatul inteligent are la bază cercetări științifice, teste de laborator și analiza modului în care produsele sunt utilizate în situații reale. Astfel, fiecare nouă generație oferă performanțe măsurabile și o experiență relevantă pentru utilizator. Pe măsură ce mediile de lucru devin mai dinamice, continuăm să dezvoltăm soluții care sporesc confortul și se integrează natural în spațiile de lucru ale viitorului”, a adăugat acesta.
ScreenBar Max – iluminare avansată pentru configurațiile cu două monitoare
BenQ ScreenBar Max este destinat profesioniștilor care folosesc două monitoare și oferă o iluminare direcționată a biroului de peste 1.400 lux. Sistemul optic ASYM-TriZone Light distribuie lumina în mod controlat, într-un fascicul triunghiular, optimizat pentru configurații cu monitoare poziționate orizontal, vertical sau pentru ecrane curbate. Designul cu un unghi de ecranare de 36 de grade contribuie la reducerea reflexiilor și a oboselii vizuale în timpul utilizării îndelungate.
Pentru designul său și soluțiile tehnice integrate, ScreenBar Max a primit un Red Dot Design Award 2026.

Produsul a fost dezvoltat pentru activități care presupun perioade lungi de lucru, precum programarea, analize sau procesarea unor volume mari de date. ScreenBar Max asigură o iluminare uniformă fără să ocupe spațiu suplimentar pe birou, contribuind astfel la păstrarea unei suprafețe de lucru ordonate.
Pentru îmbunătățirea confortului vizual, ScreenBar Max integrează și o lumină ambientală orientată spre partea din spate a monitoarelor. Aceasta reduce diferența de luminozitate dintre ecrane și mediul înconjurător.
Sistemul permite reglarea în timp real a luminozității și a temperaturii de culoare și poate ajusta automat iluminarea, până la un nivel de 700 lux, în funcție de lumina ambientală.
iScreenBar – un sistem de iluminat integrat pentru iMac
BenQ iScreenBar este o soluție de iluminat montată pe ecran, proiectată special pentru utilizatorii de iMac și concepută ca o extensie naturală a spațiului de lucru Apple.
Corpul produsului este realizat din aliaj de aluminiu prelucrat CNC și beneficiază de un finisaj metalic. Designul minimalist și precis permite integrarea cu monitorul, fără să afecteze aspectul ordonat al biroului.
iScreenBar a fost recompensat în 2026 cu premiul iF Design Award și Red Dot Design Award.
Produsul preia structura optică antireflex ASYM-Light utilizată în cadrul seriei ScreenBar și oferă o iluminare uniformă a biroului, fără să genereze reflexii pe ecran. Astfel, utilizatorii beneficiază de vizibilitate bună atât asupra display-ului, cât și asupra suprafeței de lucru.
Funcția de reglare automată permite adaptarea dinamică a luminozității în funcție de condițiile ambientale. Sistemul menține un nivel optim de iluminare pe parcursul zilei și contribuie la reducerea oboselii vizuale în timpul sesiunilor prelungite de utilizare.
Pentru profesioniștii din domeniile creative, designul optic asimetric reduce reflexiile și ajută la păstrarea acurateței culorilor afișate de ecran. Sistemul de prindere magnetică permite instalarea și repoziționarea rapidă a lămpii.
iScreenBar include și un mod dedicat apelurilor video, care optimizează iluminarea feței pentru o imagine mai clară în timpul întâlnirilor online.
Aplicația dedicată pentru macOS extinde funcționalitatea produsului și permite integrarea cu iMac. Utilizatorii pot configura niveluri diferite de luminozitate și temperatură de culoare pentru fiecare aplicație, iar iluminarea se poate ajusta automat în funcție de activitatea desfășurată.
BenQ iScreenBar este disponibil în trei variante de culoare și este conceput exclusiv pentru iMac.
O abordare unitară asupra iluminatului
De la birourile amenajate acasă până la studiourile profesionale, ScreenBar Max și iScreenBar au fost dezvoltate pentru a susține spații de lucru mai eficiente și mai bine organizate.
Prin combinarea iluminării precise cu tehnologiile de ajustare automată, seria ScreenBar continuă să evolueze ca o soluție integrată pentru mediile de lucru moderne.
ScreenBar Max și versiunea argintie a modelului iScreenBar sunt disponibile pe site-ul BenQ și prin intermediul retailerilor selectați. Variantele verde și albastră ale iScreenBar vor fi disponibile până la sfârșitul anului 2026.
ScreenBar Max are un preț recomandat de 269 de euro în Europa și 239 de lire sterline în Regatul Unit, iar iScreenBar este disponibil la prețul de 179 de euro în Europa și 149 de lire sterline în Regatul Unit.
Mai multe informații sunt disponibile pe paginile dedicate BenQ ScreenBar Max și BenQ iScreenBar.
* iMac și macOS sunt mărci comerciale înregistrate ale Apple Inc. iScreenBar nu este afiliat, aprobat, sponsorizat sau asociat în alt mod cu Apple Inc. ori cu entitățile afiliate acesteia.
Uncategorized
Se înmulțesc fraudele cu credite bancare! Zeci de cazuri pe lună, în cererile trimise de consumatori către CSALB
9 septembrie, București. Anul acesta consumatorii au trimis către Centrul de Soluționare Alternativă a Litigiilor în domeniul Bancar (CSALB) peste 170 de cereri care au ca obiect fraudele pe canale bancare. Cele mai multe dintre aceste solicitări descriu cazuri în care consumatorii înșelați s-au văzut în situația de a fi datori către bănci, după ce infractorii informatici au contractat împrumuturi bancare în numele lor. În majoritatea cazurilor, consumatorii au permis accesul unor necunoscuți la parole, informații confidențiale și chiar la propriile telefoane sau aplicații de internet banking.
Mai mult, sunt în analiza CSALB și situații în care consumatorii au contractat chiar ei creditele pe care le-au virat apoi către conturi necunoscute, din dorința de a cumpăra criptoactive, acțiuni sau pentru a acoperi alte presupuse fraude sau datorii.
În cererile de negociere cu băncile, oamenii descriu mecanisme complexe de înșelăciune, iar pagubele provocate ajung până la 20.000 de euro, în cazurile analizate de CSALB. Din păcate, în majoritatea situațiilor, băncile nu acceptă aceste cereri de conciliere în cadrul CSALB. Motivul principal este că situațiile descrise sunt momentan în atenția Poliției, dar și pentru că infractorii nu au atacat sistemele de securitate ale băncilor, ci au accesat conturile cu ajutorul titularilor acestora.
Cazurile selectate din cererile primite de CSALB au nume fictive (pentru a proteja identitatea consumatorilor), însă localizarea lor (județele prezentate) este reală. Prezentarea acestor cazuri are rolul de a preveni viitoarele tentative de înșelăciune, prin descrierea/relatarea metodelor folosite de infractori. Toate aceste cereri au fost clasate/respinse de bănci.
Adriana H., București: Am fost victima unui atac cibernetic de tip malware prin preluarea controlului de la distanță asupra telefonului, prin intermediul unei aplicații instalate în telefon prin aplicația Whatsapp. Mai întâi, infractorii mi-au făcut un cont bancar online și apoi au cerut în numele meu un credit de 29.000 de lei. Mi-au spus că sunt banii mei și pot uza de ei. Am cerut anularea acelui credit a doua zi, am prezentat cazul la Poliție, am anunțat banca întâi telefonic, apoi în scris. Hoții au avut acces și la conturi, din care mi-au furat 90.000 de lei. Jumătate din sumă era dintr-un cont pe care eram împuternicită, reprezentând banii altor persoane, restul fiind din contul personal. Sumele au fost trase din cont prin operațiuni succesive, pentru a evita limitele de securitate. Toate discuțiile cu infractorii s-au desfășurat prin aplicația Whatsapp și telefon, iar în unele cazuri aceste discuții durau peste 4 ore.
Răspunsul băncii:
Plățile și operațiunile din conturile consumatoarei au fost făcute din aplicația de homebanking, cu respectarea cerințelor privind autentificarea clientului prin introducerea codului de securitate (definit la activarea aplicației) sau prin utilizarea biometriei telefonului. Referitor la tranzacțiile efectuate pe contul unde persoana fraudată era împuternicită, fondurile aferente acestor plăți au fost transferate către contul personal al utilizatorului și, ulterior, utilizate. Banca a efectuat toate transferurile conform instrucțiunilor primite. Conform legii, un ordin de plată este considerat ca fiind corect efectuat, dacă este executat în conformitate cu IBAN-ul indicat de plătitor.
Ion R., Ifov: Am fost sunat de un infractor care s-a prezentat ca angajat al unei bănci comerciale și mi-a spus că cineva mi-a folosit datele pentru a cere un credit de nevoi personale. Când i-am spus că nu am fost eu cel care a solicitat asta, mi-a făcut legătură cu o altă persoană care s-a prezentat a fi de la Poliție. Acesta din urmă m-a direcționat către altcineva care a spus că este de la BNR. Această persoană mi-a spus că trebuie să fac un împrumut de la bancă de aproximativ 100.000 de lei, să scot banii cash și cu ei să cumpăr criptoactive de la ATM-ul de criptoactive. Am introdus în ATM sume de câte 10.000 de lei, așa cum mi s-a spus și am solicitat dovada depunerii acestor sume. După ce am introdus toată suma, mi-au spus să sun la două numere de telefon ca să aprobe tranzacțiile.
Mădălina E., Iași: Am fost victima unei infracțiuni de fraudă bancară și furt de identitate complex, soldată cu contractarea unui credit de nevoi personale, în luna iunie 2026. Consimțământul meu a fost viciat, suma fiind transferată imediat către conturi externe în scopul spălării banilor. Creditul a fost accesat în urma unei manipulări psihologice și a unui furt de identitate. Există o anchetă în curs la Poliție. Am anunțat banca și DNSC. Având în vedere cele expuse, vă solicit suspendarea/anularea imediată a obligației de plată a ratelor aferente acestui credit, până la finalizarea cercetărilor penale. Totodată doresc să nu se raporteze eventualele întârzieri la plată către Biroul de Credit, având în vedere caracterul fraudulos al contractului de credit.
Mihai U., Prahova: În perioada martie-septembrie, în baza relației de prietenie cu o persoană care a prezentat un nume fals și care a spus că ar fi avocat, i-am predat acestuia controlul telefonului mobil. Această persoană a accesat aplicațiile de homebanking și a avut acces la conturile proprii deschise la trei bănci comerciale. Apoi a solicitat emiterea unui card de credit la una dintre aceste bănci și a efectuat mai multe tranzacții neautorizate, cauzându-mi un prejudiciu de peste 15.000 de lei. Banca îmi cere să achit creditul, sub pretextul că accesul a fost unul autorizat de mine. Neavând altă opțiune, am acceptat o eșalonare pe o perioadă de 36 de luni, pentru a evita poprirea.
Emil D., Vrancea: A fost încheiat în mod fraudulos, pe numele meu, un credit de 66.000 lei, fără acordul și semnătura mea. Situația a fost cauzată de un furt de identitate. Deși am făcut o identificare video pentru brokerul de investiții de pe Facebook și pentru o aplicație de investiții, acest lucru consider că nu reprezintă consimțământul meu pentru creditul contractat. Poliția a deschis un dosar de urmărire penală in rem privind falsul informatic.
Toader D., Caraș-Severin: Am fost victima unei înșelăciuni după ce am fost contactată de persoane care s-au prezentat în mod fals ca fiind de la BNR și de la organele de cercetare penală. Sub pretextul că datele mele bancare au fost compromise, am fost indusă în eroare și determinată să contractez un credit de nevoi personale în valoare de 110.000 lei, fără a-mi da consimțământul real. Suma a fost însușită de către infractori. În acest caz a fost deschisă o anchetă penală. Solicit suspendarea temporară a obligațiilor de plată aferente creditului, până la clarificarea situației.
Dumitru L., Ilfov: Solicit negocierea unei soluții amiabile pentru suspendarea plății ratelor sau reeșalonarea creditului, în urma unei fraude bancare complexe de tip „inginerie socială”. Am fost manipulat să retrag numerar și să depun suma creditată de 70.000 de lei prin 14 tranzacții la un automat Bitcoin. Am raportat incidentul imediat la Poliția Ilfov și băncii. Solicit o perioadă de grație, până la avansarea anchetei penale, pentru a evita executarea silită și raportarea la Biroul de Credit. Presiunea ratei lunare (1.450 de lei) pentru creditul cu care am fost fraudat, reprezintă peste 30% din venitul meu net lunar.
Viorel V., Covasna: În urma accesării unui site fals, am fost contactat de o persoană care m-a convins să cumpăr acțiuni Hidroelectrica, motiv pentru care am fost pus în legătură cu un broker. I-am comunicat datele personale și am acceptat tranzacționarea acțiunilor. Mi-am dat seama că ceva nu este în regulă, am încercat să sun pe numerele de telefon de pe care am fost contactat, însă acestea nu mai erau valabile. Deși am blocat conturile bancare, infractorii reușiseră să acceseze unul dintre conturile mele din care au retras 10.600 de lei, suma ce reprezintă economiile mele. Totodată, au contractat în numele meu un credit de nevoi personale de 67.000 de lei, pe o perioadă de 60 de luni. Creditul a fost accesat online, prin aplicația băncii instalată pe telefonul meu mobil.
Alexandru Păunescu, reprezentantul Băncii Naționale a României în Colegiul de Coordonare al CSALB: „Un fenomen îngrijorător face tot mai multe victime în rândul consumatorilor de produse și servicii financiare. Creditele false provoacă pagube de zeci de mii de euro, iar în majoritatea cazurilor pierderile sunt suportate integral de consumatorii care au permis accesul infractorilor la conturi, aplicațiile de homebanking sau chiar la propriile telefoane și laptopuri. Majoritatea creditelor frauduloase sunt contractate online, după ce infractorii își manipulează emoțional victimele și se prezintă a fi „de la bancă”, „de la Poliție” sau „de la BNR”. Însă, la CSALB vin și cazuri în care oamenii au făcut credite sub presiunea psihologică a infractorilor, iar apoi au transferat banii în conturi controlate de aceștia.
O altă tipologie de fraude este cea în care infractorii speculează dorința consumatorilor de a câștiga bani rapid, prin cumpărarea de acțiuni sau criptoactive. Prin aplicații de control de la distanță, infractorii ajung să fure în câteva secunde economii făcute în ani de zile sau să solicite împrumuturi în numele celor înșelați.
Recomandările noastre sunt, în primul rând, de a verifica atent autenticitatea apelurilor sau a mesajelor primite și care, de fiecare dată, le cer consumatorilor să facă operațiuni financiare în mare grabă, sub diverse pretexte.
Atenție mare și la cazurile în care se solicită identificări video cu consumatorii, deoarece respectivele înregistrări pot fi utilizate ulterior, prin procedee deepfake, pentru autentificare în aplicațiile de banking. Practic, atacatorii pot folosi înregistrări video și audio, pentru a ocoli sistemele de securitate ale băncilor.
Le reamintim consumatorilor că băncile nu solicită niciodată date de acces (user, parolă), coduri de autorizare (PIN, CVV), indiferent de canalul de comunicare. Evitați accesarea linkurilor primite prin sms, whatsapp, e-mail sau mesaje pe rețelele sociale care par a fi ale băncii, mai ales dacă vi se solicită să acționați rapid sau să vă introduceți datele personale sau bancare. Nu descărcați aplicații la solicitarea altor persoane și nu urmați instrucțiuni primite telefonic, de obicei semnalând situații urgente în care trebuie să acționați, pentru efectuarea de plăți, transferuri sau blocări/deblocări de conturi. Verificați periodic tranzacțiile și soldurile conturilor și activați notificările pentru a depista imediat orice activitate suspectă. Securizați-vă telefonul și aplicațiile prin parole și nu le comunicați nimănui!”
Uncategorized
Wegovy®, medicamentul pentru slăbit, testat la copii: 40,4% dintre participanți au ajuns sub pragul obezității
Obezitatea care apare în copilărie poate influența sănătatea pe termen lung și are o probabilitate ridicată de a persista și la vârsta adultă. Primele rezultate ale studiului STEP Young arată că, după aproximativ un an de tratament cu semaglutidă – molecula din Wegovy® – și modificări ale stilului de viață, aproximativ 4 din 10 copii incluși în studiu au ajuns sub pragul obezității.
Studiul de fază 3 a inclus 165 de copii cu obezitate, cu vârste între 6 și mai puțin de 12 ani, și a comparat semaglutida cu placebo. Ambele grupuri au beneficiat de o alimentație cu aport caloric redus și de creșterea activității fizice. La săptămâna 68, 40,4% dintre copiii tratați cu semaglutidă nu mai îndeplineau criteriul de IMC pentru obezitate, comparativ cu 0% în grupul placebo.
Studiul și-a atins obiectivul principal, demonstrând o reducere mai mare a indicelui de masă corporală în grupul tratat cu semaglutidă. La începutul studiului, peste 85% dintre participanți prezentau obezitate severă de clasa II sau III.
Potrivit prof. dr. Ania M. Jastreboff, profesor de medicină și pediatrie la Yale și director al Yale Obesity Research Center, obezitatea pediatrică este îngrijorătoare atât prin efectele imediate, cât și prin riscul ca boala să persiste la vârsta adultă și să favorizeze apariția precoce a complicațiilor.
„Majoritatea copiilor din studiul STEP Young aveau obezitate severă la momentul inițial, însă tratamentul cu semaglutidă a determinat coborârea sub pragul obezității la aproximativ 40% dintre copii, în aproximativ un an”, a precizat aceasta.
Obezitatea la copii se poate asocia cu factori de risc cardiovascular, depresie, tulburări de comportament alimentar și bullying. La nivel global, aproximativ 177 de milioane de copii și adolescenți cu vârste între 5 și 19 ani trăiau cu obezitate în 2025, iar numărul ar putea ajunge la 228 de milioane până în 2040, potrivit World Obesity Federation.
În ceea ce privește siguranța, Novo Nordisk precizează că nu au fost identificate noi semnale de siguranță și nici semnale privind creșterea sau dezvoltarea pubertară.
„Pentru copiii care trăiesc cu obezitate și familiile lor, provocările pentru sănătate pot începe devreme și pot afecta starea de bine pe tot parcursul vieții”, a declarat Martin Holst Lange, vicepreședinte executiv, Chief Scientific Officer și Head of Research & Development la Novo Nordisk.
Rezultatele detaliate ale studiului STEP Young vor fi prezentate la ObesityWeek 2026, în perioada 14–17 noiembrie, la Washington D.C.

10 pași necesari pentru eliberarea certificatului de atestare fiscală
Certificatul de atestare fiscală este documentul emis de autoritatea fiscală locală care confirmă situația obligațiilor fiscale ale unei persoane la...

De la un atelier fondat în 1998 la un brand internațional: Povestea din spatele calității TEILOR
Alegerea unei bijuterii de lux nu ține niciodată doar de design sau de strălucirea unei pietre prețioase. Este, mai presus...

Ce trebuie să știi despre procesarea și evaluarea metalelor prețioase
Dacă deții bijuterii vechi, resturi industriale sau materiale care conțin aur și argint, valoarea lor reală depinde direct de modul...

Beneficiile externalizării depozitării pentru persoane fizice și afaceri locale
Spațiul influențează direct modul în care trăiești și lucrezi. În orașe, apartamentele devin mai compacte, iar chiriile pentru spații comerciale...
Apeleaza cu incredere la un expert contabil Bucuresti
In lumea antreprenoriatului, timpul este una dintre cele mai importante resurse. Gestionarea unei afaceri presupune numeroase responsabilitati, de la relatia...

Pot închiria o mașină în București și să călătoresc în alte județe?
Cheia mașinii stă lângă telefon, contractul e împăturit într-un buzunar al rucsacului, iar în față se deschide ieșirea din oraș....

Asigurare locuință online vs. polița PAD online: ce trebuie să știe proprietarii înainte să își protejeze casa
Dacă deții o locuință, gestionezi mai mult decât un bun personal. Administrezi un activ care influențează stabilitatea ta financiară și,...


-
Actualitateacum 16 ore
10 pași necesari pentru eliberarea certificatului de atestare fiscală
-
 acum 19 ore
Revolut confirmă o breșă de securitate. Ce date personale ale unor clienți au fost expuse
-
 Anunturiacum 3 zile
Vânzare pe marketplace sau pe site propriu: comisioane, control și costuri
-
 Anunturiacum 3 zile
ROAS și ROI: cum verifici dacă publicitatea contribuie la profit
-
Anunturiacum 16 ore
Anunt Public pentru autorizatia de construire nr. 123 din data 01.07.2026 emisa de Primaria com. Dumbravita