

Breaking
Prima prognoză pentru Crăciun 2026

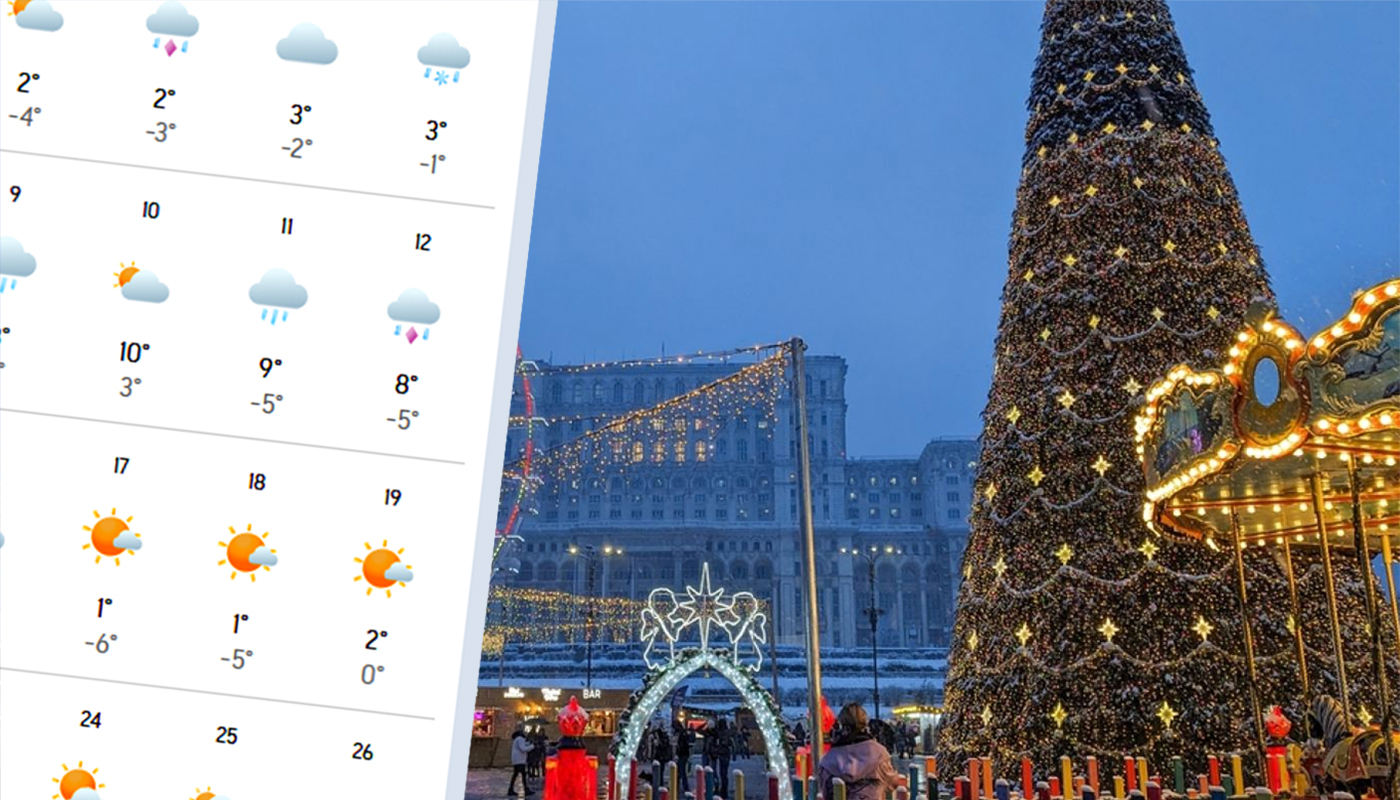
Prima prognoză pentru Crăciun 2026 | Cum va fi vremea în București de Sărbători, potrivit meteorologilor Accuweather.
Deși vremea a fost destul de ploioasă în ultima perioadă, iar temperaturile au scăzut considerabil, majoritatea oamenilor se întreabă când va cădea prima zăpadă și, mai ales, dacă va ninge de Crăciun.
Zilele însorite nu au dispărut definitiv, chiar dacă în anumite zone ale României deja s-a așternut primul strat de zăpadă din acest an. Luna octombrie a debutat cu zile senine, dar pe parcurs au apărut ploile și vremea mohorâtă.
Deși majoritatea oamenilor, în special copiii, speră să aibă parte de ninsoare de Crăciun, meteorologii vin cu vești diferite.
Prima prognoză pentru Crăciun 2026
Meteorologii Accuweather au publicat primele estimări privind vremea din București pentru luna decembrie 2026. Potrivit prognozei, de Ajun și în ziua de Crăciun sunt așteptate condiții însorite, însă vremea s-ar putea schimba la trecerea dintre ani. De Revelion, prognoza indică ploaie înghețată, iar pe 1 ianuarie 2027 sunt anunțate ninsori.
În ziua de Crăciun, temperaturile vor urca până la 8 grade Celsius, în timp ce în prima zi din noul an vor scădea până în pragul înghețului.
Sursă foto: Accuweather
AccuWeather Inc. este o companie media americană din sectorul privat care furnizează servicii comerciale de prognoză meteo în întreaga lume.
AccuWeather a fost fondată în 1962 de Joel N. Myers, pe atunci un student absolvent al Universității de Stat din Pennsylvania, care lucra la un master în meteorologie. Primul său client a fost o companie de gaze din Pennsylvania. În timp ce își conducea compania, Myers a lucrat și ca membru al facultății de meteorologie din Penn State. Compania a adoptat numele „AccuWeather” în 1971.
Sursă foto: Accuweather






Alegerea contului bancar principal pentru încasarea salariului și bankingul de zi cu zi este o decizie care îți influențează direct confortul financiar. Pentru un angajat din România, un cont online eficient nu înseamnă doar un IBAN transmis angajatorului, ci un instrument evaluat după criterii clare: lipsa comisioanelor pentru încasări și transferuri uzuale, ușurința cu care poți automatiza plățile recurente (facturi, rate, abonamente), accesul la carduri virtuale și controlul total al banilor printr-o aplicație intuitivă, cu notificări în timp real.
Când vine vorba de acoperirea acestor nevoi, comparația dintre soluții precum George și Revolut este una dintre cele mai frecvente. Ambele sunt opțiuni digitale relevante și moderne. Diferența principală constă în faptul că George face parte dintr-un ecosistem bancar local complet, în timp ce Revolut pune accent pe o experiență fintech foarte fluidă, excelentă în special pentru plăți digitale, transferuri instante și nevoi multi-valută.
Așadar, întrebarea esențială înainte de a lua o decizie este simplă: care dintre aceste soluții funcționează mai bine ca bază financiară solidă în România, în 2026?
Verdict pe scurt
- Alege George dacă îți dorești un cont principal stabil pentru încasarea salariului, plăți recurente și cheltuieli zilnice, care îți oferă un IBAN românesc, notificări detaliate în aplicație și o integrare naturală într-un ecosistem bancar local tradițional.
- Alege Revolut dacă pui un accent mai mare pe experiența fintech, pe flexibilitate digitală, pe utilizarea frecventă a cardurilor virtuale și pe gestionarea eficientă a schimburilor valutare.
Pe scurt: Pentru majoritatea angajaților care caută un cont de bază folosit zilnic în România, George reprezintă opțiunea mai echilibrată, în timp ce Revolut rămâne un instrument complementar puternic pentru ecosistemul digital și tranzacțiile internaționale.
| Criteriu | George | Revolut Standard / cont personal Revolut | Ce înseamnă pentru un utilizator |
| Tipul de produs | Cont bancar local, în ecosistemul George | Cont personal digital, cu planuri multiple | George e gândit pentru utilizare bancară locală; Revolut e mai flexibil ca platformă fintech |
| IBAN românesc | Da | Da | Ambele pot răspunde nevoii de cont local pentru încasări și plăți în România |
| Deschidere cont | Digital, cu accent pe onboarding simplu | Deschidere din aplicație, structură digital-first | Ambele sunt potrivite pentru utilizatori obișnuiți cu onboarding din telefon |
| Costuri | De urmărit în funcție de pachetul ales | Planul Standard pare avantajos, dar costul real depinde de limite și utilizare | George tinde să fie mai clar ca logică de cont bancar local; la Revolut trebuie urmărite atent pragurile |
| Notificări în aplicație | Control bun în ecosistemul George | Experiență app-first și administrare rapidă | Ambele sunt bune digital; George vine cu accent pe operațiuni bancare curente |
| Card digital / virtual | Accent pe utilizare bancară și administrare în aplicație | Avantaj clar la carduri virtuale și utilizare rapidă online | Revolut are plus pe flexibilitate digitală imediată |
| Plăți recurente | Potrivit pentru chirie, utilități, abonamente și flux lunar | Bun pentru transferuri și plăți digitale | Pentru un cont principal local, George are o poziționare mai naturală |
| Încasare salariu / bursă | Potrivit ca hub financiar local | Poate funcționa și el ca opțiune principală | George rămâne mai firesc ca bază financiară de zi cu zi în România |
| Retrageri de numerar | Mai apropiat de logica unui cont bancar clasic | Necesită atenție la limitele planului | Dacă vrei mai puțină grijă la praguri, George e mai confortabil |
Comparație George și Revolut: Ce ți se potrivește cel mai bine?
IBAN românesc și folosirea contului ca bază financiară în România
De ce contează IBAN-ul românesc pentru salariu și plăți locale
Când cauți un cont care funcționează bine în viața reală, te interesează încasarea salariului, accesul rapid la plăți recurente, facturi și transferuri locale, cât și o viziune de ansamblu asupra cheltuielilor tașeo viziune de ansamblu asupra cheltuielilor tale. De aceea contează un IBAN românesc: face contul mai simplu de folosit ca bază financiară locală.
Cum se poziționează George
George este mai ușor de recomandat când vrei un cont principal local și o experiență bancară completă în România. Pentru cineva care vrea un singur cont pentru încasări, plăți și organizarea banilor lunari, George are avantajul integrării într-un ecosistem bancar local.
Cum se poziționează Revolut
Revolut nu mai este doar o soluție pentru plăți în străinătate sau schimb valutar. Poate funcționa și ca opțiune de cont principal, mai ales pentru utilizatori foarte digitali. Totuși, când prioritatea este un cont principal local într-o relație bancară românească mai completă, George rămâne mai bine poziționat.
Costuri, comisioane și condiții reale de utilizare
George — mai simplu dacă vrei un cont principal local
Avantajul George este că îl poți folosi mai natural ca bază pentru banii de zi cu zi: primești bani în cont, vezi notificarea în aplicație, plătești facturile și urmărești mai ușor totul într-un singur loc.
Revolut Standard — bun dacă folosești mult partea digitală
La Revolut, experiența este foarte fluidă, dar comparația corectă nu se oprește la ideea de „gratuit”. Costul real depinde de cum folosești contul: dacă retragi numerar des, dacă schimbi valută frecvent sau dacă depășești limitele planului, pot apărea costuri pe care trebuie să le urmărești.
Pe scurt:
- la George, accentul cade pe folosirea contului ca bază financiară locală;
- la Revolut Standard, accentul cade pe flexibilitatea digitală, dar cu mai multă atenție la modul în care folosești planul.
Cum arată comparația corectă
Formularea echilibrată este aceasta: George este mai clar poziționat ca opțiune de cont principal local, iar Revolut poate fi foarte atractiv pentru utilizatorii care pun pe primul loc flexibilitatea digitală și funcțiile fintech.
Notificări instant, aplicație și controlul cheltuielilor
Ce caută un angajat într-o aplicație financiară bună
În practică, un utilizator salariat își dorește:
- notificări instant la încasări și plăți;
- vedere clară asupra cheltuielilor lunare;
- blocare și control rapid al cardului direct din telefon;
- transferuri simple și rapide;
- organizare financiară fără bătăi de cap.
Aici, ambele opțiuni sunt extrem de relevante și performante.
Ce merită evidențiat la George
George are argumente solide, mai ales pentru utilizarea zilnică în România: notificări detaliate în aplicație, control total asupra operațiunilor curente, funcții de economisire și o integrare excelentă cu nevoile de zi cu zi ale unui cont principal. Asta înseamnă că George nu este doar aplicația unei bănci, ci un ecosistem digital local potrivit pentru cheltuieli, încasări și organizarea banilor pe termen lung.
Ce recunoști la Revolut
Revolut are, pe bună dreptate, reputația unei experiențe digitale foarte fluide. Pentru un utilizator care preferă să rezolve totul rapid din telefon, acesta este un punct forte real. Cardurile virtuale, administrarea rapidă și flexibilitatea generală îl fac foarte atractiv. Totuși, în scenariul „angajat din România cu cont principal local”, George recuperează prin integrarea cu servicii locale și fluxuri bancare cotidiene (credite, depozite, relația cu statul).
Salariu, facturi și plăți recurente
De ce asta separă contul principal de aplicația secundară
Aceasta este secțiunea care contează cel mai mult. Diferența dintre George și Revolut nu este doar „cine are aplicația mai modernă”, ci cine funcționează mai bine ca bază financiară de zi cu zi.
Dacă vrei un cont în care:
- intră salariul în siguranță;
- vezi instant încasarea;
- plătești chiria sau rata la credit;
- lași active abonamentele și facturile recurente;
- urmărești totul într-un singur loc;
atunci alegerea trebuie făcută după stabilitate operațională și claritatea utilizării, nu doar după interfață (UX).
George pentru organizarea banilor lunari
George este ușor de pus în scenariu ca hub financiar local. Primești banii în cont, vezi rapid încasările, plătești cheltuielile recurente și gestionezi totul din aceeași aplicație, având siguranța unei bănci tradiționale. Pentru cine vrea un cont principal pentru salariu, acesta este tipul de utilizare în care George este foarte bine poziționat.
Revolut pentru flexibilitate digitală
Și Revolut trebuie judecat corect. Poate funcționa bine ca opțiune principală pentru utilizatori foarte digitalizați și pentru cei care apreciază flexibilitatea internațională, multi-valuta și viteza experienței din aplicație. Răspunsul echilibrat este: Revolut poate fi o opțiune principală bună, dar pentru cine vrea un cont principal local cât mai firesc pentru România, George are un argument mai puternic.
Retrageri cash, utilizare în România și claritate operațională
Cash-ul nu mai este central pentru toți angajații, dar nici nu a dispărut complet. Mai ales pentru mici cumpărături, servicii locale sau situații de urgență, contează să știi ce se întâmplă la bancomat (ATM).
În comparație, George este mai aproape de așteptările pe care le ai de la un cont bancar local clasic (rețea proprie de ATM-uri, limite clare), în timp ce la Revolut merită urmărite mai atent limitele și pragurile planului folosit (ex. limita de retragere gratuită la planul Standard).
Ce înseamnă asta pentru un utilizator?
- dacă scoți rar cash și folosești intens plăți digitale, Revolut poate fi suficient;
- dacă vrei mai multă predictibilitate în România și mai puțină grijă la praguri de retragere, George are o poziționare mai confortabilă.
Funcții extra care pot înclina decizia
Avantaje George relevante pentru angajați
George are câteva avantaje practice majore:
- onboarding (deschidere cont) 100% digital;
- funcții de economisire și investiții integrate;
- control total al banilor din aplicație;
- acces la produse de creditare (nevoi personale, ipotecar) din același ecosistem;
- infrastructură locală și logică de bancă principală.
Pentru un salariat, asta înseamnă mai puțină fragmentare și un traseu mai natural de la simpla încasare a salariului la o relație bancară completă.
Avantaje Revolut care merită amintite
Revolut are și el avantaje clare:
- conturi multi-valută;
- generare instantă de carduri virtuale (inclusiv de unică folosință);
- experiență digitală fluidă și transferuri instante către alți utilizatori Revolut.
Limitări și lucruri de verificat înainte de alegere
Înainte să decizi, merită să verifici câteva lucruri simple:
- la George, verifică pachetul concret (ex. George Standard) și condițiile actuale de gratuitate (de regulă, legate de încasarea salariului);
- la Revolut, planul ales (Standard, Plus, Premium etc.) schimbă semnificativ limitele și costurile;
- la Revolut Standard, verifică în special limitele de retrageri ATM și pragurile de schimb valutar fără comision în weekend;
- la ambele, unele costuri externe pot apărea la ATM-uri sau comercianți terți.
De ce ai alege George?
George este alegerea mai bună dacă te regăsești în una sau mai multe situații de mai jos:
- vrei un cont principal solid în România;
- ai nevoie de un IBAN românesc clasic pentru salariu și transferuri locale;
- vrei notificări instant și control din aplicație, dar într-un cadru bancar local;
- preferi o experiență mai apropiată de logica unui cont bancar principal;
- vrei să gestionezi într-un singur loc cheltuielile, economisirea și eventualele credite.
Pe scurt: pentru salariu, facturi și plăți recurente într-o singură aplicație, George este foarte bine calibrat pentru viața de zi cu zi a unui angajat în România.
De ce ai alege Revolut?
Revolut poate fi alegerea recomandată dacă:
- ai frecvent nevoi multi-valută și călătorești des;
- îți convine să verifici mai atent limitele și costurile planului tău;
- vrei un cont secundar flexibil pentru utilizare digitală.
Verdict final
Dacă întrebi simplu „Ce alegi pentru viața de zi cu zi: George sau Revolut?”, răspunsul cel mai util este acesta:
Alege George dacă vrei cont principal în România, bursă, salariu, plăți recurente, notificări instant și o logică mai clară de utilizare zilnică. Alege Revolut dacă prioritizezi experiența fintech, utilizarea multi-valută sau funcțiile specifice unei platforme digitale flexibile. Pentru majoritatea utilizatorilordin România care vor un cont principal local, George este alegerea mai echilibrată; pentru utilizare fintech și flexibilitate internațională, Revolut rămâne o opțiune valabilă.
Întrebări frecvente despre conturi online
Este Revolut o opțiune bună ca cont principal în România?
Da, poate fi, mai ales pentru utilizatori foarte digitali. Totuși, pentru cine vrea un cont principal local, George este de obicei mai clar și mai previzibil.
Revolut are IBAN românesc și poate fi folosit pentru salariu?
Da, Revolut poate răspunde și acestei nevoi, ceea ce îl face mai relevant ca opțiune principală decât era în trecut.
George are comision de administrare?
Depinde de pachetul ales și de condițiile actuale. Tocmai de aceea, înainte de alegere, merită verificat pachetul concret pe care îl compari cu Revolut.
Ce cont e mai potrivit pentru un student în România în 2026?
Dacă prioritatea ta este contul principal, cu IBAN românesc, bursă, salariu, plăți recurente și control bun din aplicație, George este în general alegerea mai potrivită. Dacă prioritatea este o experiență fintech foarte fluidă, cu accent pe multi-valută și utilizare digitală flexibilă, Revolut poate fi mai potrivit.
Care este diferența principală dintre George și Revolut?
Diferența principală este aceasta: George este mai bine poziționat ca bază financiară locală pentru viața de zi cu zi în România, iar Revolut pune accent pe experiența fintech. Ambele sunt digitale; alegerea depinde de ce vrei să fie contul tău principal.
Ministrul Agriculturii, Florin Barbu, a anunțat un rezultat favorabil pentru fermierii români, în urma reuniunii Consiliului Agricultură și Pescuit al Uniunii Europene, desfășurată în perioada 26-27 octombrie, la Luxemburg. La solicitarea României, Președinția Consiliului UE a acceptat includerea posibilității de continuare a ajutoarelor naționale tranzitorii și după anul 2027 în textul de compromis al regulamentului privind viitoarea Politică Agricolă Comună, informează Ministerul Agriculturii și Dezvoltării Rurale.
Florin Barbu a precizat că menținerea acestor ajutoare reprezintă o condiție importantă pentru susținerea poziției României în negocierile europene.
„Am cerut ca fermierii români să poată beneficia în continuare de ajutoarele naționale tranzitorii și după 2027. Am insistat ca această posibilitate să fie prevăzută în regulament, iar acceptul Președinției Consiliului UE este un rezultat important pentru România”, a declarat ministrul, potrivit Ministerului Agriculturii și Dezvoltării Rurale.
România cere finanțare adecvată pentru agricultură
În cadrul reuniunii de la Luxemburg, ministrul Agriculturii a susținut necesitatea unei finanțări corespunzătoare a Politicii Agricole Comune pentru perioada 2028-2034. Totodată, România a solicitat reducerea diferențelor dintre nivelurile plăților acordate fermierilor din statele membre.
Un alt obiectiv al delegației române a fost menținerea caracterului opțional al plafonării și reducerii progresive a plăților directe pe suprafață.
„Fermierii au nevoie să știe pe ce sprijin se pot baza pentru a-și continua activitatea și investițiile”, a transmis Florin Barbu.
Ministrul a precizat că România va urmări păstrarea prevederilor privind ajutoarele naționale tranzitorii în forma finală a regulamentului și va susține în continuare o finanțare a agriculturii adaptată nevoilor din ferme.
Irigațiile și gestionarea riscurilor, printre priorități
Discuțiile de la Luxemburg au vizat și finanțarea infrastructurii de irigații. România a solicitat includerea acesteia în categoria investițiilor neproductive, astfel încât fermierii, organizațiile și grupurile acestora să poată avea acces la finanțare.
De asemenea, delegația română a cerut simplificarea instrumentelor de gestionare a riscurilor din agricultură. Propunerea urmărește evaluarea pierderilor la nivelul fiecărei culturi sau specii de animale afectate, pentru o mai bună adaptare a sprijinului la pagubele înregistrate.
Negocieri pentru reluarea exporturilor de ovine
În paralel cu discuțiile privind viitoarea Politică Agricolă Comună, Florin Barbu a continuat dialogul cu reprezentanții Comisiei Europene pentru reluarea exporturilor de ovine din România către țări terțe.
Demersurile vizează identificarea unor soluții pentru ridicarea restricțiilor, cu respectarea condițiilor sanitar-veterinare, și redeschiderea piețelor externe pentru crescătorii români de ovine și caprine.
Breaking
Ordin european de anchetă emis în dosarul lui Călin Georgescu. DIICOT cere audierea în Italia a afaceristului Massimiliano Arena
Unul dintre motivele pentru care DIICOT a cerut, luni, prelungirea arestării preventive a fostului candidat la alegerile prezidențiale din 2024 Călin Georgescu și a omului de afaceri Ionel Rusen îl reprezintă procedurile judiciare în curs de obținere a tuturor probelor care să închidă cercul acuzațiilor, una dintre acestea fiind mărturia omului de afaceri Massimiliano Arena, cel la care se pare că ajungeau banii trimiși de păgubitul Răzvan Leu, și cel care juca rolul de bancher, transmis surse judiciare pentru Gândul.
Sursele noastre susțin că a fost emis un ordin european de anchetă către statul italian, cu solicitarea audierii omului de afaceri Massimiliano Arena de către organele judiciare italiene, declarația acestuia urmând să fie transmisă DIICOT pentru depunerea ei la dosarul de înșelăciune.
În sala de judecată, procurorul DIICOT a explicat, luni, în timpul judecării cererii de prelungire a arestării preventive a celor doi inculpați că „în legătură cu coinculpatul Arena Massimilliano s-a efectuat procedura de citare în vederea aducerii la cunoștință a calității de suspect, drepturile și obligațiile procesuale”.
De ce se tem procurorii DIICOT
Magistratul DIICOT prezent la ședința de luni, urmare căreia judecătorul Claudiu Corobană de la Tribunalul București a stabilit, nedefinitiv, plasarea sub control judiciar a celor doi inculpați, a explicat anterior luării acestei decizii că, sub aspectul necesității prelungirii măsurii arestării preventive, „se constată că prezintă relevanță deosebită conduita inculpatului Călin Georgescu, din perioada în care acesta s-a aflat sub imperiul măsurii preventive a controlului judiciar, respectiv împrejurarea că, în acest interval, respectiv data de 26.09.2026, ar fi săvârșit noi infracțiuni”.
Procurorul de ședință al DIICOT a reamintit judecătorului Corobană faptul că Georgescu a fost pus sub acuzare pentru instigare la infracțiunea de operaţiuni ilegale cu dispozitive sau programe informatice și instigare la tentativă la infracţiunile de alterare a integrităţii datelor informatice și perturbarea funcţionării sistemelor informatice.
„Această împrejurare, analizată prin raportare la ansamblul materialului probator și la circumstanțele concrete ale cauzei, constituie un element pertinent în evaluarea riscului de reiterare a comportamentului infracțional, întrucât indică faptul că măsura preventivă neprivativă de libertate anterior dispusă nu a fost suficientă pentru prevenirea săvârșirii unor noi fapte prevăzute de legea penală.
Prin urmare, în astfel de condiții, există dovada certă că un comportament antisocial a devenit o obișnuință și încălcarea din nou a normelor de conviețuire socială rămâne doar o chestiune de timp dacă autoritățile nu adoptă o poziție fermă, motiv pentru care arestarea preventivă este singura în măsură să satisfacă administrarea corectă și eficientă a justiției penale, precum și împiedicarea săvârșirii de noi infracțiuni”, ar mai fi explicat procurorul de ședință în fața instanței.
Blândețea măsurilor poate da idei, susține procurorul
Lipsa unei măsuri preventive, privative de libertate, a mai explicat procurorul DIICOT „poate da naștere, în mod real, unui sentiment de insecuritate în rândul colectivității și se poate crea aparența că organele judiciare nu reacționează eficient în cazul comiterii repetitive a unor astfel de infracțiuni, iar cercetarea inculpaților Georgescu și Rusen, în stare de libertate poate încuraja și alte persoane să comită infracțiuni de natura celor pentru care inculpații sunt cercetați”.
El a mai arătat că probele existente în prezent în dosarul declanșat după verificarea tehnică a vilei „susțin concluzia că riscul săvârșirii unor noi infracțiuni persistă, iar măsurile preventive mai puțin restrictive nu sunt apte să asigure în mod efectiv realizarea scopurilor prevăzute de lege, se justifică aprecierea că privarea de libertate rămâne necesară și proporțională”.
Despre gravitatea faptelor celor doi, procurorul ar fi arătat că „periculozitatea inculpaților este relevată de modul şi circumstanțele în care aceștia au săvârșit infracțiunile de „constituire a unui grup infracțional organizat” și „înșelăciune cu consecințe deosebit de grave, în formă continuată”, inculpații având ca scop obținerea unor sume cât mai mari de bani pentru maximizarea profiturilor”.
Rolul lui Massimiliano Arena în dosarul de înșelăciune
În dosarul DIICOT anchetatorii arată că în cursul lunii septembrie 2021, Călin Georgescu împreună cu Ionel Rusen și Massimiliano Arena au constituit un grup infracțional organizat care a acționat în mod coordonat sub autoritatea liderului Georgescu Călin, în special pe teritoriul României, până la data de 18.10.2023, data la care a încetat acțiunea de menținere în eroare a persoanei vătămate Leu Răzvan, în vederea comiterii unor infracțiuni de înșelăciune, potrivit rolurilor asumate, prin inducerea și menținerea în eroare a unor oameni de afaceri români cu privire la posibilitatea accesării unor finanțări de la instituții financiare bancare din străinătate, având drept scop obținerea de către membrii grupului infracţional organizat a unor foloase patrimoniale injuste, constând în garanțiile bănești depuse de persoanele vătămate pentru accesarea creditelor respective.
În ceea ce priveşte cauza de faţă, constatăm că ne aflăm în prezenţa unui grup infracțional organizat specializat în inducerea în eroare a persoanelor vătămate prin prezentarea unor pretinse posibilități de obținere a unor credite în cuantumuri ridicate, condiționate de achitarea prealabilă a unor sume de bani cu titlu de garanție.
Rolul de lider al acestui grup a fost asumat de numitul Georgescu Călin, care a coordonat întreaga activitate infracțională și astfel le-a atribuit celorlalți doi membri rolurile în cadrul mecanismului infracţional pus la cale, aceștia urmând să fie prezentați de către lider drept prosperi oameni de afaceri, administratori ai unor societăți străine care ar fi dispus de sume mari de bani pe care să le împrumute persoanelor vătămate ce intenționau să își dezvolte afacerile din România, sub condiția depunerii unor garanții bănești, ce urmau să fie însușite de către grupul infracţional organizat.
„Răzvan Leu precizează că, încă de la momentul deschiderii contului la Wealth Bank, a semnat mai multe documente redactate exclusiv în limba engleză, respectiv «tot ce au cerut prin e-mail» Ionel Rusen și Arena Massimilioano, totul realizându-se prin corespondență, cu excepția unui contract pe care l-a semnat în prezența lui Ionel Rusen și a lui Arena la Londra, în holul Hotelului JW Marriott Grosvenor House London”, se mai arată în dosar.
Traseul banilor păgubitului
„Referitor la suma de de 1.100.000 euro transferată către Wealth Bank, Răzvan Leu arată că a procedat conform indicațiilor primite de la Ionel Rusen și conform celor stabilite cu Arena Massimilioano, astfel la data de 28.12.2021 a transferat suma de 1.000.000 euro, la data de 20.01.2022 a transferat suma de 100.000 euro, iar la data de 22.12.2021 a transferat suma de 2.500 euro pentru deschiderea contului de la Wealth Bank.
Deși suma de 1.100.000 euro a fost transferată către Wealth Bank, conform documentelor depuse în susținerea sesizării, rezultă faptul că SC REAL CONCRETE LAND SRL a acordat un împrumut în valoare de 1.000.000 euro către EIBT TRUST Ltd, coordonată de Arena.
Răzvan Leu menționează faptul că a dorit obținerea unei finanțări externe, întrucât creditarea pentru sume mai mari de bani se obține mai rapid, iar în comparația cu unitățile bancare din România care oferă astfel de creditări, dobânda finanțărilor externe este mai convenabilă”, se mai arată în dosarul anchetatorilor DIICOT.
În dosar se arată că Arena ar fi fost prezentat ca fiind deținătorul așa zisei entități de finanțare la care Rusen pretindea că ar fi acționar al acesteia, totul pentru a forma convingerea afaceristului interesat de accesarea unor credite de milioane de euro că banii săi urmează un traseu licit.
„Răzvan Leu face precizarea că la un moment dat, la inițiativa lui Călin Georgescu și la insistențele sale către acesta în vederea restituirii sumei de bani, a purtat o convorbire telefonică prin intermediul aplicației WhatsApp, la care a participat Călin Georgescu, Ion Negoescu, Ionel Rusen și Massimiliano Arena.
Acesta din urmă a dat asigurări că problema va fi rezolvată în cel mai scurt timp, că la acel moment întâmpina mai multe dificultăți”, se mai arată în dosar.

Explozie într-o locuință din Argeș. Două persoane au fost rănite în urma deflagrației
O explozie produsă marți seara, 27 octombrie, într-o locuință din județul Argeș, s-a soldat cu rănirea a două persoane. Victimele...

Funcția financiară fără dependențe critice: reziliența organizațională, un avantaj competitiv subestimat
În multe organizații, funcțiunea financiar-contabilă ajunge să depindă într-o măsură semnificativă de experiența și cunoștințele unei singure persoane: contabilul-șef. Atât...

Cine mai investește în România când taxele se schimbă de la un an la altul. Avertismentul mediului de afaceri
După mai multe majorări de taxe și impozite, România trebuie să își schimbe abordarea pentru a continua reducerea deficitului bugetar....

Supele pentru care ai fi în stare să mergi pe jos până-n Franța. Trei rețete absolut delicioase de supe franțuzești de toamnă, pe care le poți găti, lejer, acasă
Bucătăria franceză excelează în transformarea legumelor simple în adevărate delicii culinare pentru anotimpurile de tranziție. Supele franțuzești de toamnă sunt...

Termen-limită pentru PNRR: România trebuie să rezolve restanțele până pe 6 noiembrie, anunță ministrul Investițiilor și Proiectelor Europene
România trebuie să închidă până la 6 noiembrie toate procedurile administrative restante pentru a putea primi în acest an cât...

Vreme de toamnă capricioasă: de la 20 de grade Celsius la ploi și zăpadă de 10 centimetri
Săptămâna începe cu ploi în mai multe regiuni și o scădere a temperaturilor, mai ales în vestul și nordul țării....

Aurul ar putea atinge un nou record. Ce îl poate face să se scumpească din nou
După creșterea spectaculoasă de la începutul anului și corecția puternică din lunile următoare, aurul ar putea reveni pe o traiectorie...


-
 Actualitateacum 3 zile
Hackerii vizează datele clienților și conturile financiare. 86% dintre firmele mici și mijlocii au raportat incidente cibernetice
-
 Actualitateacum 3 zile
Doi polițiști din Buzău au ajuns la UPU după ce autospeciala în care se aflau a fost izbită de o mașină
-
 Breakingacum 2 zile
„Vestele Galbene“ anunță deja când va avea loc următorul protest din Franța. Confruntările violente de sâmbătă au continuat pe tot parcursul nopții
-
 Breakingacum 3 zile
George Simion a declarat într-o conferință la Praga că fostul candidat Călin Georgescu se află după gratii pentru că „a câștigat alegerile”
-
 Actualitateacum 2 zile
Luca Niculescu, mesaj pentru românii din diaspora: „Tinerii nu au nevoie doar să fie ascultați. Au nevoie să vadă că vocea lor contează”
-
 Breakingacum 2 zile
Suma uriașă cu care se vinde acum, în 2026, celebra monedă de 100 de lei din anii ’90, cu chipul lui Mihai Viteazul
-

 Actualitateacum 2 zile
Cu microbuzul în Italia sau Germania: ghid practic și două firme de transport persoane
-
 Breakingacum 2 zile
Medic din București, terorizat de cămătari: „De mine nu scapi nici când mori”