

Economie
Investitii mici cu potential mare de castig – cum sa pornesti inteligent spre profit


Multi oameni cred ca pentru a investi este nevoie de sume mari de bani, dar realitatea este ca investitiile mici, facute inteligent, pot aduce castiguri considerabile in timp. Cu planificare, rabdare si o buna documentare, poti transforma chiar si sume modeste intr-o sursa constanta de venit sau intr-o crestere semnificativa a capitalului. Acest articol iti va arata cum sa incepi cu investitii accesibile, ce tipuri de oportunitati poti explora si cum sa iti protejezi capitalul pentru a evita pierderile.
1. Gandeste strategic inainte de a investi
Primul pas este sa intelegi obiectivul tau financiar: vrei venit pasiv, profit rapid sau crestere pe termen lung? Raspunsul la aceasta intrebare iti va influenta alegerea domeniilor de investitie. Investitiile mici necesita atentie sporita asupra costurilor si randamentului, pentru ca orice cheltuiala suplimentara poate reduce considerabil profitul final.
Documentarea este esentiala. Conform unui articol publicat de Forbes, strategiile de investitie cu sume reduse pot genera profituri considerabile daca sunt alese corect si urmate cu disciplina. Investitorii care reinvestesc constant castigurile obtinute si diversifica portofoliul au cele mai mari sanse de succes.
2. Investitii in educatie si abilitati personale
Cea mai accesibila si profitabila investitie este in propria dezvoltare. Participarea la cursuri online, citirea de carti specializate sau invatarea unor abilitati noi pot duce la cresterea veniturilor tale. Chiar daca nu genereaza imediat bani, investitia in educatie iti poate oferi un avantaj competitiv pe piata muncii si poate crea oportunitati de afaceri pe termen lung.
3. Micile afaceri online
O afacere online poate incepe cu un buget mic si se poate dezvolta treptat. Printre exemple se numara:
- Vanzarea de produse hand-made pe platforme de e-commerce
- Crearea de continut digital (blog, canal YouTube, cursuri online)
- Servicii de design, traducere sau consultanta
Avantajul este ca aceste afaceri pot fi pornite in paralel cu locul de munca actual, iar costurile initiale sunt minime.
4. Investitii in produse de nisa si revanzare
Cautarea de produse rare sau de nisa si revanzarea lor online poate aduce profituri rapide. Fie ca este vorba de obiecte de colectie, echipamente sportive sau accesorii auto, cererea pentru anumite produse poate fi surprinzator de mare. In acest context, chiar si piese auto precum jante aliaj pot fi o investitie inspirata, mai ales daca le achizitionezi la preturi reduse si le vinzi in perioade de cerere ridicata.
5. Bursa si fonduri mutuale cu investitii minime
Investitia pe piata de capital nu necesita intotdeauna sume mari. Exista platforme care permit investitii in actiuni fractionare sau in fonduri mutuale cu depuneri initiale reduse. Cu o strategie pe termen lung si diversificare, aceste investitii pot genera profituri solide, mai ales cand profiti de reinvestirea dividendelor.
6. Criptomonede cu risc calculat
Investitia in criptomonede ramane o optiune atractiva pentru cei dispusi sa isi asume un risc mai mare. Inceperea cu sume mici este recomandata pentru a invata piata si a evita pierderile majore. Analiza proiectelor solide, urmarirea stirilor si stabilirea unor obiective clare de vanzare sunt esentiale in acest domeniu volatil.
7. Imobiliare la scara mica
Chiar daca pare inaccesibil, sectorul imobiliar ofera optiuni pentru investitii mici: achizitionarea de garaje, locuri de parcare sau spatii mici in zone cu cerere ridicata. Inchirierea acestora poate aduce un flux constant de venit pasiv, iar valoarea lor poate creste in timp.
8. Agricultură la scară redusa
Pentru cei cu acces la un teren mic, cultivarea de produse bio sau plante aromatice poate deveni o sursa de venit. Produsele ecologice au cerere mare pe piata, iar investitia initiala este relativ redusa. Vanzarea directa catre consumatori sau catre restaurante locale poate aduce profituri rapide.
9. Economisirea si reinvestirea profitului
Secretul investitiilor mici cu castiguri mari este reinvestirea continua a profitului obtinut. In loc sa cheltuiesti imediat banii castigati, reinvesteste-i in aceeasi activitate sau in alte domenii profitabile. Astfel, iti vei creste constant capitalul si vei accelera procesul de acumulare a averii.
10. Parteneriate si asociatii mici
Gasirea unor parteneri cu interese similare poate ajuta la impartirea costurilor si cresterea capitalului disponibil pentru investitii. Parteneriatele functioneaza bine in afaceri de productie mica, comert online sau servicii locale.
11. Investitii in energie regenerabila
Panourile solare pentru uz personal sau pentru inchiriere catre alti consumatori sunt o investitie relativ noua, dar cu potential mare de crestere. Costurile initiale au scazut, iar economiile pe termen lung la facturile de energie sunt semnificative.
12. Arta si obiecte de colectie
Desi necesita putina documentare, achizitia de lucrari de arta ale artistilor emergenti sau obiecte de colectie rare poate aduce castiguri importante in timp. Pretul acestora poate creste semnificativ pe masura ce creste notorietatea artistului sau raritatea obiectului.
13. Produse si servicii in trend
Fii atent la tendintele pietei. Investitiile in produse sau servicii aflate pe val pot genera profituri rapide. De exemplu, in perioade de crestere a interesului pentru mobilitate electrica, accesoriile pentru trotinete electrice sau biciclete pot fi o investitie inspirata.
Concluzie
Investitiile mici cu potential mare de castig nu sunt un mit. Cheia succesului sta in documentare, alegerea corecta a domeniului si reinvestirea constanta a profitului. Chiar si cu resurse limitate, poti construi o baza solida pentru independenta financiara. Important este sa incepi, sa inveti din experienta si sa iti adaptezi strategia in functie de schimbarile pietei.


Economie
ANOFM: Peste 20.000 de români din diaspora, informați despre serviciile oferite pentru revenirea pe piața locală a muncii

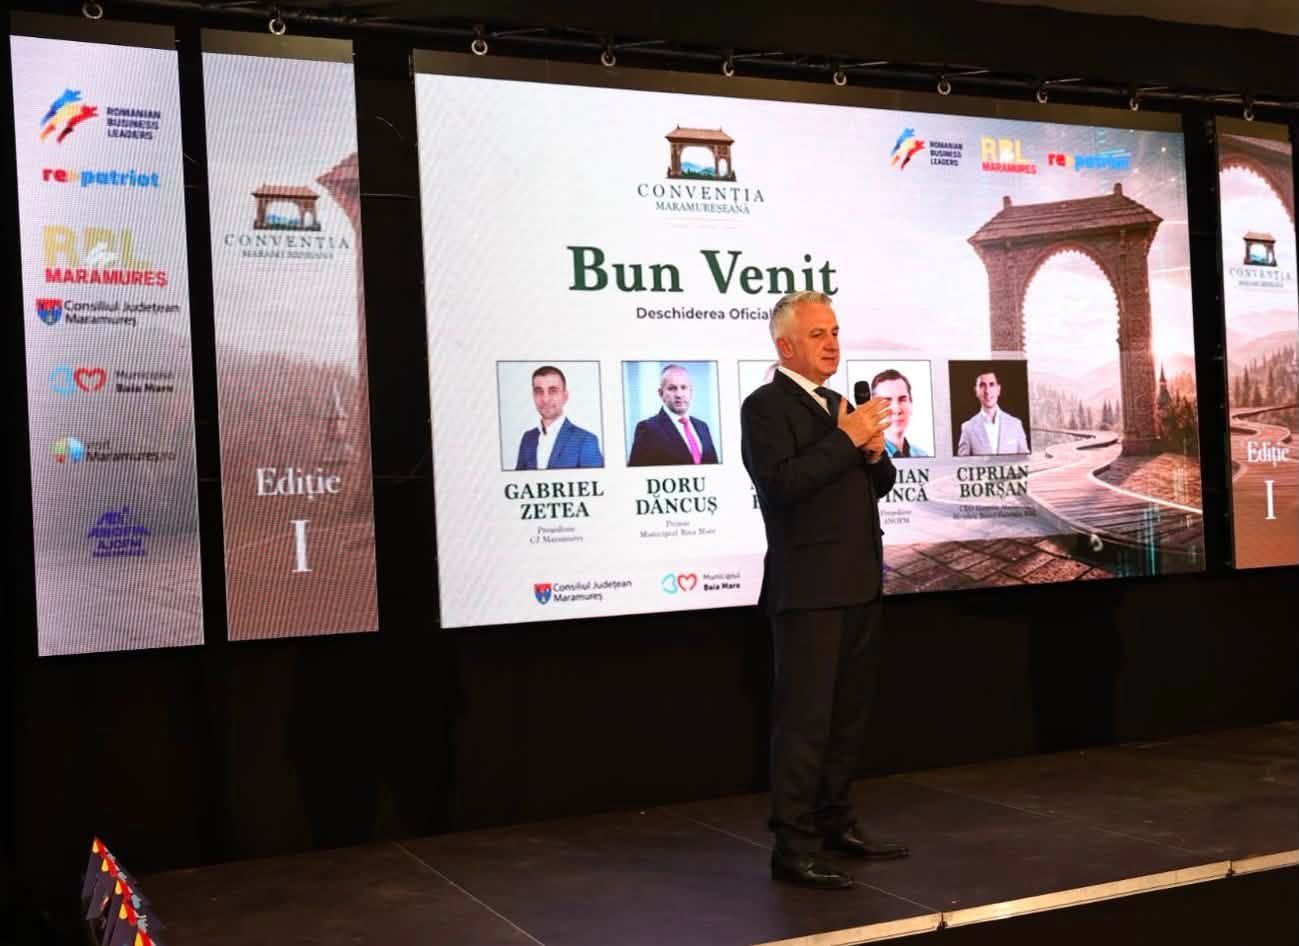
Peste 20.000 de români din străinătate au fost informați, la ediția din acest an a Zilelor Diasporei, cu privire la serviciile și măsurile oferite de Agenția Națională pentru Ocuparea Forței de Muncă (ANOFM) pentru sprijinirea revenirii și reintegrării pe piața muncii din România.
Potrivit unui comunicat al instituției, transmis joi AGERPRES, demersul urmărește ca românii care iau în calcul întoarcerea în țară să aibă acces direct la informații privind locurile de muncă disponibile, serviciile de consiliere și mediere, programele de formare profesională și celelalte măsuri active de ocupare.
‘Prin agențiile județene pentru ocuparea forței de muncă și AMOFM București, ANOFM dispune de o infrastructură instituțională prezentă la nivel național, capabilă să ofere servicii concrete persoanelor care doresc să revină pe piața muncii din România. În cadrul acțiunilor organizate în teritoriu, specialiștii serviciului public de ocupare au prezentat oportunitățile de angajare, serviciile de informare și consiliere profesională, programele de formare, serviciile de mediere și măsurile active de ocupare disponibile. La nivel național, instituțiile din subordinea ANOFM au organizat mese rotunde, forumuri, întâlniri de informare și sesiuni de dialog la care au participat reprezentanți ai administrației publice, angajatori, organizații locale și români reveniți temporar sau definitiv din străinătate. Peste 20.000 de români din diaspora au fost informați, în cadrul acțiunilor desfășurate în această perioadă, cu privire la serviciile și măsurile oferite de ANOFM pentru sprijinirea revenirii și reintegrării pe piața muncii din România’, a transmis Agenția.
Întâlnirile au urmărit identificarea dificultăților întâmpinate de românii care intenționează să se întoarcă, apropierea acestora de angajatorii din România și crearea unor mecanisme prin care experiența profesională acumulată în străinătate să poată fi valorificată în economia românească.
‘Românii din diaspora reprezintă o resursă importantă pentru piața muncii din România. Vorbim despre oameni care au acumulat experiență profesională, competențe și o cultură a muncii în economii diferite și care pot aduce o valoare reală comunităților în care aleg să revină. Rolul nostru nu este să le spunem pur și simplu să se întoarcă acasă, ci să construim condițiile prin care întoarcerea să devină o opțiune profesională reală. ANOFM are o rețea națională, are instrumentele și, mai ales, are obligația de a fi aproape de fiecare român care dorește să își continue parcursul profesional în România’, a declarat președintele ANOFM, Adrian Zvîncă, citat în comunicat.
Acțiunile de informare, demarate în vara acestui an, continuă direcția începută în luna martie când a fost deschis dialogul instituțional cu RePatriot pentru facilitarea accesului românilor din afara țării la informații actualizate privind oportunitățile de angajare, măsurile active de ocupare și serviciile disponibile la nivel național.
‘RePatriot este un proiect al Romanian Business Leaders care, de peste 10 ani, conectează românii de pretutindeni cu țara, cu un accent special pe antreprenori și viitori antreprenori cărora le prezentăm oportunități concrete de a construi aici ce au învățat afară. An de an am generat acțiuni în această direcție, care să refacă țesătura de încredere între diaspora și țară. Parteneriatul cu ANOFM arată însă că instituțiile statului pot deveni parte activă a acestei acțiuni ample de conectare a diasporei cu România și pot contribui la ceea ce poate deveni un nou val de migrație, dar de data aceasta în sens invers’, a menționat Marius Bostan, antreprenor și inițiator RePatriot.
Reprezentanții ANOFM susțin că agențiile teritoriale pot funcționa ca puncte de legătură între românii care revin, angajatorii care au nevoie de forță de muncă și celelalte instituții publice implicate în procesul de reintegrare.
În acest context, instituția invită companiile care au locuri de muncă disponibile să transmită aceste oportunități către agențiile teritoriale pentru ocuparea forței de muncă, astfel încât acestea să poată fi promovate și în rândul românilor din diaspora care își doresc să revină și să lucreze în România.
Totodată, românii din diaspora care iau în calcul revenirea în țară sunt îndemnați să acceseze site-ul ANOFM, precum și pagina oficială de Facebook a agenției, unde pot găsi informații despre locuri de muncă, servicii de ocupare, formare profesională, măsuri active și oportunități disponibile la nivel național. ‘Românii din diaspora care iau în calcul revenirea în țară reprezintă una dintre categoriile pentru care această schimbare de abordare poate avea un impact important’, notează sursa citată.
Mai multe informaţii pe Agerpres.

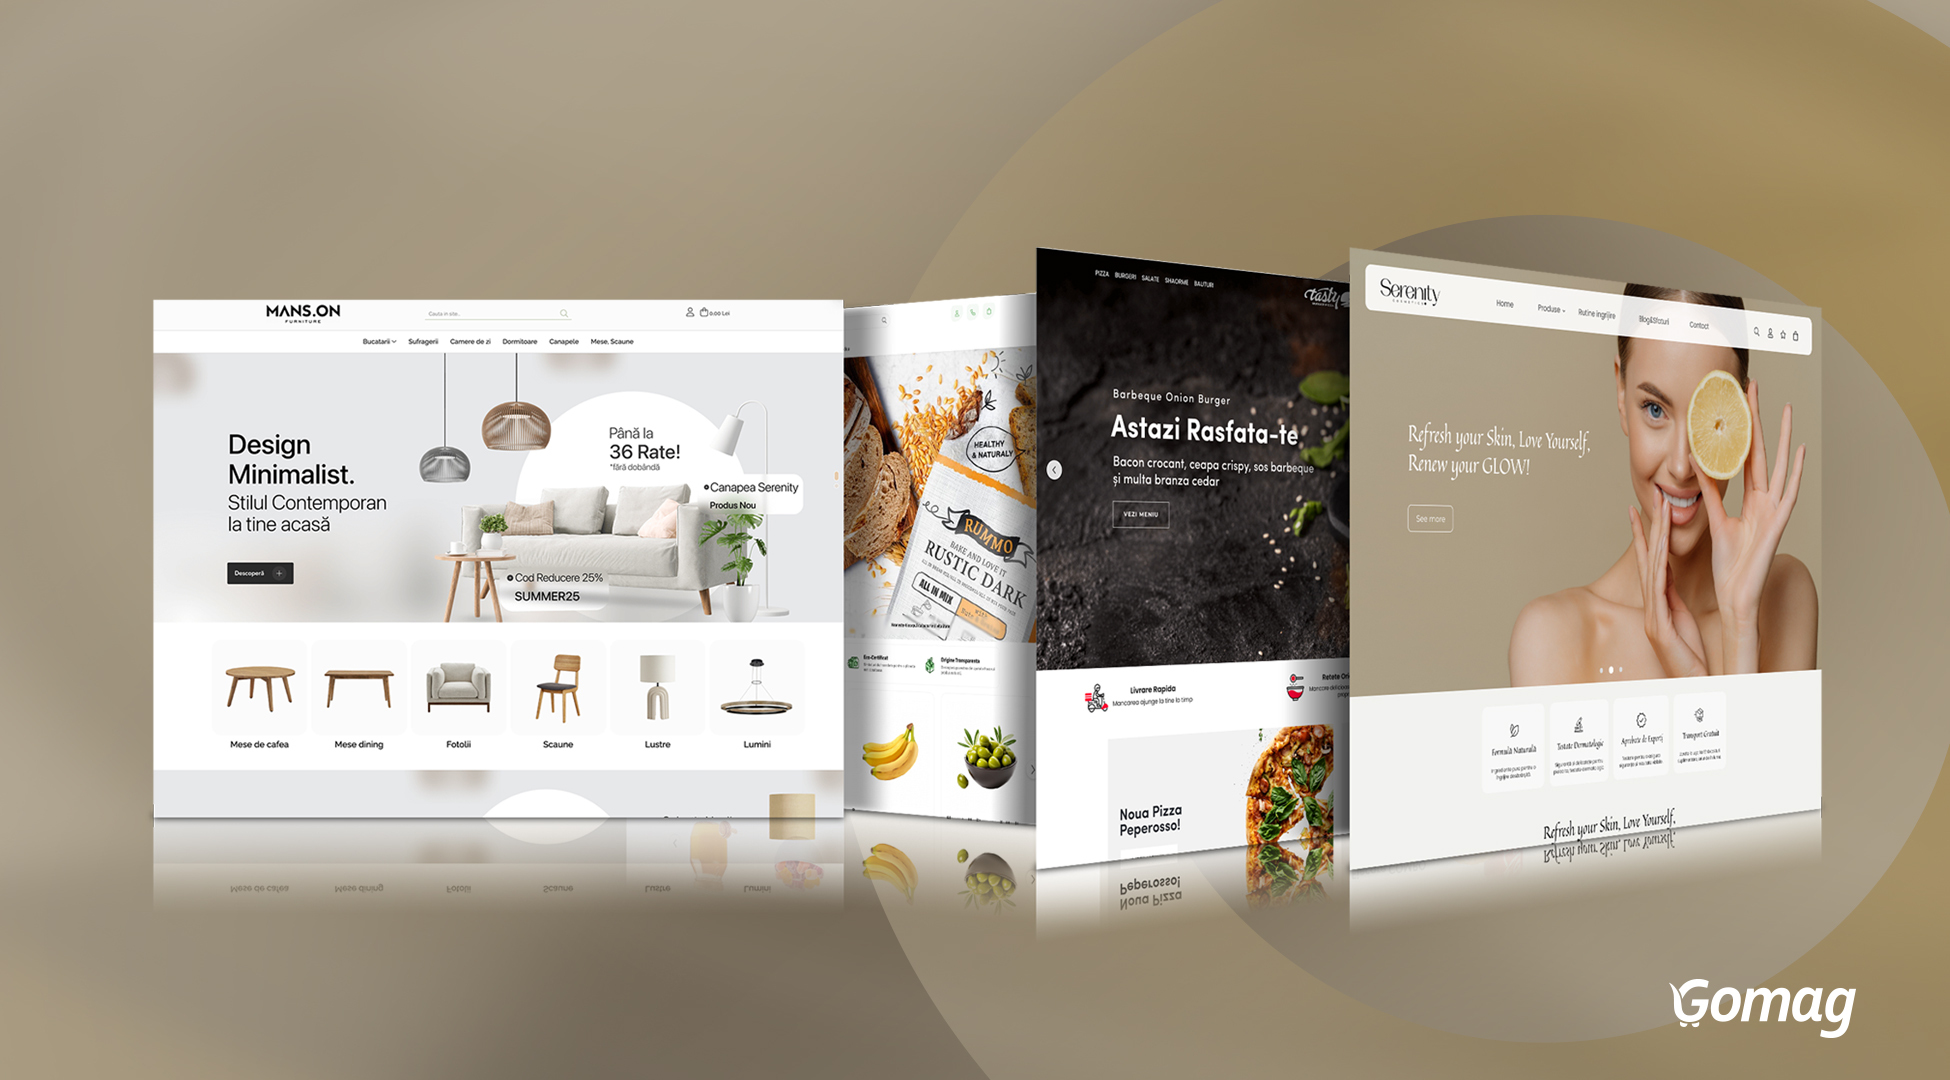
Dacă ai un magazin online sau te pregătești să deschizi unul, probabil ai simțit deja: nu mai e ca acum câțiva ani.
Un site frumos nu mai e îndeajuns. Clienții tăi comandă de pe telefon, vor livrare rapidă, retur simplu și nu au răbdare să aștepte după un site care se blochează exact în ziua de campanie.
Iar tu, ca antreprenor, simți presiunea direct în buzunar: fiecare oră pierdută cu task-uri repetitive e timp prețios în care nu vinzi, nu testezi o campanie nouă, nu vorbești cu clienții tăi etc.
De aceea tot mai mulți antreprenori români își mută afacerea pe platforme construite chiar pentru piața de aici, nu adaptate din mers pentru ea. Și Gomag e numele care revine cel mai des în discuție.
Nu e întâmplător – anul trecut, comercianții Gomag au generat împreună vânzări de peste 500 de milioane de euro, iar peste 5.000 de antreprenori și-au construit sau migrat magazinul pe platformă. Hai să vedem, concret, de ce.
De ce contează o platformă făcută pentru România
Vezi tu, un magazin online românesc nu are nevoie doar de un design bun.
Îți trebuie curieri locali conectați corect, facturare care respectă legea de aici, conexiune cu ANAF și SPV, sincronizare cu eMAG sau Trendyol – lucruri pe care le folosești zilnic, nu o dată pe an.
Platformele internaționale, oricât ar fi ele de cunoscute, rămân generice pentru piața noastră.
Ca să le adaptezi, ajungi să cauți plugin-uri terțe, să plătești în plus pentru fiecare integrare și, de multe ori, să descoperi abia după ce ai instalat totul că bucățile acelea nu comunică bine între ele. Egal timp pierdut, riscuri în plus, nervi.
Cu o platformă românească precum Gomag, integrările necesare – curieri, facturare, plăți, marketplace-uri – vin deja gata construite și testate de o echipă care lucrează aici, nu într-un alt fus orar.
Pornești magazinul cu fluxurile de bază funcționale din prima zi, în loc să pierzi săptămâni cu configurări tehnice.
AI-ul e unealtă de lucru practică, nu doar subiect de conferință
2026 e anul în care inteligența artificială a coborât din prezentările de pe scenă direct în operarea zilnică a magazinelor online.
Antreprenorii care cresc constant nu mai scriu manual sute de descrieri de produs, nu mai trimit manual mail-uri pentru coșurile abandonate și nu mai calculează de mână datele magazinelor lor – lasă aceste procese pe pilot automat și își investesc timpul acolo unde chiar contează: în decizii de business și în relația cu clienții.
Dacă ai un magazin mic, administrat de una sau două persoane, aici simți cel mai tare diferența.
Gomag a investit constant în această direcție – de la un asistent AI care învață business-ul tău și dă recomandări relevante, până la un instrument care generează descrieri de produs adaptate campaniilor tale în câteva minute, sau un designer AI care lucrează alături de tine direct pe tema magazinului.
Practic, reduci dependența de zeci de aplicații externe și ții totul într-un singur loc.
Costuri pe care le poți planifica fără surprize
Ai văzut probabil modelul acesta de monetizare: prețul de bază pare accesibil, dar factura adevărată crește pe măsură ce adaugi aplicații pentru facturare, curieri, marketing sau rapoarte.
Ajungi să plătești de câteva ori mai mult decât suma promovată inițial și afli acest lucru abia după ce ai integrat deja zeci de instrumente în magazin.
Pentru o afacere mică sau medie, orice cheltuială contează enorm.
Până la urmă, un buget de marketing gândit cu grijă pentru Black Friday sau Crăciun se poate dezechilibra rapid dacă apar costuri de platformă pe care nu le-ai prevăzut.
Pe Gomag, majoritatea funcționalităților vin incluse direct în abonament sau cu tarife 100% transparente.
Așa că poți să îți planifici bugetul lunar fără să te temi de facturi-surpriză – un avantaj enorm mai ales când fiecare leu contează.
Suport local, în română, exact când ai nevoie
O problemă tehnică apărută sâmbătă seara, chiar înainte de o campanie majoră, nu poate aștepta un răspuns de la un suport care lucrează în alt fus orar și în altă limbă.
Pe de altă parte, chiar dacă ai suport local nu înseamnă neapărat că ai pe cineva disponibil non-stop. Dar trebuie să ai acces la o echipă din același fus orar, care răspunde și în afara programului standard sau în weekend, atunci când chiar e nevoie.
Acest avantaj, plus faptul că înțelege legislația română, particularitățile curierilor locali și obiceiurile de cumpărare ale clienților tăi, rămâne unul dintre criteriile care contează în alegerea unei platforme.
E și motivul pentru care mulți antreprenori aleg să lucreze cu o echipă românească precum cea din spatele Gomag. Poți suna sau scrie direct cuiva care știe exact despre ce vorbești.
Ce aleg, de fapt, antreprenorii români în 2026
Cei care vor să crească își doresc o platformă completă – integrări locale esențiale, automatizare și AI aplicate practic, la costuri predictibile și un suport care răspunde rapid, în limba lor.
Gomag adună toate aceste beneficii într-un singur ecosistem, potrivit pentru toate nivelurile de business, de la afaceri la început de drum până la branduri cu zeci de mii de comenzi lunare.
Într-o piață în care viteza de adaptare separă afacerile care cresc de cele care stagnează, alegerea platformei devine o decizie strategică. Iar tot mai mulți antreprenori români par să fi ajuns la aceeași concluzie.
Întrebări frecvente
Ce înseamnă o platformă eCommerce locală și de ce contează?
O platformă locală e construită și susținută de o echipă care operează în România, cu integrări native pentru curieri, facturare, ANAF/SPV și marketplace-urile relevante la noi.
Contează pentru că eviți integrări suplimentare, costuri ascunse și bariere de limbă atunci când ai nevoie de suport.
Cât de greu e să treci de pe o altă platformă pe Gomag?
Migrarea presupune, de obicei, transferul catalogului de produse, al comenzilor și al conturilor de clienți, plus reconectarea integrărilor esențiale – curieri, facturare, plăți.
Echipa tehnică Gomag se ocupă de acest aspect, astfel încât magazinul tău rămâne funcțional pe toată durata tranziției.
Merită automatizarea AI dacă am un magazin mic, cu volum redus de comenzi?
Da. Chiar și un magazin mic beneficiază de automatizări precum trimiterea email-urilor post-comandă, recomandările de produse, emiterea AWB-urilor sau optimizarea descrierilor – pentru că economisesc timp indiferent de volum și îți lasă mai mult spațiu pentru creșterea afacerii.
Cum rămân predictibile costurile pe o platformă precum Gomag?
Funcționalitățile absolut necesare – facturare, integrare curieri, plăți, rapoarte – vin incluse direct în abonament, fără costuri ascunse pentru fiecare integrare separată. Îți planifici bugetul lunar fără surprize.
Ce se întâmplă dacă apare o problemă tehnică în afara programului standard?
Suportul local, în română, reduce timpul de răspuns la probleme urgente, mai ales în perioadele aglomerate precum Black Friday sau sezonul de sărbători, comparativ cu un suport internațional care operează în alt fus orar.
Doi colegi de birou, aceeași firmă, salarii nete care diferă cu vreo două sute de lei. La prânz, unul spune că nu mai simte nimic, că lucrurile s-au mai liniștit, că a văzut la știri cum inflația a coborât. Celălalt tace și se gândește la mesajul primit dimineață de la proprietar, cel cu chiria nouă de la 1 septembrie.
Aceeași economie, aceeași lună, aceeași cifră oficială. Două vieți financiare care nu se ating aproape deloc. Iar dintre toate neînțelegerile din discuțiile despre bani din România, asta mi se pare cea mai des repetată și cea mai puțin explicată.
Cifra publicată de Institutul Național de Statistică este corectă. Doar că descrie o gospodărie care nu locuiește nicăieri și nu plătește facturi reale. Inflația personală, adică ritmul în care cresc prețurile lucrurilor pe care le cumperi tu, în proporțiile în care le cumperi tu, poate fi cu mult peste sau sub media anunțată lunar.
Aceeași cifră oficială, două experiențe care nu seamănă
Ca să vezi cât de departe pot ajunge două bugete pornind de la același salariu, uită-te la structura ultimelor date. În iulie 2026, rata anuală a inflației în România a coborât la 8,16%. În aceeași lună, chiriile erau cu 42,48% mai mari decât cu un an înainte, motorina cu 30,7%, benzina cu 23,15%, iar serviciile în ansamblu cu 13,67%. Mărfurile alimentare, în schimb, crescuseră în aprilie cu 7,39%, adică sub media generală.
Ia acum cifrele extreme și lipește-le pe doi oameni reali. Un chiriaș care face naveta zilnic cu mașina personală trăiește o scumpire care nu are nicio legătură cu 8%. Un proprietar de apartament plătit integral, care merge pe jos până la birou, poate să fi resimțit chiar mai puțin decât media oficială.
Amândoi au dreptate când își descriu experiența. Diferența nu vine din percepție sau din felul selectiv în care ne amintim prețurile vechi. Vine din faptul că indicele oficial și bugetul tău lunar sunt construite după rețete diferite.
Ce măsoară de fapt indicele prețurilor de consum
Indicele prețurilor de consum urmărește câteva mii de produse și servicii, fiecare cu o pondere stabilită în funcție de cât cheltuiește o gospodărie medie pe categoria respectivă. Dacă alimentele înseamnă în jur de o treime din coșul statistic, o scumpire alimentară de 10% mișcă indicele general cu aproximativ trei puncte. Restul categoriilor trag și ele, fiecare cu greutatea ei.
Problema apare când ponderile tale personale nu seamănă cu cele oficiale. Dacă tu dai jumătate din venit pe chirie, iar coșul statistic alocă locuirii o felie mult mai mică, cifra publicată nu are cum să îți descrie luna. Nu pentru că statisticienii ar greși, ci pentru că ei nu calculează inflația ta, ci pe cea a unei populații întregi.
Mai e un detaliu pe care puțină lume îl are în cap. Ponderile se actualizează pe baza anchetelor de buget de familie, iar între momentul în care se strâng datele și cel în care ele ajung efectiv în calcul trec ceva ani. Într-o perioadă în care obiceiurile de consum se schimbă rapid, decalajul ăsta contează mai mult decât pare.
Chiria, cea mai adâncă linie de falie din bugetele românești
Multă vreme, discuția despre scumpiri s-a purtat la noi în jurul alimentelor și al facturilor. Ultimii ani au mutat centrul de greutate spre locuire. Când chiriile urcă cu peste 40% într-un an, iar salariile cu 8% sau 10%, chiriașul pierde teren cu o viteză pe care nicio strategie de cumpărături la ofertă nu o poate compensa.
Un proprietar fără credit stă exact pe partea cealaltă a aceleiași ecuații. Costul locuirii pentru el înseamnă întreținere, utilități, impozit și reparațiile care apar din când în când. Cresc și astea, sigur, dar nu într-un ritm care să îi rupă bugetul în două.
Aici intervine și o subtilitate statistică pe care merită să o cunoști. Indicele armonizat folosit la nivel european nu include cheltuiala imputată cu locuința deținută, adică suma teoretică pe care ai plăti-o dacă ți-ai închiria propria casă. Din motivul ăsta, cele două rate publicate pentru România diferă adesea cu un punct sau mai mult, fără ca vreuna să fie greșită.
Am văzut oameni certându-se pe internet exact pe tema asta, fiecare cu graficul lui, fără să realizeze că vorbesc despre instrumente diferite. Seamănă cu o ceartă între doi oameni care măsoară aceeași cameră, unul cu metrul, celălalt în pași. Ambele rezultate sunt valabile, dar nu poți să le pui față în față.
Cine conduce zilnic plătește altă inflație decât cine merge pe jos
Combustibilul are un efect dublu și de aici i se trage importanța. Îl plătești direct la pompă și îl plătești a doua oară, ascuns, în prețul aproape oricărui produs din raft, pentru că marfa aia a ajuns acolo cu un camion. Când motorina urcă cu 30% într-un an, efectul se împrăștie în economie ca cerneala în apă.
Cine face 60 de kilometri pe zi cu mașina simte prima undă imediat și pe a doua peste câteva luni. Cine merge cu tramvaiul simte doar unda a doua, mai slabă și mai lentă. La salarii identice, primul rămâne lunar cu câteva sute de lei mai puțin decât al doilea, fără să fi cheltuit ceva în plus pe plăceri.
Peste asta se adaugă tipul mașinii, vârsta ei, consumul, faptul că una cere reparații scumpe, iar cealaltă merge liniștită. Transportul rămâne categoria unde diferențele individuale se deschid cel mai repede. Doi vecini cu același venit pot ajunge aici la o distanță de un salariu minim pe lună.
Ponderea alimentelor și de ce sărăcia costă mai mult
Ernst Engel, un statistician german, a observat încă din 1857 ceva care s-a dovedit surprinzător de rezistent în timp. Cu cât venitul unei familii este mai mic, cu atât proporția cheltuită pe mâncare este mai mare. Nu suma absolută, ci proporția, ceea ce schimbă complet discuția.
Consecința se vede imediat într-un val de scumpiri care lovește alimentele. O familie care dă 45% din venit pe mâncare resimte o creștere alimentară de 10% ca pe o lovitură de 4,5 puncte în bugetul total. O familie care dă 15% pe mâncare simte doar 1,5 puncte. Aceleași etichete în raft, impact de trei ori mai mare pentru prima.
Din aritmetica asta se naște observația, veche în economie, că inflația funcționează ca un impozit regresiv. Apasă mai tare pe cei care au mai puțin, deși nimeni nu a votat vreodată o astfel de taxă. Nu e nevoie de rea intenție, ajunge structura ponderilor.
Ce înseamnă, concret, prima plătită de cei fără rezervă
Peste toate se suprapune ceva ce specialiștii numesc prima sărăciei, iar eu i-aș spune mai degrabă penalizarea lipsei de lichiditate. Cine are bani cumpără la ofertă, în cantități mari, la un preț unitar mai mic. Cine nu are cumpără puțin și des, la prețul întreg, uneori de la magazinul din colț pentru că nu ajunge la hipermarket.
Detergentul de trei kilograme costă pe kilogram sensibil mai puțin decât cel de opt sute de grame. Cine își permite să blocheze o sută de lei în detergent economisește real, fără niciun efort suplimentar. Cine nu își permite plătește, lună de lună, un mic tribut pentru lipsa rezervei.
Aceeași logică se repetă la asigurările plătite integral față de cele plătite în rate, la abonamentele anuale, la posibilitatea de a aștepta o reducere în loc să cumperi acum. Doi oameni cu venituri apropiate, dar cu economii diferite, plătesc prețuri efective diferite pentru exact aceleași lucruri. Statistica nu prinde niciodată nuanța asta.
Datoriile te protejează, banii ținuți în cont te expun
Inflația mută valoare de la creditori către debitori, discret, fără să anunțe pe nimeni. Dacă ai un credit ipotecar cu dobândă fixă și salariul îți crește nominal, rata rămâne aceeași în lei, dar cântărește tot mai puțin în bugetul tău. În termeni reali, datoria se topește încet.
Vecinul care nu are credit, dar ține treizeci de mii de lei într-un cont cu dobândă mică, trăiește fenomenul invers. Suma din extras rămâne neschimbată, puterea ei de cumpărare scade. Când dobânda primită stă sub rata inflației, randamentul real este negativ, chiar dacă la final vezi ceva bani în plus.
Rata fixă și rata variabilă, două destine diferite
Diferența dintre un credit cu dobândă fixă și unul legat de un indice variabil devine uriașă în perioadele cu dobânzi mari. Banca centrală ridică dobânda de politică monetară ca să tempereze prețurile, indicele de referință urcă, iar rata lunară crește pentru cei cu dobândă variabilă. Cei cu dobândă fixă privesc același fenomen ca pe o furtună care trece pe lângă casă.
Doi oameni cu același venit și același apartament pot avea rate care diferă cu sute de lei pe lună, doar pentru că au semnat în ani diferiți. Nimic din asta nu se vede în cifra publicată lunar. Și totuși aici se decid multe bugete, mai mult decât la coșul de la supermarket.
Momentul măririi de salariu contează cât mărimea ei
Calendarul e partea pe care aproape toată lumea o ignoră. O mărire de 12% primită în ianuarie te ține în plus pe aproape tot parcursul unui an cu inflație medie de 9%. Aceeași mărire primită în decembrie înseamnă unsprezece luni trăite cu un venit erodat și o recuperare care vine abia la final.
Pe fluturașul din decembrie, cei doi oameni apar identic. Puterea de cumpărare adunată în cele douăsprezece luni e complet diferită. Iar bugetul se trăiește lunar, nu în medie anuală, ceea ce face diferența dintre a te descurca și a te împrumuta în mai.
Diferă și domeniile. Cine lucrează acolo unde există indexare automată sau negociere colectivă își vede compensarea mai devreme. Cine e pe cont propriu sau într-o firmă mică ridică prețurile abia când presiunea devine insuportabilă, adesea cu un an de întârziere.
Ce cumperi des îți construiește percepția
Toată lumea are o distorsiune aici, indiferent de educația financiară. Reținem prețurile lucrurilor cumpărate frecvent și le uităm pe ale celor rare. Pâinea, cafeaua, benzina, biletul de autobuz și berea de vineri seara ne formează impresia despre scumpiri, chiar dacă ocupă o parte modestă din buget.
Coșul statistic include însă și televizoare, laptopuri, telefoane și abonamente unde prețurile pot stagna sau chiar scădea raportat la performanța oferită. Tu cumperi un laptop la cinci ani și pâine de trei ori pe săptămână. Statistica le pune pe amândouă în aceeași oală, memoria ta nu.
De aici vine faptul că oamenii estimează aproape întotdeauna inflația la un nivel mai mare decât cel publicat. Nu mint și nu greșesc din neatenție. Creierul face media pe frecvență, nu pe valoare, și e greu să îl convingi de contrariu.
Gramajul care scade fără să scadă prețul
Apoi mai e povestea cu ambalajul, care irită pe toată lumea. Ciocolata de 100 de grame are acum 80, la același preț. Iaurtul de 400 a devenit unul de 330, iar detergentul de doi litri s-a transformat într-unul de un litru și jumătate, cu un capac ceva mai lat, ca să pară plin.
Metodologiile serioase de calcul ajustează pentru gramaj, deci fenomenul nu scapă complet din statistică. Cumpărătorul obișnuit vede însă eticheta cu același preț, nu conversia pe kilogram, și trage concluzia că lucrurile au rămas la fel. Descoperirea vine mai târziu, când punga se termină mai repede, și aduce cu ea o doză suplimentară de nervi.
Geografia, familia și celelalte variabile ascunse
Prețurile serviciilor nu sunt aceleași în București și într-un oraș de treizeci de mii de locuitori. Chiriile au ritmul lor local, la fel meseriașii, coafura, grădinița privată sau stomatologul, fiecare cu propria dinamică într-o zonă sau alta. O cifră națională le adună pe toate și scoate o medie care nu descrie nici capitala, nici orașul mic.
Componența familiei schimbă și ea totul. O gospodărie cu doi copii mici are pondere mare pe alimente, îmbrăcăminte și sănătate, în timp ce o persoană singură, la închiriat, are un buget dominat de locuire și transport. Un pensionar trăiește practic în alt coș, unul unde medicamentele și utilitățile stau în prim-plan și unde scumpirile din aceste categorii lovesc dublu.
Adaugă modul de încălzire, care în România variază enorm de la un județ la altul. Cine se încălzește cu lemne a trăit alt deceniu decât cine e racordat la gaze sau la sistem centralizat. Diferențele astea se strâng într-un rezultat pe care nicio cifră unică nu are cum să îl reprezinte.
Cum îți calculezi propria rată a inflației
Metoda cere douăzeci de minute și un tabel banal. Iei extrasele de cont pe ultimele trei luni și împarți cheltuielile pe șapte sau opt categorii mari, adică locuire și utilități, alimente, transport, sănătate, servicii, îmbrăcăminte, iar restul le pui la diverse.
Calculezi ce procent din total reprezintă fiecare categorie. Acelea sunt ponderile tale reale, singurele care contează pentru bugetul tău. Apoi cauți în comunicatele lunare ale statisticii creșterea anuală de preț pentru fiecare categorie și înmulțești fiecare creștere cu ponderea ta.
Aduni rezultatele și obții rata personală a inflației. Dacă îți iese cu două sau trei puncte peste cifra oficială, ai în sfârșit o explicație numerică pentru senzația că nu îți mai ajung banii. Dacă îți iese sub media publicată, ai confirmarea că structura ta de consum te protejează, cel puțin deocamdată.
Exercițiul are și un beneficiu la care nu se gândește nimeni de la început. Îți arată exact unde ai cea mai mare expunere, deci unde merită să acționezi. De regulă nu la cafea, ci la chirie, la transport sau la dobândă.
Ce faci când inflația ta personală depășește media
Cea mai puțin spectaculoasă mișcare ține de venit, nu de cheltuieli. Dacă inflația ta personală este 12%, iar mărirea anuală a fost 6%, ai un decalaj real de șase puncte pe care nicio economie măruntă nu îl acoperă. O negociere salarială reușită sau o schimbare de job rezolvă mai mult decât orice colecție de trucuri de economisire.
Urmează ce faci cu banii care îți rămân. Ținuți în cont curent, se topesc lent și sigur, fără să vezi vreodată o cifră care să scadă. Aici intră instrumentele care leagă câștigul de evoluția prețurilor, iar pentru un investitor prudent din România explicația de la AfacereaZilei.ro despre titlurile de stat indexate cu inflația merită citită înainte de orice decizie, pentru că logica din spate este exact cea de care ai nevoie. Randamentul se ajustează cu indicele oficial, deci protejezi puterea de cumpărare, nu doar suma nominală.
Partea structurală cere ceva timp și de obicei nu se rezolvă într-o lună. Dacă expunerea ta mare este chiria, orice pas care îți reduce dependența de piața de închirieri contează, de la o renegociere pe termen lung până la mutarea într-o zonă cu presiune mai mică. Dacă expunerea mare e combustibilul, o schimbare de rutină sau de mașină valorează mai mult decât șase luni de cumpărături atente.
Rămâne o capcană pe care o subestimează aproape toată lumea. Dezinflația nu înseamnă ieftinire. Când rata anuală scade de la 10% la 8%, prețurile continuă să crească, doar mai încet, iar nivelul deja atins nu se întoarce din drum. Bugetul următorilor ani se construiește pe realitatea asta, nu pe speranța că revenim la prețurile de acum trei ani.
Întrebări frecvente despre inflația personală
De ce inflația mea pare mereu mai mare decât cea anunțată oficial
Memoria lucrează pe frecvența cumpărăturilor, iar indicele pe valoarea lor. Produsele cumpărate zilnic îți formează percepția, în timp ce categoriile cumpărate rar, unele cu prețuri stabile sau în scădere, trag media oficială în jos. Peste asta, ponderile tale reale pot diferi mult de cele ale gospodăriei medii folosite în calcul.
Ce este, mai exact, rata personală a inflației
Este creșterea medie a prețurilor calculată cu ponderile propriului tău buget, nu cu cele ale unei gospodării statistice. Se obține înmulțind scumpirea anuală a fiecărei categorii de cheltuieli cu procentul pe care acea categorie îl ocupă în cheltuielile tale, apoi adunând rezultatele. Pentru un chiriaș cu navetă zilnică, rezultatul poate depăși cu ușurință media națională.
Cine pierde cel mai mult într-o perioadă cu prețuri în creștere
De regulă chiriașii, gospodăriile cu venituri mici și cei care țin economii în conturi cu dobândă sub rata inflației. Chiriașii, pentru că locuirea are pondere mare și a crescut rapid. Familiile cu venituri mici, pentru că alimentele ocupă o parte disproporționată din buget, iar deponenții, pentru că randamentul lor real devine negativ.
Cine este avantajat de inflație
Cei cu datorii pe termen lung la dobândă fixă, fiindcă restituie sume care valorează tot mai puțin. Proprietarii de active care se apreciază odată cu prețurile generale, cum sunt locuințele închiriate. Și, într-o oarecare măsură, statul, ale cărui venituri fiscale cresc nominal, în timp ce datoria contractată anterior se erodează.
Cât de exact este calculul propriei rate a inflației
Suficient de exact pentru decizii personale, deși nu are precizia unei metodologii oficiale. Nu ajustezi pentru calitate, pentru substituția între produse și nici pentru schimbările sezoniere de obiceiuri. Ca instrument de orientare în buget, îți spune totuși mult mai multe decât cifra generală auzită la știri.
De ce diferă cele două rate publicate pentru România
Indicele național și cel armonizat la nivel european folosesc coșuri și metodologii ușor diferite. Cel armonizat nu include, printre altele, cheltuiala imputată cu locuința aflată în proprietate, ceea ce explică o bună parte din diferență. Ambele sunt corecte, doar că măsoară aceeași realitate cu instrumente calibrate pentru scopuri distincte.
Scăderea inflației înseamnă că prețurile revin la nivelul de acum câțiva ani
Nu. O rată mai mică arată doar că ritmul de creștere s-a temperat, nu că nivelul prețurilor coboară. Pentru scăderea efectivă a prețurilor există un alt termen, deflația, iar ea apare rar și vine de obicei cu probleme economice mai serioase decât cele pe care le rezolvă.
Merită să îmi compar salariul cu media pe economie
Comparația e utilă doar dacă te uiți și la structura cheltuielilor, nu doar la sumă. Un salariu peste media națională într-un oraș cu chirii mari poate însemna un trai mai modest decât un venit mediu într-un oraș unde ai locuință proprie. Puterea de cumpărare se măsoară în ce rămâne după cheltuielile obligatorii, nu în cifra brută de pe contract.

Primele campanii ChatGPT Ads din România s-au blocat la feedul de produse. DWF construiește şi publicǎ gratuit soluția: chatgptads.dwf.ro
Magazinele online din România nu își pot încărca în ChatGPT Ads feedul pe care îl folosesc deja la Google sau...

10 pași necesari pentru eliberarea certificatului de atestare fiscală
Certificatul de atestare fiscală este documentul emis de autoritatea fiscală locală care confirmă situația obligațiilor fiscale ale unei persoane la...

De la un atelier fondat în 1998 la un brand internațional: Povestea din spatele calității TEILOR
Alegerea unei bijuterii de lux nu ține niciodată doar de design sau de strălucirea unei pietre prețioase. Este, mai presus...

Ce trebuie să știi despre procesarea și evaluarea metalelor prețioase
Dacă deții bijuterii vechi, resturi industriale sau materiale care conțin aur și argint, valoarea lor reală depinde direct de modul...

Beneficiile externalizării depozitării pentru persoane fizice și afaceri locale
Spațiul influențează direct modul în care trăiești și lucrezi. În orașe, apartamentele devin mai compacte, iar chiriile pentru spații comerciale...
Apeleaza cu incredere la un expert contabil Bucuresti
In lumea antreprenoriatului, timpul este una dintre cele mai importante resurse. Gestionarea unei afaceri presupune numeroase responsabilitati, de la relatia...

Pot închiria o mașină în București și să călătoresc în alte județe?
Cheia mașinii stă lângă telefon, contractul e împăturit într-un buzunar al rucsacului, iar în față se deschide ieșirea din oraș....


-
 Sportacum 2 zile
Nicola Fighting Show 5 – gală cu 18 meciuri de box, MMA și kickboxing în Craiova
-
 Comunicateacum o zi
Costurile nevăzute ale unei afaceri și calculele necesare înainte de lansare
-
Comunicateacum o zi
Primii pași în antreprenoriat și deciziile necesare înainte de depunerea actelor
-
Actualitateacum 7 ore
Primele campanii ChatGPT Ads din România s-au blocat la feedul de produse. DWF construiește şi publicǎ gratuit soluția: chatgptads.dwf.ro
-
 Comunicateacum 24 de ore
Ce trebuie făcut după un deces? Etapele organizării unei înmormântări
-
 Comunicateacum o zi
Nava-școală „Mircea” a acostat în portul Souda. Cină oficială și degustare la bord
-
 Uncategorizedacum o zi
Dezmembrări Ford – piese originale pentru mai multe modele
-
 Uncategorizedacum o zi
Novo Nordisk intră într-o nouă etapă de dezvoltare, susținută de rebrandingul „Novo” și de actualizarea culturii organizaționale