

Uncategorized
OPORTUNITATE DE ASOCIERE – PLAJĂ CU BEACH BAR | MAMAIA NORD – sezoane 2026/2027


Caut asociat / asociați pentru exploatarea unui sector de plajă cu beach bar, complet funcțional, în Mamaia Nord – Kanoa Beach 🌊
✔️ Locație excelentă
✔️ Toate autorizațiile necesare
✔️ Beach bar amenajat✔️ Locație excelentă – Parcare
✔️ Potențial foarte bun de dezvoltare pe sezonul estival
Oportunitate ideală pentru antreprenori din domeniul HoReCa sau investitori interesați de litoral 🌞
📞 Telefon: 0725 171 475
👉 Pentru detalii, sunați direct.


Institutul Național de Statistică publică salariul mediu în fiecare lună, iar banca îți trimite scadența fără să fi citit vreodată comunicatul. Cele două cifre par să trăiască în lumi separate. Între ele merge totuși un fir lung, care trece întâi prin prețurile din magazin și abia apoi prin dobânzile pe care și le cer băncile una alteia.
Rata ta lunară nu crește automat când salariile din economie cresc, fiindcă formula de dobândă din contract nu conține salariul mediu. La un credit cu dobândă fixă suma rămâne aceeași, iar dacă venitul tău urcă, rata cântărește mai puțin. La dobânda variabilă, salariile ajung în rată indirect, prin inflație și prin deciziile Băncii Naționale, cu luni de întârziere.
De ce banca nu se uită la salariul mediu când îți calculează rata
Rata unui credit în lei se calculează numai după formula de dobândă din contract, iar salariul mediu publicat de Institutul Național de Statistică (INS) nu apare în nicio astfel de formulă. La un credit cu dobândă fixă, dobânda e stabilită din ziua semnării pentru o perioadă precizată în contract, deci rata nu se mișcă în acel interval, orice s-ar întâmpla pe piața muncii.
La creditele cu dobândă variabilă, dobânda are două componente. Prima este IRCC, indicele de referință pentru creditele consumatorilor, calculat de Banca Națională a României (BNR) din dobânzile la care băncile își împrumută efectiv bani între ele. A doua este marja, un procent adăugat de bancă peste indice, pe care Ordonanța de urgență a Guvernului nr. 19/2019 îl păstrează fix pe toată durata contractului. Creditele contractate înainte de mai 2019 folosesc de regulă ROBOR, rata medie la care băncile își oferă bani una alteia pe piața interbancară.
Cum ajunge o creștere salarială în rata variabilă?
O creștere salarială ajunge în rata variabilă numai dacă alimentează inflația destul cât să convingă BNR să țină sus dobânda de politică monetară. Dobânda de politică monetară este procentul de referință al băncii centrale, de la care pornesc celelalte dobânzi în lei din economie.
BNR spune deschis că urmărește salariile. În comunicatul din 8 octombrie 2026, banca centrală a notat că dinamica anuală a salariului brut nominal s-a reaccelerat în iulie, inclusiv din cauza majorării salariului minim, deși rămâne scăzută în comparație istorică. Același document notează că ritmul de creștere al costului unitar cu forța de muncă din industrie s-a accelerat considerabil, iar acest cost arată suma plătită pe salarii pentru fiecare unitate de produs. Când acest cost urcă mai repede decât productivitatea, firmele tind să mute diferența în prețuri.
În aceeași ședință, BNR a menținut dobânda de politică monetară la 6,50%, nivel neschimbat din august 2024. Logica e ușor de urmărit: salariile mai mari aduc mai mulți bani în magazine și costuri mai mari la angajatori, ambele pot urca prețurile, iar o bancă centrală care vede prețuri în creștere amână ieftinirea creditului. Salariile sunt totuși doar unul dintre factori, pentru că BNR leagă tensiunile din septembrie de pe piața titlurilor de stat de conflictul din Orientul Mijlociu și de situația politică internă.
Calendarul unei rate variabile
IRCC aplicat într-un trimestru provine din dobânzile interbancare de acum două trimestre. Valoarea de 5,57% folosită între 1 octombrie și 31 decembrie 2026 a fost calculată de BNR ca medie a dobânzilor zilnice din tranzacțiile interbancare din intervalul aprilie-iunie 2026.
Pune cap la cap întârzierile și obții un calendar lung. Salariul minim a crescut la 1 iulie 2026, datele INS despre salariile din iulie au apărut în septembrie, BNR le-a cântărit în ședința din 8 octombrie, iar orice mișcare a dobânzilor interbancare din ultimul trimestru al anului intră în ratele variabile abia în aprilie-iunie 2027. Între mărirea din iulie și efectul ei posibil în scadențar trec cam nouă luni.
Părerea mea e că decalajul acesta contează mai mult decât direcția dobânzilor. Când rata urcă din cauza unor salarii care au crescut cu aproape un an în urmă, se poate ca economia să fi încetinit între timp, iar mărirea ta să fi fost deja consumată de prețuri, așa că debitorul cu dobândă variabilă plătește nota unui episod economic încheiat.
Creditul cu dobândă fixă și salariul care crește
Un credit cu dobândă fixă transformă orice creștere a venitului tău într-o rată mai ușoară, fiindcă suma de plată rămâne aceeași, iar ponderea ei în buget scade. Potrivit INS, câștigul salarial mediu net a fost în august 2026 de 5.688 de lei, cu 5,6% peste august 2025.
Imaginează-ți o gospodărie cu doi adulți care câștigă fiecare exact salariul mediu net, deci 11.376 de lei pe lună, și un credit de 250.000 de lei pe 25 de ani, la o dobândă fixă de 4,7%. Dobânda aleasă e apropiată de cele mai mici dobânzi fixe din ofertele de credit ipotecar de la finalul lui septembrie 2026, prezentate într-o analiză MrFinance.ro. Rata iese în jur de 1.418 lei, adică 12,5% din venitul familiei. Dacă ambele salarii cresc cu 5,6% într-un an, venitul ajunge la aproximativ 12.013 lei, iar aceeași rată coboară la 11,8% din buget.
Partea pe care calculul nu o arată ține de prețuri. Salariul real este suma din fluturaș ajustată cu inflația, adică ce poți cumpăra efectiv cu ea, iar potrivit INS indicele câștigului salarial real a fost de 99,5% în august 2026 față de august 2025. Altfel spus, salariul mediu a cumpărat cu o jumătate de procent mai puțin decât cu un an înainte, deși a crescut nominal. Rata fixă s-a ușurat, însă prețurile au urcat ceva mai repede decât venitul.
Publicația online românească de economie și afaceri AfacereaZilei.ro a explicat în august 2026 aceeași capcană pe un exemplu simplu, o mărire de 6% primită într-un an cu inflație de 10%, care înseamnă de fapt o tăiere de salariu. Pentru un debitor cu rată fixă, ușurarea vine din venitul propriu, iar titlurile despre salariul mediu spun prea puțin despre el.
Ofertele de credit ipotecar din 2026 combină de obicei câțiva ani de dobândă fixă cu o perioadă lungă de IRCC plus marjă. Perioada de dobândă fixă este intervalul din contract în care dobânda nu se schimbă, iar la Banca Transilvania, de pildă, ofertele prezentate de wall-street.ro au trei sau cinci ani fixi, urmați de IRCC plus 2,1 sau 2,2 puncte procentuale. Mărirea primită în anii fixi scade ponderea ratei înainte ca dobânda să înceapă să se miște.
Salariile din economie nu sunt salariul tău
Salariul mediu din comunicatele INS este o medie pentru toți salariații, iar distanța dintre ramuri e foarte mare. În august 2026, potrivit INS, câștigul salarial mediu net a fost de 13.010 lei în programare și consultanță IT și de 2.985 de lei în categoria altor activități de servicii.
Ritmul diferă și el. Comisia Națională de Strategie și Prognoză (CNSP) descrie prima parte a lui 2026 prin contrastul dintre stagnarea salariilor din sectorul bugetar și creșterea prudentă din privat, iar pentru întregul an estimează o creștere a câștigului salarial mediu brut de 5,8%. Potrivit INS, august a fost a 14-a lună consecutivă de scădere a salariului real. Cine lucrează la stat și a rămas cu salariul pe loc plătește o rată care cântărește la fel de mult ca anul trecut, oricât ar urca media.
Salariul minim arată cel mai bine cât de înșelătoare pot fi procentele. Potrivit Ministerului Muncii, salariul minim brut a urcat la 1 iulie 2026 de la 4.050 la 4.325 de lei, o creștere de 6,8% de care beneficiază 1.759.027 de salariați. În mână, diferența e de 125 de lei, iar netul ajunge la 2.699 de lei, fiindcă suma neimpozabilă a coborât în același timp de la 300 la 200 de lei.
Aici e paradoxul care mi se pare cel mai nedrept. Majorarea salariului minim apare în comunicatul BNR printre cauzele accelerării salariilor din iulie, deci intră în judecata care ține dobânzile sus. Pentru cineva plătit cu minimul, câștigul e de 125 de lei pe lună, în timp ce contribuția măsurii la dobânzile ridicate, oricât de mică, se împarte între toți cei cu credite variabile în lei.
Cât de mult trebuie să crească IRCC ca să-ți înghită mărirea?
IRCC ar trebui să urce cu aproximativ 3,6 puncte procentuale ca să anuleze o mărire de 5,6% la două salarii medii, pe un credit variabil de 250.000 de lei pe 25 de ani. La un IRCC de 5,57% și o marjă de 2,5 puncte, rata acestui credit e de aproximativ 1.941 de lei, iar fiecare punct procentual în plus la indice adaugă circa 169 de lei, în timp ce mărirea familiei aduce 637 de lei pe lună. Calculele folosesc rate egale și lasă deoparte comisioanele și asigurările.
Cifra pare liniștitoare până o pui lângă istoria recentă. IRCC a urcat de la 1,17% în primul trimestru din 2022 la 5,98% în trimestrul al doilea din 2023, aproape cinci puncte în mai puțin de un an și jumătate. Pe același credit și cu aceeași marjă, rata ar fi trecut de la circa 1.275 la circa 2.010 lei, cu 58% mai mult. Nu cred că multe familii au avut în acel interval venituri crescute în același ritm.
La un singur salariu mediu, socoteala e mai strânsă. O mărire de 5,6% la 5.688 de lei înseamnă aproximativ 318 lei, iar pe același credit ar dispărea la o creștere a IRCC de mai puțin de două puncte procentuale.
Comparația cu dobânda fixă e și mai directă. Același credit, la dobânda fixă de 4,7%, costă 1.418 lei pe lună, cu 523 de lei sub varianta variabilă de azi, adică peste trei sferturi din mărirea lunară a unei familii cu două salarii medii.
Ce legătură are majorarea TVA cu salariile și cu rata ta?
Majorarea cotei standard de TVA de la 19% la 21%, aplicată din 1 august 2025 prin Legea nr. 141/2025, este un exemplu recent de scumpire care nu a pornit din salarii, dar care le poate influența. Riscul urmărit de o bancă centrală după un asemenea șoc are un nume, efectele de runda a doua, adică situația în care salariile încearcă să recupereze scumpirea și recuperarea devine ea însăși o sursă nouă de inflație.
Comunicatul BNR din 8 octombrie 2026 arată cum a ieșit șocul din statistică. Rata anuală a inflației a coborât de la 10,42% în iunie la 8,16% în iulie și la 6,17% în august, după ce s-au consumat efectele directe ale eliminării plafonului la prețul energiei și ale majorării TVA și a accizelor din vara lui 2025. În septembrie 2026, potrivit INS, inflația anuală a urcat din nou la 6,6%, cu motorina mai scumpă cu 37,61% decât cu un an înainte.
Cât a contat partea fiscală în scumpirile din 2025 e discutat în materialul de pe AfacereaZilei.ro despre efectul majorării TVA asupra prețurilor. Pentru cine are rată variabilă, contează mai ales ce urmează după șoc. Dacă salariile pornesc în urmărirea prețurilor și BNR socotește că inflația se poate înrădăcina, dobânda de politică monetară rămâne sus mai mult timp, iar IRCC rămâne sus odată cu ea.
Ce faci cu mărirea de salariu dacă ai credit?
O mărire de salariu primită în timp ce plătești un credit cu dobândă variabilă e cel mai ieftin moment pentru o rezervă de rate. Regula pe care o prefer e simplă: pui deoparte lunar diferența cu care ar crește rata la un IRCC mai mare cu unul sau două puncte, adică între 169 și 343 de lei pentru creditul din exemplu. Dacă indicele nu urcă, banii rămân ai tăi, iar dacă urcă, șocul e deja acoperit.
A doua variantă e refinanțarea către o dobândă fixă, iar aici salariul tău contează direct. Banca nouă îți analizează venitul de acum, așa că o mărire primită după primul contract poate face diferența la aprobare. Diferența de 523 de lei dintre cele două rate din exemplu e mare, dar calculul se face cu toate costurile refinanțării și cu durata perioadei fixe pe masă.
Cine are deja dobândă fixă poate folosi mărirea altfel. Eu aș pune banii întâi într-un fond de urgență și abia apoi m-aș gândi la rambursări anticipate, pentru că un sold mai mic la bancă nu plătește nicio factură în luna în care rămâi fără venit. Sfârșitul perioadei fixe e al doilea reper, fiindcă atunci se vede dacă ai strâns destulă pernă pentru partea variabilă.
Ce urmează pentru ratele din 2027
IRCC pentru primul trimestru din 2027 va fi calculat din tranzacțiile interbancare din iulie-septembrie 2026, interval în care principalele cotații au rămas aproape neschimbate până în ultima decadă a lui septembrie, potrivit BNR. Urcările din ultimele zile ale lui septembrie vor cântări puțin în această medie, iar cele din octombrie vor intra în IRCC-ul din trimestrul al doilea al lui 2027.
BNR estimează că inflația anuală va urca până la finalul lui 2026, mai ales din cauza combustibililor și a energiei, iar presiuni dezinflaționiste mai clare sunt așteptate mai târziu, pe măsură ce cererea din economie slăbește. Lectura mea pentru rata ta e că, în lunile următoare, prețul petrolului cântărește mai mult decât salariile, care cresc încet și pierd teren în fața prețurilor. Următoarea ședință de politică monetară a BNR este programată pe 12 noiembrie 2026, iar minuta deliberărilor din octombrie apare pe 20 octombrie.
Întrebări frecvente
Scade rata variabilă dacă salariile din economie încetinesc?
Rata variabilă poate scădea după o încetinire a salariilor numai dacă încetinirea reduce inflația și BNR coboară dobânda de politică monetară. Efectul ajunge apoi în IRCC cu aproximativ două trimestre întârziere. La un credit cu dobândă fixă, rata rămâne aceeași pe toată perioada fixă, indiferent de evoluția salariilor.
Contează salariul mediu pe economie la aprobarea unui credit nou?
Salariul mediu pe economie nu intră în analiza băncii, care se uită la venitul tău net. Regulamentul BNR nr. 17/2012 limitează gradul de îndatorare, adică ponderea tuturor ratelor în venitul net, la 40% pentru creditele în lei și la 45% pentru creditul destinat primei locuințe.
De ce IRCC reacționează mai încet decât ROBOR?
IRCC reacționează mai încet pentru că este o medie trimestrială a dobânzilor din tranzacțiile interbancare efective, aplicată cu un decalaj de două trimestre. ROBOR se publică zilnic, iar contractele care îl folosesc preiau de regulă valoarea la trei sau la șase luni. La o urcare bruscă a dobânzilor, creditele pe ROBOR simt efectul mai repede, iar cele pe IRCC mai târziu.
Cum îmi calculez singur ce pondere are rata în venit?
Ponderea ratei în venit se obține împărțind rata lunară la venitul net lunar și înmulțind rezultatul cu 100. O rată de 1.418 lei la un venit net de 11.376 de lei înseamnă 12,5%. Dacă aduni toate ratele pe care le plătești și faci același calcul, obții gradul de îndatorare la care se uită băncile când aprobă un credit nou.
Ce se întâmplă cu rata când se termină perioada de dobândă fixă?
La finalul perioadei de dobândă fixă, dobânda trece pe formula variabilă scrisă în contract, de regulă IRCC plus o marjă stabilită la semnare, iar rata se recalculează pe soldul rămas. Dacă IRCC plus marja depășește dobânda fixă de până atunci, rata crește, motiv pentru care formula din contract trebuie citită cu câteva luni înainte de termen.

Skoda Octavia, Fabia și Superb sunt modele întâlnite frecvent pe drumurile din România, iar multe exemplare continuă să fie utilizate chiar și după 15 sau 20 de ani. Pe măsură ce mașinile îmbătrânesc, apar reparații care necesită înlocuirea unor componente, iar piesele originale noi pot avea prețuri greu de justificat. Pentru proprietarii care caută dezmembrari skoda, piața pieselor second-hand poate oferi alternative accesibile, însă identificarea corectă a generației este esențială.
O piesă recuperată de pe un autoturism asemănător nu este neapărat compatibilă. Diferențele dintre generații, motorizări și echipări pot transforma o achiziție aparent avantajoasă într-o cheltuială inutilă.
De ce generația contează mai mult decât denumirea modelului
Skoda Octavia este un exemplu potrivit pentru a înțelege cât de mult se poate schimba un autoturism de la o generație la alta. Octavia I, Octavia II și Octavia III au fost construite pe platforme tehnice diferite, chiar dacă au păstrat aceeași denumire comercială.
O portieră de Octavia II nu poate fi montată direct pe Octavia III, iar diferențele se extind și la faruri, bare de protecție, suspensie sau instalația electrică. În plus, anumite modele au primit actualizări importante în timpul producției, care au modificat aspectul și configurația unor componente.
Situații similare apar la Skoda Fabia și Superb. Din acest motiv, anul fabricației trebuie corelat cu generația exactă, deoarece perioada de producție a două generații se poate suprapune.
Faceliftul poate schimba piesele fără să schimbe modelul
O confuzie frecventă apare între versiunile fabricate înainte și după facelift. Producătorii modifică uneori farurile, barele de protecție, grila frontală sau echipamentele electronice, fără să introducă o generație complet nouă.
De exemplu, Skoda Octavia II a primit un facelift în 2008, care a schimbat considerabil partea frontală. Deși ambele versiuni aparțin aceleiași generații, anumite elemente de caroserie nu sunt direct interschimbabile.
La fel, o oglindă laterală poate avea funcții diferite în funcție de echipare. Unele versiuni includ încălzire, reglaj electric sau rabatare automată, iar altele utilizează configurații mai simple.
Când cumperi o piesă second-hand, este important să verifici nu doar dacă provine de la același model, ci și dacă aparține versiunii potrivite.
Piesele comune cu Volkswagen nu sunt întotdeauna compatibile
Un avantaj al autoturismelor Skoda este utilizarea unor platforme și componente comune cu alte mărci din Grupul Volkswagen. Anumite motorizări, cutii de viteze și sisteme mecanice se regăsesc și pe modele Volkswagen, Seat sau Audi.
De exemplu, Skoda Octavia și Volkswagen Golf din generații tehnice apropiate pot utiliza senzori, alternatoare sau componente ale motorului identice. Totuși, compatibilitatea trebuie verificată individual.
Diferențele dintre codurile de motor, transmisiile utilizate sau echipările disponibile pot influența alegerea pieselor. Un alternator provenit de la un Volkswagen Golf nu este automat potrivit pentru orice Skoda Octavia.
Pentru cei care analizează oferte de dezmembrari skoda, compararea codurilor originale poate confirma dacă o componentă comună mai multor modele poate fi utilizată în siguranță.
Cum identifici corect o componentă second-hand
Înainte de cumpărare, seria VIN a autoturismului poate ajuta la identificarea configurației originale. Aceasta este utilă mai ales în cazul componentelor mecanice și electronice, unde diferențele nu sunt întotdeauna vizibile.
Codul OEM reprezintă un alt reper important. Două piese pot avea aceeași formă, dar specificații diferite, iar compararea referințelor reduce riscul unei alegeri nepotrivite.
În cazul motoarelor, trebuie verificat și codul motorizării. De exemplu, două versiuni 1.9 TDI pot utiliza anumite componente diferite, în funcție de configurație și perioada de fabricație.
Pentru modulele electronice, compatibilitatea poate depinde inclusiv de versiunea software sau de necesitatea unor proceduri de codare după montaj.
Ce piese Skoda merită cumpărate din dezmembrări
Elementele de caroserie, farurile, oglinzile și accesoriile interioare pot reprezenta alegeri avantajoase atunci când sunt în stare bună. Pentru autoturismele mai vechi, găsirea unei componente originale poate fi mai practică decât achiziționarea unei variante aftermarket de calitate incertă.
În cazul pieselor mecanice, precum turbinele, cutiile de viteze sau compresoarele de climatizare, verificarea provenienței este importantă. Uzura internă nu poate fi întotdeauna observată din fotografii, iar o defecțiune descoperită după montaj poate genera cheltuieli suplimentare.
DDG Dezmembrări reprezintă o opțiune pentru proprietarii care caută componente auto second-hand, inclusiv pentru diferite modele Skoda, în funcție de disponibilitatea pieselor.
O reparație avantajoasă începe cu identificarea corectă a componentei. Atunci când cauți dezmembrari skoda, verificarea generației, a versiunii facelift și a codurilor originale te poate ajuta să eviți comenzile greșite. O piesă compatibilă și aflată în stare bună poate reduce costurile de întreținere și poate contribui la prelungirea duratei de utilizare a autoturismului.

Sursa foto: pexels.com
Când ai un incisiv strâmb sau dinții de jos înghesuiți, gândul la un aparat dentar clasic, din metal, te poate face să amâni vizita la stomatolog – mai ales dacă îți dorești o soluție discretă. Însă vârsta nu este un obstacol pentru a-ți îndrepta dinții; ceea ce contează cu adevărat sunt sănătatea gingiilor, mușcătura și spațiul disponibil pe arcadă.
Gutierele transparente sunt prima opțiune la care se gândește multă lume, dar nu sunt singura alternativă estetică. Aparatele cu brackeți din ceramică sau safir, precum și cele linguale (montate pe spatele dinților), oferă niveluri diferite de discreție și vin cu propriile cerințe de îngrijire.
Totuși, decizia nu se rezumă doar la aspectul aparatului. Studiile arată că succesul gutierelor transparente depinde de tipul de mișcare de care au nevoie dinții și de diagnosticul corect. În plus, simularea 3D pe care o vezi pe ecran este doar un ghid de lucru, nu o garanție automată a rezultatului final.
Înghesuirea dinților: de ce fiecare caz are nevoie de o soluție diferită?
Două cazuri pot arăta aproape identic la o primă privire în oglindă și totuși să necesite tratamente complet diferite. Când evaluează o înghesuire dentară, ortodontul nu se uită doar la poziția dinților din față: el verifică cât spațiu lipsește pe arcadă, dacă dinții sunt doar răsuciți sau și înclinați, cum se îmbină măselele și care este starea osului și a gingiilor.
Vârsta adultă nu este un obstacol pentru îndreptarea dinților, însă istoricul tău dentar – plombele vechi, un eventual aparat purtat în copilărie sau retracțiile gingivale – poate schimba strategia. Dinții suprapuși sunt doar semnul vizibil din exterior; un plan de tratament corect se construiește în funcție de structurile din profunzime și de mușcătură.
Ce opțiuni ai dacă nu vrei brackeți metalici clasici?
Dacă îți dorești să îți îndrepți dinții fără să porți un aparat vizibil din metal, stomatologia modernă oferă trei alternative principale, fiecare având avantaje și cerințe specifice:
1. Gutierele transparente (Alignerele)
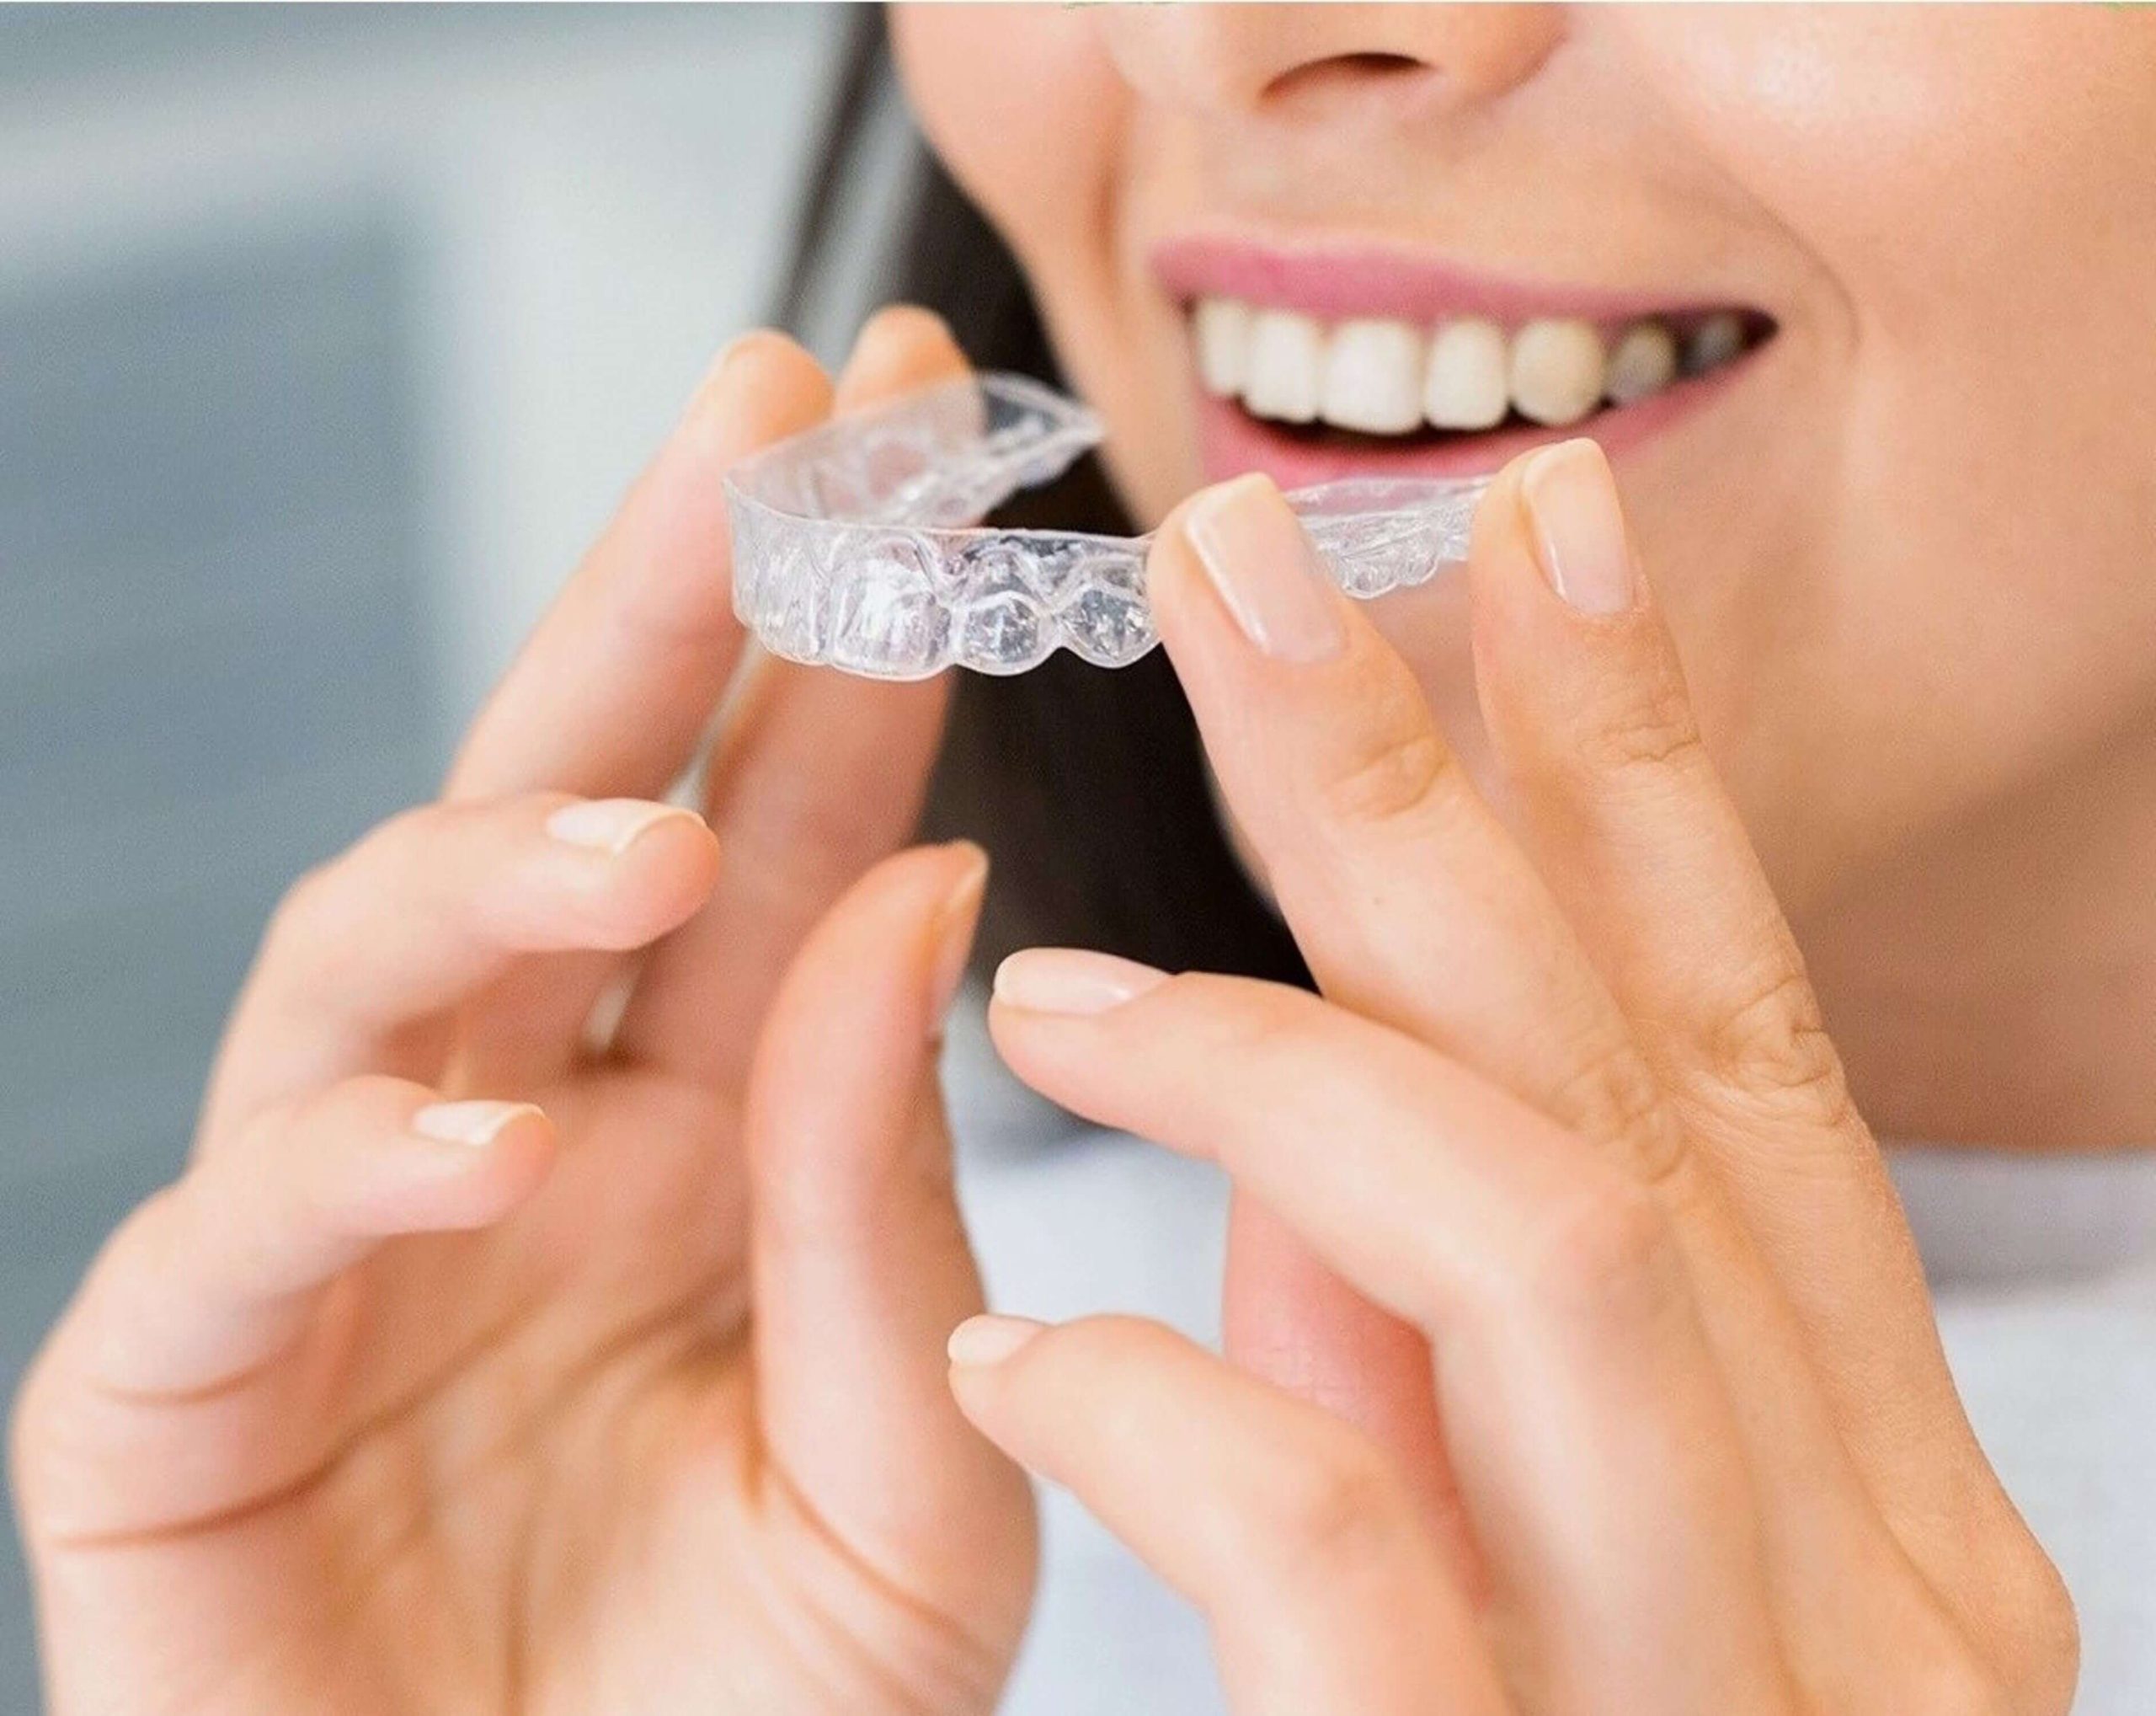
Sunt o serie de gutiere din plastic transparent, realizate la comandă, care mută dinții treptat.
- Cum funcționează: Le porți zilnic și le schimbi periodic cu setul următor.
- Avantaje: Sunt aproape invizibile, foarte confortabile și le poți scoate ușor când mănânci sau când te speli pe dinți.
- De reținut:Cer o disciplină riguroasă, trebuie purtate între 20 și 22 de ore pe zi pentru a da rezultate. Studiile clinice recente arată că pentru malocluziile ușoare și moderate, gutierele transparente oferă rezultate excelente, comparabile cu ale aparatelor fixe. Dacă iei în calcul un aparat dentar Invisalign în Brașov, cel mai bine este să programezi o evaluare la clinica Dentetico, unde specialiștii vor analiza pentru a afla dacă această metodă este potrivită pentru complexitatea cazului tău.
2. Brackeții estetici (din safir sau ceramică)
Dacă preferi un aparat fix, dar vrei o variantă mult mai discretă decât cea metalică, poți opta pentru brackeți din ceramică sau safir transparent sau de culoarea dintelui.
- Cum funcționează: Se lipesc pe fața exterioară a dinților la fel ca aparatul clasic, dar se blochează vizual pe suprafața smalțului.
- Avantaje: Safirul este complet transparent și nu își schimbă culoarea în timp, iar ceramica imită fidel nuanța naturală a dintelui.
- De reținut: Fiind aparate fixe, oferă un control foarte precis asupra mișcărilor dentare complexe, fără să depindă de atenția ta zilnică de a le da jos sau pune la loc.
3. Aparatul lingual
Este varianta fixă care mută brackeții în întregime pe fața interioară a dinților (spre limbă).
- Cum funcționează: Funcționează ca un aparat fix clasic, dar este montat complet ascuns în spatele dinților.
- Avantaje: Este 100% invizibil din exterior.
- De reținut: Cercetările asupra ortodonției linguale arată că, fiind poziționat spre interior, aparatul poate necesita o scurtă perioadă de adaptare pentru vorbire și confortul limbii în primele săptămâni.
Cum alegi opțiunea potrivită pentru tine?
Alegerea celei mai bune metode nu depinde doar de cât de discret este aparatul, ci și de diagnosticul tău ortodontic. La consultația inițială, medicul va analiza:
- complexitatea mișcărilor necesare (unele rotații sau înclinări severe se controlează mai ușor cu un aparat fix estetic, în timp ce înghesuirile ușoare și moderate răspund excelent la gutiere);
- stilul tău de viață și rutina zilnică (dacă știi că nu vei purta gutierele 22 de ore pe zi, o variantă fixă din safir sau ceramică poate fi mai sigură);
- starea de sănătate a gingiilor și a osului.
Tratamentul continuă și după alinierea dinților
Momentul în care dinții arată drepți nu reprezintă finalul drumului. Evaluările clinice privind precizia planificării digitale arată că dinții pot avea ritmuri proprii de deplasare, motive pentru care ortodontul poate recomanda mici ajustări pe parcurs.
Indiferent de soluția aleasă (gutiere transparente, safir, ceramică sau lingual), după etapa activă de îndreptare urmează perioada de contenție.
Analizele de specialitate privind stabilitatea tratamentelor reconfirmă că dinții au o tendință naturală de a reveni spre poziția inițială. De aceea, medicul îți va aplica o contenție (o sârmă foarte fină lipită pe interiorul dinților sau o gutieră de noapte). Menținerea rezultatului este la fel de importantă ca tratamentul în sine.
Un zâmbet drept și sănătos începe cu o consultație amănunțită, în care medicul îți explică opțiunile potrivite pentru situația ta din gură și te ajută să alegi metoda care se potrivește cel mai bine cu stilul tău de viață.
Informațiile din acest articol au scop exclusiv informativ și educațional. Nu înlocuiesc consultul unui medic sau specialist.
Referințe:
- https://pubmed.ncbi.nlm.nih.gov/37086643/;
- https://pmc.ncbi.nlm.nih.gov/articles/PMC8028485/;
- https://pubmed.ncbi.nlm.nih.gov/39947778/;
- https://pmc.ncbi.nlm.nih.gov/articles/PMC11604254/;
- https://pmc.ncbi.nlm.nih.gov/articles/PMC9702322/;
- https://pubmed.ncbi.nlm.nih.gov/37219527/.

Alexandru Nazare, numele care revine la Ministerul Finanțelor indiferent de schimbările politice. Cifrele care explică această continuitate
Într-o perioadă marcată de instabilitate politică și schimbări succesive ale formulelor guvernamentale, Alexandru Nazare continuă să fie luat în calcul...

Hyundai își consolidează poziția pe piața auto din România și pregătește cinci lansări majore până în 2027
Hyundai continuă să își consolideze prezența pe piața auto din România, mizând pe electrificare, diversificarea gamei de modele și satisfacția...

Cele mai frecvente plângeri ale clienților de rent a car în Cluj și cum le eviți
Notificarea de la bancă apare când te aștepți mai puțin, la câteva săptămâni după ce ai predat cheile, când vacanța...


Marco Rubio susține activitatea ambasadoarei SUA în Grecia, Kimberly Guilfoyle și apreciază rolul său în consolidarea intereselor energetice americane în Europa de Sud-Est
Secretarul de stat american Marco Rubio a transmis un mesaj public de susținere pentru activitatea ambasadoarei Statelor Unite în Grecia,...

De ce unele amenzi din Bulgaria ajung în România după luni sau chiar ani?
Un șofer român poate primi la domiciliu o amendă din Bulgaria mult timp după călătoria în care a fost înregistrată...

Musafiri neanunțați în garsonieră: ce văd ei din viața ta digitală
Sună cineva la ușă, la nouă seara: trei colegi cu o pungă de covrigi și ideea că tot treceau pe...

Ce fac dacă baloanele se lipesc de piele sau haine?
Un balon se apropie de mâneca unei bluze și rămâne acolo, de parcă și-ar fi găsit locul. Îl desprinzi, iar...


-
 Uncategorizedacum 2 zile
Vă puteți păstra fișierele în siguranță? Sfaturi practice pentru protecția datelor
-
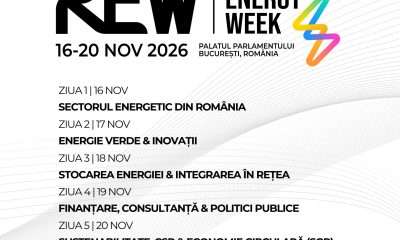
 Comunicateacum 2 zile
ROMANIAN ENERGY WEEK revine la Palatul Parlamentului, între 16 și 20 noiembrie 2026, cu cinci zile de dialog despre viitorul energetic al României
-
 Uncategorizedacum 2 zile
Commerce Innovation Summit 2026: Pe 19 octombrie aflăm ce funcționează cu adevărat în retail, eCommerce și payments în era AI.
-
Anunturiacum 2 zile
Anunt Public pentru Autorizația de desfiintare nr. 4 din 20/01/2026 emisa de PRIMARIA ORASULUI BARAOLT
-

 Comunicateacum o zi
FOTOGEOGRAFICA 2026 a celebrat 30 de ani de excelență fotografică la Palatul Parlamentului
-
Politicaacum 2 zile
Alexandru Nazare, numele care revine la Ministerul Finanțelor indiferent de schimbările politice. Cifrele care explică această continuitate
-
 Uncategorizedacum 2 zile
Romanian Security Fair a luat startul în forță la Romexpo
-
 Anunturiacum 2 zile
Orașele care nu dorm: cum arată munca de noapte în România