

Actualitate
Care sunt principalele servicii oferite de casele de amanet?


Multă lume își imaginează o casă de amanet ca pe un loc întunecat dintr-un film vechi, cu un tip morocănos în spatele unui geam gros care îți dă câțiva bănuți pe ceasul bunicului. Realitatea de azi e cu totul alta, iar dacă n-ai călcat niciodată într-una, probabil ai o imagine destul de greșită despre ce se întâmplă acolo. Casele de amanet moderne sunt, de fapt, mici afaceri financiare bine puse la punct, cu evaluatori care chiar se pricep și cu o ofertă mult mai largă decât simplul împrumut pe gaj.
Dacă vrei răspunsul scurt, principalele servicii oferite de casele de amanet sunt împrumutul pe gaj, vânzarea și cumpărarea de bunuri uzate, evaluarea profesională a obiectelor de valoare, plus opțiunile de prelungire a contractului și de răscumpărare a bunului lăsat în garanție. Restul articolului intră în detaliile fiecăruia, pe rând și pe înțelesul tuturor.
Am ajuns să înțeleg lucrul ăsta mai bine după ce un prieten a avut nevoie urgentă de bani pentru o reparație la mașină. În loc să intre într-un credit de consum cu birocrație de o săptămână, a rezolvat totul într-o jumătate de oră cu un lanț de aur și un laptop. M-a surprins cât de simplu și de transparent a fost. Așa că hai să trecem prin tot ce poate oferi, concret, o astfel de afacere, fără mituri și fără perdea.
Amanetul propriu-zis, inima oricărei astfel de afaceri
Serviciul de bază, cel de la care vine și numele, rămâne amanetarea. Ideea e simplă în esență. Aduci un bun de valoare, primești pe el o sumă de bani sub formă de împrumut, iar bunul tău rămâne în custodia casei de amanet ca garanție până când plătești înapoi. Nu vinzi nimic în momentul ăla, doar lași obiectul drept gaj.
Ce mi se pare frumos la mecanismul ăsta e că nu îți pierzi proprietatea. Bunul e al tău în continuare, doar că stă temporar în seiful lor. Dacă te întorci în termenul stabilit și achiți suma împrumutată plus dobânda, îl primești înapoi exact așa cum l-ai lăsat. E o formă de creditare veche de mii de ani, una dintre cele mai vechi din istoria omenirii, practic.
Și aici merită o paranteză istorică, fiindcă povestea e mai veche decât ne-am închipui. Practica amanetului funcționa deja în China antică, acum vreo trei mii de ani, iar în Europa medievală instituții de tip „monte di pietà” ofereau împrumuturi sărmanilor pe garanții, ca alternativă la cămătarii care storceau dobânzi inumane. Chiar și familia Medici, cea cu băncile faimoase, are rădăcini legate de acest gen de comerț. Cele trei bile aurii care apar și astăzi pe firmele multor case de amanet din lume vin tocmai din blazonul familiei Medici.
Cum funcționează concret un contract de amanet
Când amanetezi ceva, nu pleci doar cu banii și cu o strângere de mână. Primești un contract scris, un document oficial care prevede suma împrumutată, dobânda, termenul de răscumpărare și descrierea exactă a bunului lăsat în gaj. E un act care te protejează pe tine, nu doar pe ei, și ăsta e un detaliu pe care multă lume îl ignoră.
Termenul tipic e de regulă între câteva săptămâni și câteva luni, în funcție de casă și de înțelegere. Pe toată durata asta, obiectul tău e păstrat în condiții de siguranță, asigurat de obicei împotriva furtului sau a deteriorării. Tu ai libertatea să te întorci oricând în interval ca să-l răscumperi. Nu trebuie să aștepți scadența finală.
Un lucru bun de știut e că, spre deosebire de un credit bancar, aici nu se face niciun fel de verificare a istoricului tău financiar. Nu contează dacă ai întârzieri la bancă, dacă ești pe lista rea a Biroului de Credit sau dacă n-ai venituri stabile. Garanția o reprezintă obiectul, nu CV-ul tău financiar, iar asta schimbă complet ecuația pentru o grămadă de oameni care altfel ar fi refuzați peste tot.
Dobânda și costurile care chiar contează
Aici e partea unde trebuie să fii atent, fiindcă dobânda la amanet nu e mică. Casele de amanet percep un comision lunar sau o dobândă care, raportată anual, poate părea piperată față de un credit bancar clasic. Dar comparația asta e cam nedreaptă, dacă stăm să ne gândim.
Un amanet e gândit ca o soluție de scurtă durată, pentru câteva zile sau săptămâni, nu pentru ani de zile. Dacă iei o sumă mică pe care o returnezi în două săptămâni, costul real în lei e adesea modest, chiar dacă procentul anualizat sună intimidant. Important e să întrebi din start care e dobânda exactă, dacă există comisioane suplimentare și cât te costă în lei concreți, nu doar în procente.
O casă de amanet serioasă îți va explica totul clar, fără să ascundă nimic în litere mărunte. Dacă cineva e evaziv la întrebările astea, e un semnal de alarmă. Banii sunt banii tăi, iar dreptul de a înțelege exact ce semnezi nu se negociază.
Vânzarea și cumpărarea de bunuri
Pe lângă împrumuturi, aproape orice casă de amanet funcționează și ca un magazin de vânzare-cumpărare. Aici lucrurile se schimbă față de amanet. Dacă alegi varianta de vânzare, nu mai lași bunul drept gaj, ci îl vinzi definitiv și pleci cu banii, fără obligația de a-l mai răscumpăra vreodată.
Diferența e importantă și o subliniez fiindcă oamenii le confundă des. La amanet, intenția e să-ți recuperezi obiectul. La vânzare, te desparți de el pentru totdeauna. Multă lume alege a doua variantă când are un obiect de care nu mai are nevoie și vrea pur și simplu să-l transforme în bani lichizi, rapid.
Iar de cealaltă parte a tejghelei stă magazinul propriu-zis. Casele de amanet vând la rândul lor bunurile pe care le-au cumpărat sau pe care foștii proprietari nu le-au mai răscumpărat. Așa ajungi să găsești acolo telefoane, laptopuri, bijuterii, ceasuri, biciclete, scule electrice și tot felul de obiecte, adesea la prețuri considerabil mai mici decât în comerțul clasic.
De ce produsele de la amanet sunt o opțiune bună
Hai să recunoaștem, cuvântul „second-hand” încă sperie o parte din lume. Dar dacă te gândești puțin, multe dintre bunurile dintr-o casă de amanet sunt aproape noi, verificate și funcționale. Nimeni nu pune în vânzare un laptop care nu pornește sau un inel fals.
Marele avantaj e că aceste produse trec printr-o evaluare tehnică înainte să ajungă pe raft. Un telefon e testat, un ceas e autentificat, o bijuterie e cântărită și verificată ca aur curat. Practic, primești un filtru de calitate pe care la o vânzare între persoane particulare, pe diverse site-uri de anunțuri, nu îl ai niciodată.
Eu însumi mi-am luat la un moment dat o pereche de boxe de la o casă de amanet, la jumătate de preț față de magazin, și funcționează impecabil și azi. Sigur, trebuie să te uiți cu atenție la ce cumperi și să întrebi de garanție, dar raportul calitate-preț poate fi excelent. Pentru cineva care vânează un chilipir, locurile astea sunt o mină de aur ignorată pe nedrept.
Evaluarea profesională a bunurilor
Un serviciu pe care puțină lume îl asociază cu casele de amanet, dar care e absolut central, e evaluarea. Înainte să-ți dea un leu, evaluatorul trebuie să stabilească exact cât valorează ce ai adus. Și aici intervine o întreagă expertiză tehnică, mult mai serioasă decât pare la prima vedere.
Pentru aur, de pildă, se folosesc teste chimice cu acid, balanțe de precizie și uneori aparate care măsoară puritatea fără să zgârie metalul. Caratele contează enorm, fiindcă diferența dintre un aur de 14 și unul de 18 carate înseamnă o sumă substanțială. Un evaluator bun îți spune pe loc gramajul, finețea și valoarea de piață, fără să te ducă cu vorba.
La ceasuri și bijuterii de marcă, evaluarea merge și mai în adâncime. Se verifică autenticitatea, starea mecanismului, eventualele certificate sau cutii originale. Un ceas elvețian autentic și unul contrafăcut pot arăta identic pentru un ochi neexperimentat, însă diferența de valoare e uriașă. De aceea expertiza dintr-o casă de amanet bună e un serviciu în sine, util chiar și atunci când nu vrei să amanetezi nimic, ci doar să afli cât valorează un obiect moștenit.
Categoriile de bunuri pe care le poți amaneta
Gama de obiecte acceptate s-a lărgit mult în ultimii ani. Pe vremuri se mergea aproape exclusiv pe aur, dar astăzi casele de amanet acceptă o varietate impresionantă de bunuri. Hai să le luăm pe rând, pe categoriile cele mai întâlnite.
Aurul și bijuteriile, vedetele incontestabile
Aurul rămâne regele amanetului, și asta nu întâmplător. E un metal cu valoare stabilă, ușor de evaluat, ușor de păstrat și cu o cerere constantă pe piață. Indiferent dacă vorbim de lănțișoare, inele, cercei, brățări sau monede, aurul se transformă rapid în bani.
Ce e bine de știut e că, pentru aur, primești de obicei cel mai bun raport între valoare și sumă împrumutată. Casele de amanet se simt confortabil cu aurul fiindcă știu că, în cel mai rău caz, îl pot valorifica oricând. Argintul și platina intră și ele în discuție, deși la valori mai modeste. Pietrele prețioase, diamantele mai ales, pot ridica semnificativ evaluarea unei bijuterii, dacă sunt autentice și bine certificate.
Electronice, telefoane și laptopuri
A doua mare categorie e cea a aparaturii electronice. Telefoanele de top, laptopurile performante, tabletele, consolele de jocuri și camerele foto profesionale sunt foarte căutate. Logica e simplă, aceste obiecte își păstrează o bună parte din valoare și au căutare la revânzare.
Aici evaluarea ține cont de model, de vechime, de starea fizică și de funcționalitate. Un telefon de acum cinci ani valorează evident mai puțin decât ultimul model lansat, chiar dacă amândouă merg perfect. Casele de amanet urmăresc piața și știu exact cât cere lumea pe fiecare model, așa că oferta lor reflectă realitatea de pe piața second-hand, nu o cifră trasă din burtă.
Ceasuri de lux și articole de brand
O nișă care a crescut spectaculos e cea a obiectelor de lux. Ceasuri elvețiene, genți de designer, ochelari de firmă, stilouri scumpe și alte articole de brand. Pentru oamenii care dețin astfel de obiecte, amanetul e o cale discretă de a obține lichidități fără să-și vândă definitiv comorile.
Evaluarea aici cere o pricepere aparte, fiindcă piața contrafacerilor e uriașă, iar o geantă falsă bine făcută poate păcăli pe oricine. Casele de amanet specializate pe lux au evaluatori instruiți tocmai pentru asta. Pentru deținătorul unui astfel de obiect, e o liniște să știe că poate scoate bani pe el la nevoie și apoi să-l recupereze, fără să-l înstrăineze.
Amanetul auto, o variantă mai puțin cunoscută
Mai rar, dar tot mai prezent, e amanetul pe autovehicule. Aici lucrurile pot funcționa în două feluri. Fie lași mașina efectiv în custodia casei de amanet, fie, în anumite cazuri, păstrezi mașina și se reține doar actul de proprietate ca garanție, în timp ce tu continui s-o folosești.
Sumele implicate sunt evident mai mari, fiindcă și valoarea garanției e mai mare. Pentru cineva care are nevoie urgentă de o sumă consistentă și deține o mașină în stare bună, varianta asta poate fi mai rapidă și mai puțin birocratică decât un credit bancar cu mașina drept garanție. Nu toate casele oferă serviciul ăsta, deci merită întrebat din timp.
Răscumpărarea, prelungirea și ce se întâmplă dacă nu plătești
Bun, ai amanetat un obiect și ai luat banii. Ce urmează? Aici intervin câteva servicii pe care e bine să le cunoști dinainte, ca să nu ai surprize.
Răscumpărarea e momentul în care te întorci, plătești suma împrumutată plus dobânda acumulată și pleci cu obiectul tău. Poți face asta oricând în interiorul termenului, nu doar la final. Cu cât te întorci mai repede, cu atât dobânda acumulată e mai mică, logic.
Dacă însă nu reușești să strângi banii la timp, multe case de amanet îți oferă posibilitatea de prelungire a contractului. Practic, plătești dobânda acumulată până în acel moment și prelungești termenul, păstrând bunul în gaj. E o supapă utilă pentru cei care mai au nevoie de puțin timp și nu vor să piardă obiectul.
Iar dacă nici așa nu poți plăti și termenul expiră definitiv, intervine ceea ce se numește executarea gajului. Casa de amanet are dreptul să valorifice bunul, adică să-l vândă, pentru a-și recupera împrumutul. Aici e diferența esențială față de un credit obișnuit, fiindcă nu rămâi dator și nu vine nimeni să te execute silit pentru rest. Pierzi obiectul, dar atât, fără datorii ascunse care să te urmărească ani la rând. Pe mine asta m-a liniștit cel mai mult când am înțeles cum stă treaba.
De ce aleg, de fapt, oamenii casele de amanet
Acum că am trecut prin servicii, merită să ne întrebăm de ce ar alege cineva un amanet în loc de un credit clasic sau de un IFN. Motivele sunt mai multe și, sincer, destul de convingătoare în anumite situații.
Rapiditatea e probabil cel mai puternic argument. Într-o casă de amanet rezolvi totul în minute, nu în zile, fără formulare interminabile, fără aprobări care întârzie și fără adeverințe de venit. Aduci obiectul, primești banii, gata. E genul de simplitate de care ai nevoie exact când ești presat de timp.
Apoi vine accesibilitatea, care cântărește enorm pentru mulți. Cum ziceam, nu se verifică istoricul de credit, așa că ușa rămâne deschisă și pentru cei pe care băncile i-ar refuza din start. Pentru un om care a trecut printr-o perioadă financiară grea și a ajuns pe listele negre, amanetul devine uneori singura cale legală și sigură de a face rost de bani repede.
Discreția întregește tabloul. Tranzacția rămâne între tine și casa de amanet, fără raportări către birouri de credit și fără să afle nimeni. Pentru destui oameni, demnitatea de a-și rezolva o problemă fără să dea explicații contează mult. La toate astea se adaugă liniștea că nu intri în capcana datoriilor care se rostogolesc, fiindcă riscul tău maxim rămâne să pierzi obiectul, nu să aluneci într-o spirală fără ieșire.
La ce să te uiți când alegi o casă de amanet
Nu toate casele de amanet sunt la fel, asta e clar. Diferența dintre una serioasă și una dubioasă se vede în câteva detalii pe care le observi de la prima vizită, dacă știi la ce să fii atent. Merită să le ai în minte înainte să pui piciorul în prima ușă care îți iese în cale.
Transparența e primul lucru pe care îl cauți. O casă de amanet corectă îți explică din start dobânda, termenul, comisioanele și valoarea evaluării, fără ezitări și fără să te zorească. Contractul scris e obligatoriu, iar dacă cineva încearcă să rezolve „pe încredere”, fără acte, e momentul să te întorci din drum. Reputația spune și ea multe, așa că citește recenzii, întreabă cunoscuți și vezi de cât timp funcționează locul în zonă.
Profesionalismul evaluării și condițiile în care îți sunt păstrate bunurile contează la fel de mult. Un loc care investește în seifuri, în asigurare și în evaluatori instruiți inspiră altă încredere. O casă de amanet cu o prezență solidă și o reputație construită în timp, cum este the empire, arată genul de seriozitate la care merită să te raportezi când compari opțiunile. Nu zic să mergi orbește nicăieri, zic doar să cauți acel nivel de profesionalism oriunde ai ajunge.
Și, poate cel mai important, nu te grăbi. Compară ofertele a două sau trei case înainte să te decizi, mai ales dacă vorbim de sume mari sau de obiecte cu valoare sentimentală. O diferență de evaluare de câteva sute de lei se vede direct în buzunarul tău, iar dreptul de a alege e tot al tău.
Amanetul, o unealtă financiară mai utilă decât pare
Dacă strângem firele, casele de amanet sunt mult mai mult decât locuri unde dai un obiect pe câțiva bani. Sunt mici centre financiare care oferă împrumuturi pe gaj, vânzare și cumpărare de bunuri, evaluări profesionale, prelungiri de contract și o discreție pe care puține alternative ți-o oferă. Toate astea, cu o viteză și o simplitate greu de egalat.
Sigur, ca orice unealtă, trebuie folosită cu cap. Dobânda nu e neglijabilă, iar amanetul nu e o soluție pentru datorii pe termen lung. Dar pentru o nevoie punctuală de lichidități, pentru un chilipir bun la cumpărare sau pentru a afla cât valorează un obiect moștenit, locurile astea își merită cu prisosință reputația recâștigată.
Important e să intri informat, să pui întrebări și să alegi o casă serioasă. Odată ce înțelegi cum funcționează mecanismul, frica și prejudecățile dispar de la sine, iar în locul lor rămâne un instrument financiar onest, vechi de mii de ani, care încă își face treaba la fel de bine ca în prima zi.
Întrebări frecvente despre serviciile caselor de amanet
Ce înseamnă, de fapt, să amanetezi un obiect?
A amaneta înseamnă să lași un bun de valoare drept garanție la o casă de amanet și să primești în schimb un împrumut în bani. Obiectul rămâne al tău și stă în custodia casei până când achiți suma împrumutată plus dobânda, moment în care îl recuperezi. Nu vinzi nimic, doar gajezi temporar bunul. Diferența față de un credit clasic e că aici garanția o reprezintă obiectul, nu veniturile sau istoricul tău financiar.
Ce bunuri pot fi amanetate la o casă de amanet?
Cele mai căutate sunt aurul și bijuteriile, urmate de aparatura electronică, adică telefoane, laptopuri, tablete și console. Pe lângă acestea, casele de amanet acceptă frecvent ceasuri de lux, genți de designer și alte articole de brand, iar unele lucrează chiar și cu autovehicule. În principiu, orice obiect cu valoare clară de piață și ușor de revândut poate fi amanetat, însă fiecare casă are propria listă de bunuri acceptate.
Cât de mare este dobânda la o casă de amanet?
Dobânda variază de la o casă la alta și se calculează de regulă lunar, motiv pentru care, raportată anual, pare mai ridicată decât la un credit bancar. Important de reținut e că amanetul e gândit pe termen scurt, așa că pe câteva zile sau săptămâni costul real în lei rămâne adesea modest. Cere întotdeauna din start dobânda exactă, eventualele comisioane și suma totală pe care o vei plăti la răscumpărare, exprimată în lei, nu doar în procente.
Ce se întâmplă dacă nu îmi mai răscumpăr obiectul la timp?
Dacă nu reușești să plătești în termen, ai de obicei opțiunea de a prelungi contractul, achitând dobânda acumulată și păstrând bunul în gaj. Dacă nici prelungirea nu e posibilă și termenul expiră definitiv, casa de amanet are dreptul să valorifice obiectul, adică să-l vândă pentru a-și recupera împrumutul. Marele avantaj e că nu rămâi dator cu nimic în plus, pierzi doar obiectul amanetat, fără datorii care să te urmărească mai departe.
Se verifică istoricul de credit atunci când amanetez ceva?
Nu, și ăsta e unul dintre cele mai mari avantaje ale amanetului. Casele de amanet nu consultă Biroul de Credit și nu cer adeverințe de venit, fiindcă garanția lor e obiectul lăsat în gaj, nu situația ta financiară. Asta înseamnă că poți obține bani chiar dacă ai întârzieri la bancă sau venituri instabile, atâta timp cât ai un bun de valoare pe care să-l aduci.
Care este diferența dintre a amaneta și a vinde un obiect?
La amanet lași obiectul drept garanție pentru un împrumut, cu intenția clară de a-l recupera plătind suma plus dobânda. La vânzare te desparți definitiv de el, primești banii pe loc și nu mai ai nicio obligație ulterioară. Practic, amanetul e o soluție temporară pentru cineva care vrea bani acum, dar ține la obiect, în timp ce vânzarea e potrivită când nu mai ai nevoie de bun și preferi suma întreagă imediat.


Cheia mașinii stă lângă telefon, contractul e împăturit într-un buzunar al rucsacului, iar în față se deschide ieșirea din oraș. După câțiva kilometri, blocurile se răresc, apar benzinăriile mari de la marginea Capitalei și, aproape fără să observi, drumul începe să semene cu o călătorie adevărată. În punctul acela apare uneori o nelămurire cât se poate de firească: mașina a fost închiriată aici, dar am voie să plec cu ea în Brașov, Constanța, Sibiu, Iași sau oriunde altundeva în țară?
Răspunsul scurt este da. În mod obișnuit, o mașină închiriată în Capitală poate fi folosită pentru deplasări în alte județe ale României, atât timp cât contractul de închiriere permite utilizarea automobilului pe teritoriul țării și sunt respectate condițiile stabilite de companie.
Granița dintre două județe nu funcționează, din perspectiva unei mașini de rent a car, ca o frontieră. Nu trebuie să oprești la Prahova ca să arăți contractul, nici să anunți compania de fiecare dată când treci din Dâmbovița în Argeș. Lucrurile sunt mult mai simple. Totuși, simplitatea asta are câteva note de subsol care merită citite înainte de plecare.
Aici se află, de fapt, diferența dintre o călătorie fără griji și una în care descoperi abia la întoarcere că ai depășit kilometrii incluși, că al doilea șofer nu figura în contract sau că locul în care voiai să predai mașina nu era cel convenit.
O mașină închiriată nu este legată de județul în care ai primit-o
Prima confuzie vine probabil din felul în care vorbim despre serviciile de rent a car. Spunem că am închiriat o mașină în București, la aeroport sau din centrul orașului și, fără să vrem, avem impresia că locul de preluare stabilește și zona în care putem circula.
De regulă, nu așa funcționează contractul.
Locul de preluare arată unde începe relația de închiriere și, de cele mai multe ori, unde trebuie să se termine. Teritoriul în care automobilul poate fi folosit este o chestiune separată.
În condițiile publicate de mai multe companii de rent a car care operează în România, utilizarea mașinii pe teritoriul țării este tratată distinct de ieșirea peste frontieră. De exemplu, unele condiții contractuale precizează expres că automobilul poate fi folosit pe teritoriul României, în timp ce deplasarea în străinătate necesită acord prealabil sau autorizare scrisă.
Practic, dacă ridici automobilul din Capitală și contractul îți permite utilizarea lui în România, poți merge cu el la Sinaia, Brașov, Cluj-Napoca, Timișoara, Tulcea, Craiova sau Suceava fără să închei câte un contract nou la fiecare indicator de județ.
Mi se pare utilă tocmai această distincție: județul nu este problema. Contractul este.
Două mașini ridicate din aceeași parcare pot avea condiții diferite dacă provin de la companii diferite sau chiar dacă sunt închiriate prin pachete diferite. Una poate avea kilometraj nelimitat, alta poate avea o limită zilnică. Una poate include o anumită formă de protecție, cealaltă poate avea o franșiză mai mare. Unele contracte permit simplu deplasarea în întreaga țară, în vreme ce anumite categorii de vehicule pot avea condiții speciale.
De aceea, întrebarea cea mai bună nu este dacă ai voie să treci în alt județ. Întrebarea bună este ce spune contractul despre teritoriul de utilizare, kilometraj și condițiile călătoriei.
De ce contractul contează mai mult decât traseul desenat pe hartă
Când închiriez, măcar în mintea mea, reduc contractul la câteva lucruri concrete. Unde am voie să merg, câți kilometri pot face, cine poate conduce, ce se întâmplă în cazul unei probleme și unde trebuie adusă mașina la final.
Restul poate părea hârtie juridică, până în ziua în care devine foarte concret.
Să presupunem că ridici mașina vineri dimineață și plănuiești un weekend în Transilvania. Pleci spre Brașov, continui până la Sibiu, faci o abatere spre Alba Iulia și duminică te întorci. Pe hartă, traseul pare perfect rezonabil. Totuși, într-o închiriere scurtă se pot aduna surprinzător de mulți kilometri.
Aici merită verificată politica exactă a companiei.
Pe pagina serviciului indicat pentru Bucuresti, operatorul precizează în prezent că pentru rezervările mai lungi de trei zile sunt oferiți kilometri nelimitați. Pentru rezervările de până la trei zile este menționată o limită de 200 km pe zi, iar depășirea poate fi tarifată în funcție de modelul automobilului.
Detaliul acesta schimbă puțin felul în care planifici.
Dacă vrei să faci doar o excursie până la Ploiești și înapoi, probabil nu te preocupă prea mult kilometrul suplimentar. Dacă vrei să cobori spre litoral, apoi să urci către Delta Dunării și să te întorci după două zile, calculul merită făcut înainte.
Nu pentru că nu ai voie să mergi acolo. Ai voie, dacă termenii contractuali o permit. Problema poate fi pur și simplu costul deplasării.
O limită de kilometri nu este o limită geografică. Poți avea voie să circuli în toată România și, în același timp, să ai un anumit număr de kilometri inclus în preț. Cele două condiții sunt deseori confundate.
Ce se întâmplă când treci din Ilfov în Prahova, Argeș sau Constanța
În realitate, nu se întâmplă nimic spectaculos.
Vezi indicatorul cu numele județului și continui să conduci.
Nu există o autorizație specială pentru mașinile închiriate care trec dintr-un județ românesc în altul. Nu trebuie cumpărată o asigurare nouă la fiecare limită administrativă și nici nu primești un document separat pentru Prahova, Brașov ori Constanța.
Important este ca automobilul să circule legal, iar tu să fii șofer autorizat conform contractului.
Din punctul meu de vedere, aici serviciul de rent a car devine cu adevărat util pentru cine vine cu avionul sau cu trenul și are mai multe opriri de făcut. Transportul public leagă destul de bine orașele mari, însă lucrurile se complică atunci când destinația finală este o pensiune aflată la câțiva kilometri de oraș, o comună, o zonă montană sau mai multe localități într-o singură zi.
Un traseu Capitală, Brașov, Bran, Râșnov și retur este mult mai ușor de organizat cu automobilul decât cu patru orare de autobuz deschise simultan pe telefon. La fel, pentru cine are rude în două sau trei orașe, bagaje multe ori copii mici, mașina închiriată își justifică repede existența.
Libertatea aceasta vine însă cu o obligație destul de banală: să nu presupui că toate serviciile de rent a car funcționează identic.
Kilometrii incluși pot decide dacă o ofertă este cu adevărat avantajoasă
Prețul afișat pe zi atrage primul privirea. E firesc. Un automobil la 25 sau 30 de euro pe zi pare mai ieftin decât unul la 35.
Apoi apare kilometrul.
Să spunem că prima ofertă include 200 km pe zi, iar a doua permite kilometraj nelimitat. Dacă ai nevoie de mașină numai pentru deplasări locale, prima variantă poate fi foarte bună. Dacă pregătești un circuit prin țară, diferența de câțiva euro din tariful zilnic se poate topi imediat în costurile kilometrilor suplimentari.
Eu aș calcula traseul realist, nu optimist.
Aplicațiile de navigație îți arată distanța dintre punctul A și punctul B, dar într-o călătorie reală mai cauți hotelul, mai mergi la un restaurant, mai faci o abatere către o atracție, mai ratezi o ieșire. Un drum de 400 km pe hârtie poate deveni 470 fără vreun efort deosebit.
Mai este și acea ispită foarte omenească de a schimba planul pe parcurs. Ajungi la Brașov și cineva spune că, dacă tot suntem aici, am putea continua spre Sibiu. Ajungi la Constanța și te gândești că ar fi păcat să nu vezi și cetatea de la Enisala în ziua următoare.
Cu kilometraj nelimitat, spontaneitatea costă în principal carburant. Cu o limită contractuală, spontaneitatea poate apărea și pe factura de închiriere.
Pagina RentExpert consultată la momentul redactării menționează atât kilometraj nelimitat pentru rezervările de peste trei zile, cât și limita specifică închirierilor mai scurte, ceea ce ilustrează foarte bine de ce durata contractului trebuie pusă lângă distanța traseului, nu analizată separat.
Rovinieta nu trebuie uitată când ieși pe drumurile naționale
Odată părăsită zona urbană, discuția se mută de la contract la drum.
În România, utilizarea rețelei de drumuri naționale este legată de sistemul de tarifare rutieră. La momentul redactării, în septembrie 2026, legislația se află chiar într-o perioadă de tranziție. Legea nr. 103 din 24 iunie 2026 a prorogat până la 1 octombrie 2026 o serie de termene legate de aplicarea noului regim prevăzut de Legea nr. 226/2023. Pentru autoturisme, obligația rovinietei pe rețeaua relevantă de drumuri naționale rămâne o chestiune care trebuie verificată pentru vehiculul folosit.
Tradus din limbaj juridic în limbaj de vacanță: înainte să pleci la drum, întreabă compania dacă mașina are rovinietă valabilă și pentru ce perioadă.
Nu aș cumpăra automat o altă rovinietă înainte să verific.
Mașinile de închiriat circulă frecvent între orașe, iar operatorii pot avea deja această obligație rezolvată pentru flotă. Important este să primești confirmarea, nu să presupui nici într-un sens, nici în celălalt.
Legea stabilește aplicarea rovinietei pe rețeaua de drumuri naționale, cu excepțiile prevăzute pentru anumite sectoare aflate în intravilanul municipiilor.
Pentru un șofer care merge către alt județ, problema nu este teoretică. Autostrăzile și drumurile naționale sunt tocmai arterele pe care le vei folosi cel mai des.
Mai pot exista și tarife distincte de trecere pentru anumite infrastructuri. Dacă traseul include poduri sau sectoare cu taxare separată, acestea trebuie tratate separat de simpla existență a rovinietei. Regimul tarifelor rutiere s-a modificat în ultimii ani și continuă să se schimbe, așa că verificarea făcută în ziua călătoriei valorează mai mult decât un preț memorat dintr-un articol vechi.
Asigurarea nu dispare când schimbi județul
O altă teamă pe care o înțeleg este legată de asigurare.
Unii șoferi se întreabă dacă protecția oferită împreună cu automobilul este valabilă doar în zona în care l-au ridicat. În mod normal, dacă utilizarea este permisă pe teritoriul României, simpla trecere dintr-un județ în altul nu anulează asigurarea.
Dar aici apare un detaliu important: asigurarea și pachetul comercial de protecție nu sunt neapărat același lucru.
Contractele de rent a car pot conține franșize, excluderi și reguli precise în cazul daunelor. Unele situații pot rămâne în sarcina clientului chiar dacă acesta a ales un pachet de protecție. Pot exista condiții legate de anvelope, jante, partea inferioară a mașinii, alimentarea greșită, pierderea cheilor sau folosirea automobilului în afara drumurilor pentru care a fost conceput.
De aceea, dacă planul tău înseamnă asfalt până la hotel, lucrurile sunt destul de simple. Dacă navigația te trimite pe un drum forestier către o cabană aflată la capătul unei văi, eu aș fi mai atent.
Un SUV închiriat nu devine automat vehicul de off-road doar fiindcă are garda la sol ceva mai mare.
O zgârietură produsă într-o parcare și o daună provocată după ce ai intrat deliberat pe un drum nepotrivit pot fi privite diferit prin contract. Merită citită secțiunea despre utilizarea permisă înainte să încerci scurtătura recomandată de cineva care spune că a trecut pe acolo anul trecut cu Dacia.
Cine conduce mașina contează la fel de mult ca locul în care merge
Scena e foarte obișnuită. Pleacă patru oameni într-un weekend. Primul conduce două ore, apoi obosește și îi dă cheia celui de lângă el.
La o mașină personală, dacă persoana respectivă are dreptul legal să conducă, problema pare simplă. La rent a car intervine contractul.
Compania trebuie să știe cine sunt șoferii autorizați să folosească automobilul.
Unele firme percep o taxă pentru șoferii suplimentari. Altele îi includ. Pe pagina RentExpert verificată pentru acest material se precizează că al doilea, al treilea și al patrulea șofer nu sunt taxați suplimentar.
Faptul că un șofer suplimentar este gratuit nu înseamnă însă că poate fi pur și simplu ales la benzinărie. El trebuie acceptat în condițiile rezervării și ale contractului.
Pare o formalitate până la primul incident.
Dacă se întâmplă o tamponare și la volan se afla o persoană care nu avea dreptul contractual să conducă mașina, lucrurile se pot complica inutil. Pentru un drum lung, aș rezolva partea aceasta chiar la preluare. Cinci minute petrecute cu documentele sunt mai ieftine decât o discuție purtată la marginea drumului, cu avariile în față.
Călătoria în alt județ nu este același lucru cu predarea mașinii acolo
Aici se strecoară una dintre cele mai frecvente confuzii.
Faptul că ai voie să conduci automobilul până la Cluj nu înseamnă automat că îl poți lăsa în Cluj.
Locul de returnare este o condiție separată.
Dacă ai ridicat mașina din Capitală și rezervarea spune că trebuie returnată în aceeași locație, faptul că traseul tău trece prin zece județe nu schimbă această obligație. Trebuie să revii la punctul stabilit.
Unele companii oferă servicii de tip one-way, adică ridici automobilul într-un loc și îl predai în altul. De regulă, serviciul trebuie convenit și poate implica o taxă de relocare. Condițiile Enterprise România, de exemplu, prevăd posibilitatea returnării într-o altă stație în anumite condiții și contra cost. Alte companii au politici asemănătoare, cu taxe stabilite în funcție de locul de predare.
Așadar, poți petrece trei zile în Maramureș cu o mașină ridicată din sudul țării și să fii perfect în regulă, dar trebuie să respecți locul de retur înscris în rezervare.
Dacă planul se schimbă, e mai sănătos să suni compania înainte de a lua o decizie.
Nu lăsa automobilul într-o parcare din alt oraș cu cheia ascunsă într-un loc convenit doar în imaginația ta. Rent a car-ul are, din fericire, mai puține elemente de aventură decât filmele.
Ce se întâmplă dacă mașina se defectează la sute de kilometri de punctul de închiriere
Pentru mine, acesta ar fi unul dintre primele lucruri de verificat înaintea unei călătorii lungi.
Mașinile moderne sunt fiabile, iar flotele de rent a car sunt verificate periodic, dar o pană, o baterie descărcată, un martor aprins în bord sau o defecțiune nu cer permisiunea nimănui.
Dacă ești la zece kilometri de locul de preluare, situația pare simplă. Dacă te afli între două localități din nordul țării, asistența oferită de companie începe să conteze serios.
Pagina operatorului din link precizează că este disponibilă asistență 24/7 și menționează posibilitatea primirii unei mașini la schimb, în funcție de pachetul de protecție ales, în situații de defecțiune sau daună.
Asta nu înseamnă că toate companiile au aceleași proceduri sau aceiași timpi de intervenție.
Înainte să pleci într-un circuit lung, merită să știi numărul de asistență, să îl ai salvat în telefon și să înțelegi ce trebuie să faci dacă apare o problemă. Uneori compania îți cere să nu intervii asupra mașinii fără acordul său. Alteori este trimisă direct asistența rutieră.
Și, poate cel mai important, nu încerca să fii mecanic dacă nu ești.
Un bec aprins în bord la marginea Sibiului nu devine mai puțin misterios dacă deschizi capota și privești motorul cu o expresie serioasă.
Ce faci dacă apare un accident în alt județ
Procedura nu devine specială doar pentru că incidentul s-a produs departe de orașul în care ai închiriat mașina.
Trebuie respectate regulile legale aplicabile accidentului și, în paralel, procedura companiei de închirieri.
Compania trebuie contactată cât mai repede. Contractul poate stabili documentele necesare pentru dosarul de daună și poate preciza exact ce ai de făcut.
Aici nu aș improviza.
Nu aș accepta înțelegeri informale doar pentru că celălalt șofer pare de treabă și nici nu aș pleca fără documentele necesare bazându-mă pe promisiunea că rezolvăm mâine. O mașină închiriată aparține altcuiva, iar orice daună va trebui explicată documentar.
E unul dintre acele momente în care zece minute de răbdare valorează mult.
Fă fotografii, păstrează documentele relevante, contactează compania și urmează instrucțiunile acesteia. Dacă situația impune intervenția autorităților sau a serviciilor de urgență, regulile legale au, firește, prioritate.
Capitala poate fi punctul de plecare pentru aproape orice traseu prin țară
Avantajul geografic al Capitalei devine evident imediat ce privești harta.
În câteva ore poți ajunge la munte, spre Valea Prahovei și Brașov. În direcția opusă ai litoralul. Spre vest se deschid drumurile către Pitești, Craiova și mai departe către Banat. Spre nord-est poți construi un traseu către Buzău, Focșani, Bacău sau Iași.
Pentru cine sosește pe aeroport și vrea să vadă mai mult decât centrul orașului, o mașină închiriată schimbă mult ritmul călătoriei.
Poți pleca dimineața devreme fără să te uiți la ora trenului. Poți opri pentru o cafea într-un oraș mic. Poți schimba restaurantul, pensiunea sau traseul. Și, lucru pe care îl subestimăm până când călătorim cu două valize și un copil obosit, portbagajul vine cu tine peste tot.
Libertatea aceasta nu trebuie confundată cu lipsa regulilor.
Mașina rămâne un bun închiriat. Trebuie folosită în limitele contractului, returnată la timp și în condițiile convenite. Carburantul trebuie tratat conform politicii de predare. Amenzile, taxele de parcare și alte costuri generate de utilizarea mașinii rămân, în principiu, responsabilitatea celui care o folosește, potrivit condițiilor contractuale aplicabile.
Dar, odată înțelese acestea, călătoria între județe nu este în sine ceva neobișnuit. Este una dintre utilizările firești ale serviciului.
Un drum de două zile și unul de două săptămâni cer mașini diferite
Mai este ceva ce observ când mă uit la traseele lungi: oamenii aleg adesea mașina după aspect sau după preț și abia apoi se gândesc la drum.
Pentru deplasări prin oraș, o mașină mică este minunată. Se parchează ușor și consumă puțin.
Dacă patru adulți pleacă însă pentru șapte zile cu bagaje, aceeași mașină mică poate deveni un exercițiu de geometrie încă de la aeroport. Două trolere mari, trei rucsacuri și o geantă cu lucruri pe care cineva le-a pus în ultima clipă nu se micșorează prin optimism.
Pentru drumuri lungi contează spațiul, poziția la volan, transmisia, consumul și confortul.
Dacă urmează sute de kilometri pe autostradă, un model puțin mai mare poate fi mai odihnitor. Dacă traseul include centre istorice cu străzi înguste, o mașină compactă are farmecul ei foarte practic. Dacă sunteți șase sau șapte persoane, alegerea se mută deja către o categorie cu mai multe locuri.
Nu există automobil ideal în abstract. Există automobil potrivit unui traseu.
O diferență modestă de preț pe zi poate merita dacă petreci cincisprezece ore la volan în timpul vacanței.
Drumurile secundare cer puțină atenție în plus
România este foarte diferită privită de la volan.
Poți trece în aceeași zi de la autostradă la un drum național aglomerat, apoi la un drum județean care șerpuiește printre sate. Unele trasee sunt excelente. Altele au porțiuni pe care n-ai vrea să testezi cât de bine suportă janta unei mașini închiriate contactul cu o groapă.
Navigația trebuie folosită cu un pic de discernământ.
Ruta cea mai scurtă nu este întotdeauna cea mai bună. Douăzeci de kilometri economisiți pe hartă pot însemna o oră în plus pe un drum prost. Dacă destinația este izolată, mă uit mai degrabă la categoria drumului și la starea recentă a traseului decât la simplul număr de kilometri.
Aș fi atent și la drumurile montane care pot avea restricții sezoniere sau temporare.
O aplicație poate desena frumos o linie peste munte. Bariera din teren este mai puțin impresionată de grafică.
Dacă traseul este important pentru programul zilei, verificarea lui înainte de plecare scutește multe improvizații.
Ieșirea din România este o discuție diferită
Aici merită trasată o linie foarte clară.
Să mergi din Capitală în Brașov înseamnă deplasare internă. Să continui din Timișoara către Ungaria sau din Giurgiu către Bulgaria înseamnă trecerea unei frontiere și intră într-o altă categorie contractuală.
Numeroase companii cer acord prealabil pentru ieșirea din țară, iar unele aplică taxe suplimentare, limite diferite de kilometraj sau restricții privind statele în care mașina poate fi folosită. Condițiile Enterprise, de exemplu, prevăd autorizare pentru conducerea automobilului în afara granițelor României. Alte companii descriu explicit utilizarea internă și cea externă drept regimuri distincte.
Chiar pagina operatorului indicat aici separă opțiunea de călătorie în străinătate și menționează pentru asemenea deplasări o politică proprie de kilometraj.
Cu alte cuvinte, faptul că ai circulat liber prin cinci județe nu îți dă automat dreptul să treci frontiera la al șaselea ceas de condus.
Dacă există chiar și posibilitatea unei ieșiri din țară, aș spune asta înainte de rezervare.
Cum aș pregăti eu o închiriere pentru un circuit prin mai multe județe
Nu mi-aș construi pregătirea în jurul unui teanc de hârtii, ci în jurul câtorva întrebări foarte simple puse înainte de semnare.
Aș spune companiei traseul orientativ și durata. Nu fiindcă ar trebui să cer voie să vizitez Brașovul sau Sibiul, ci fiindcă angajatul poate observa imediat dacă rezervarea are o limită de kilometri nepotrivită planului.
Aș confirma teritoriul în care mașina poate fi folosită. Aș verifica politica de kilometraj, asistența rutieră și condițiile pachetului de protecție.
Dacă vor conduce două persoane, le-aș trece pe amândouă în documente.
Aș verifica nivelul de combustibil, eventualele urme existente pe caroserie și numărul de kilometri afișat la preluare. Nu din suspiciune. Din ordine. O fotografie făcută în douăzeci de secunde poate închide o discuție care altfel durează mult mai mult.
Aș întreba explicit dacă rovinieta este valabilă.
Dacă traseul include o zonă unde se aplică un tarif separat de trecere, aș verifica și asta.
După aceea, aș pune contractul într-un loc accesibil și aș pleca.
Paradoxal, o călătorie liniștită începe cu cinci minute în care nu te grăbești.
Când merită închirierea pentru deplasări în alte județe
Pentru o singură persoană care merge dintr-un centru de oraș în altul și nu are bagaje multe, trenul poate rămâne o alegere foarte bună. Nu trebuie să parchezi, nu trebuie să conduci și poți citi sau lucra în timpul drumului.
Mașina începe să aibă un avantaj mai clar când traseul nu se potrivește perfect cu rețeaua de transport public.
O familie care vrea să ajungă la o pensiune din Bran, apoi la Râșnov și în ziua următoare la Sibiu va aprecia flexibilitatea. La fel un grup de prieteni care împarte costurile, un călător cu echipament voluminos sau cineva care are întâlniri în mai multe localități.
Mai există și călătoria fără program strict.
Mie mi se pare una dintre puținele forme de lux modest pe care le oferă o mașină: posibilitatea de a pleca atunci când ai terminat cafeaua, nu atunci când pleacă autobuzul.
Nu trebuie romantizat prea mult. Vei sta și în trafic, vei căuta parcări, vei alimenta și, uneori, vei descoperi că drumul indicat de navigație are mai multe camioane decât ți-ai fi dorit.
Totuși, pentru un circuit prin mai multe județe, flexibilitatea cântărește mult.
Pot apărea restricții speciale chiar dacă rămâi în România?
Da, dar acestea nu provin în mod normal din faptul că ai schimbat județul.
Pot apărea din categoria mașinii, durata închirierii, politica de kilometraj, vârsta sau experiența șoferului, condițiile pachetului ales ori tipul de utilizare.
Un automobil premium poate avea condiții diferite de un model compact. Un contract de o zi poate avea alte reguli de kilometraj decât unul de o săptămână. Anumiți șoferi pot fi supuși unor condiții suplimentare în funcție de vârstă sau vechimea permisului.
Pagina operatorului analizat, de pildă, afișează în formular condiții referitoare la vârsta șoferului și la existența permisului de cel puțin un an, iar politica de kilometraj diferă în funcție de durata rezervării.
Așadar, două persoane care fac exact același drum pot primi condiții contractuale ușor diferite.
Traseul rămâne același. Contractul nu neapărat.
Ce aș verifica înainte să pornesc efectiv la drum
În dimineața plecării, nu aș mai reciti toate condițiile de închiriere cu cafeaua în mână. Până atunci lucrurile importante ar trebui să fie deja lămurite.
M-aș uita la mașină.
Anvelopele să pară în regulă. Combustibilul să corespundă documentelor. În bord să nu existe avertizări neexplicate. Telefonul companiei să fie salvat. Contractul să fie accesibil. Navigația să aibă destinația corectă, mai ales când două sate din județe diferite au nume asemănătoare, o mică tradiție națională pe care aplicațiile o gestionează cu un calm admirabil.
Pentru un traseu mai lung, aș păstra și o rezervă de timp.
Distanța dintre două orașe nu spune totul despre durata drumului. Traficul de weekend, lucrările, vremea și aglomerația din localități pot modifica serios ora sosirii.
Asta contează mai ales în ziua returnării mașinii.
Dacă avionul pleacă seara și automobilul trebuie predat înainte, nu aș calcula întoarcerea la minut. O coloană de mașini la intrarea în Capitală poate transforma o planificare elegantă într-un mic studiu despre anxietate.
Deci, poți pleca fără probleme în alt județ?
Da, în cele mai multe situații obișnuite, acesta este chiar unul dintre motivele pentru care oamenii închiriază automobile.
Ridici mașina din Capitală și poți construi un traseu prin România, cu condiția ca teritoriul permis de contract să acopere deplasarea și să respecți regulile serviciului ales.
Nu limita administrativă dintre județe ar trebui să te preocupe, ci condițiile concrete ale rezervării.
Kilometrajul poate fi nelimitat sau plafonat. Șoferii suplimentari trebuie autorizați conform contractului. Locul de returnare trebuie respectat ori modificat cu acordul companiei. Rovinieta și eventualele taxe de drum trebuie verificate. Dacă apare o defecțiune sau o daună, compania trebuie contactată conform procedurii sale.
Toate acestea sună mai complicat când sunt puse într-un singur paragraf decât sunt în realitate.
După ce ai lămurit lucrurile înainte de plecare, rămâne partea plăcută: drumul.
Orașul se termină, centura rămâne în urmă, indicatoarele încep să arate localități care nu mai sunt cartiere. În portbagaj sunt bagajele, în suport stă telefonul cu traseul pornit, iar cheia pe care ai primit-o cu puțin timp în urmă devine, pentru câteva zile, cheia unei bucăți destul de mari din hartă.
Actualitate
Asigurare locuință online vs. polița PAD online: ce trebuie să știe proprietarii înainte să își protejeze casa

Dacă deții o locuință, gestionezi mai mult decât un bun personal. Administrezi un activ care influențează stabilitatea ta financiară și, în multe cazuri, planurile tale de investiții. Alegerea între polița PAD și o asigurare facultativă nu ține doar de respectarea legii, ci de modul în care îți protejezi capitalul pe termen lung.
Mulți proprietari confundă cele două tipuri de polițe și descoperă diferențele abia în momentul unei daune. Înainte să decizi, clarifică ce acoperă fiecare variantă și cum se aliniază cu valoarea reală a locuinței tale!
Ce este polița PAD și de ce este obligatorie?
Polița PAD (Polița de Asigurare Împotriva Dezastrelor Naturale) este obligatorie prin Legea nr. 260/2008 pentru toți proprietarii de locuințe din România. O poți încheia rapid, inclusiv sub formă de poliță PAD online, iar lipsa ei poate atrage sancțiuni.
PAD acoperă trei riscuri:
- cutremur,
- inundații naturale,
- alunecări de teren.
Funcționează pe principiul „prim risc”. Asta înseamnă că asigurătorul plătește despăgubirea până la limita sumei asigurate, indiferent de valoarea totală a locuinței.
Limitele sunt stabilite prin lege:
- 100.000 lei pentru locuințe tip A (structură din beton armat, metal sau lemn tratat),
- 50.000 lei pentru locuințe tip B (cărămidă nearsă, chirpici sau materiale similare).
Prima anuală este fixă, în funcție de tipul construcției.
Ce nu acoperă PAD și care sunt limitele?
PAD nu include incendiu, explozie, furt, vandalism sau avarii la instalații. Nu protejează bunurile din interior și nu acoperă răspunderea față de vecini.
De exemplu, dacă apartamentul tău valorează 120.000 euro, iar limita PAD este 100.000 lei (aproximativ 20.000 euro), diferența rămâne neacoperită. În cazul unui incendiu provocat de un scurtcircuit, PAD nu oferă despăgubire, deoarece incendiul nu intră în lista celor trei riscuri.
Pentru proprietățile cu valoare medie sau ridicată, PAD funcționează ca un nivel minim de conformitate legală, nu ca o soluție completă de protecție financiară.
Ce înseamnă asigurarea facultativă de locuință?
Asigurarea facultativă de locuință îți permite să protejezi locuința la valoarea reală de piață și să alegi riscurile relevante pentru tine. O poți încheia simplu, sub formă de asigurare locuință online, după ce ai o poliță PAD valabilă.
Această poliță poate acoperi:
- incendiu și explozie,
- avarii la instalații,
- inundații de la vecini,
- fenomene meteo extreme,
- furt și tâlhărie,
- răspundere civilă față de terți.
Poți include și bunurile din interior: mobilier, echipamente electronice, aparatură electrocasnică. Suma asigurată o stabilești în funcție de valoarea reală a imobilului și a investițiilor făcute.
Asigurare locuință online vs. polița PAD online: criterii
Pentru o decizie informată, analizează diferențele principale:
- Obligativitate: PAD este impusă prin lege; polița de asigurare facultativă de locuință este opțională, dar frecvent solicitată de bănci la creditele ipotecare.
- Acoperire: PAD – doar trei riscuri naturale; polița de asigurare facultativă de locuință – gamă extinsă de riscuri,iar polița o poți personaliza în funcție de nevoile tale.
- Suma asigurată: PAD – plafon fix; polița de asigurare facultativă de locuință – adaptată valorii reale a locuinței.
- Cost: PAD – primă fixă; polița de asigurare facultativă de locuință – variază în funcție de sumă, zonă, tip construcție și istoricul daunelor.
- Bunuri interioare: PAD – nu; polița de asigurare facultativă de locuință – da (opțional, în funcție de pachet).
- Despăgubire: PAD – limitată la suma legală; polița de asigurare facultativă de locuință – în funcție de condițiile din contract.
Acoperirea influențează direct stabilitatea ta financiară. Dacă deții o casă evaluată la 150.000 euro într-o zonă cu risc seismic moderat, PAD oferă o protecție limitată. O polița de asigurare facultativă de locuință corect structurată poate acoperi întreaga valoare, inclusiv finisajele și instalațiile.
Costul diferă în funcție de profilul locuinței. Pentru un apartament urban de 80.000 euro, prima anuală pentru polița de asigurare facultativă de locuință poate reprezenta un procent redus din valoarea proprietății, dar impactul unei daune majore fără acoperire poate afecta serios bugetul familiei.
Când este suficientă polița PAD și când merită extinderea?
PAD este suficientă doar dacă vrei să-ți îndeplinești obligația legală. Pentru o protecție adecvată a bunul tău recomandarea este să-ți închei o asigurae factultativă. Dacă vrei să închei un credit ipotecar, banca solicită aproape întotdeauna asigurare facultativă de locuință cesionată în favoarea sa.
Informațiile de mai sus au caracter orientativ și nu înlocuiesc analiza personalizată a unui specialist. Dacă vrei să alegi o structură de acoperire adaptată valorii reale a locuinței tale și planurilor tale financiare, discută cu un broker care îți poate explica diferențele dintre oferte și te poate ajuta să iei o decizie informată.
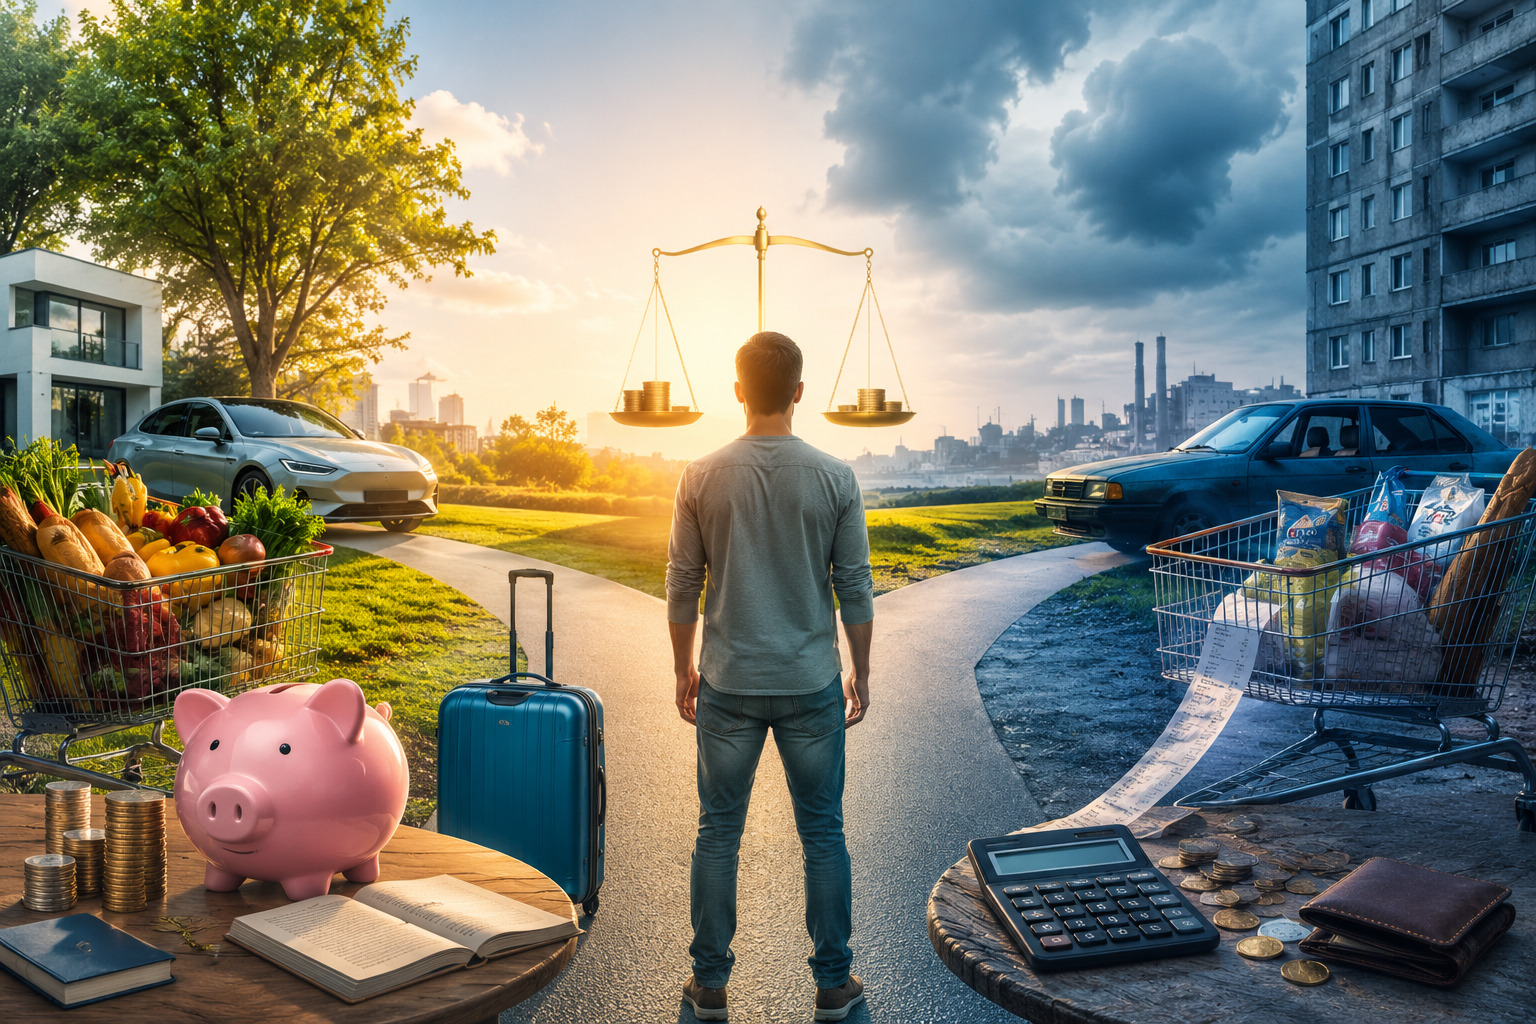
Doi colegi de birou, aceeași firmă, salarii nete care diferă cu vreo două sute de lei. La prânz, unul spune că nu mai simte nimic, că lucrurile s-au mai liniștit, că a văzut la știri cum inflația a coborât. Celălalt tace și se gândește la mesajul primit dimineață de la proprietar, cel cu chiria nouă de la 1 septembrie.
Aceeași economie, aceeași lună, aceeași cifră oficială. Două vieți financiare care nu se ating aproape deloc. Iar dintre toate neînțelegerile din discuțiile despre bani din România, asta mi se pare cea mai des repetată și cea mai puțin explicată.
Cifra publicată de Institutul Național de Statistică este corectă. Doar că descrie o gospodărie care nu locuiește nicăieri și nu plătește facturi reale. Inflația personală, adică ritmul în care cresc prețurile lucrurilor pe care le cumperi tu, în proporțiile în care le cumperi tu, poate fi cu mult peste sau sub media anunțată lunar.
Aceeași cifră oficială, două experiențe care nu seamănă
Ca să vezi cât de departe pot ajunge două bugete pornind de la același salariu, uită-te la structura ultimelor date. În iulie 2026, rata anuală a inflației în România a coborât la 8,16%. În aceeași lună, chiriile erau cu 42,48% mai mari decât cu un an înainte, motorina cu 30,7%, benzina cu 23,15%, iar serviciile în ansamblu cu 13,67%. Mărfurile alimentare, în schimb, crescuseră în aprilie cu 7,39%, adică sub media generală.
Ia acum cifrele extreme și lipește-le pe doi oameni reali. Un chiriaș care face naveta zilnic cu mașina personală trăiește o scumpire care nu are nicio legătură cu 8%. Un proprietar de apartament plătit integral, care merge pe jos până la birou, poate să fi resimțit chiar mai puțin decât media oficială.
Amândoi au dreptate când își descriu experiența. Diferența nu vine din percepție sau din felul selectiv în care ne amintim prețurile vechi. Vine din faptul că indicele oficial și bugetul tău lunar sunt construite după rețete diferite.
Ce măsoară de fapt indicele prețurilor de consum
Indicele prețurilor de consum urmărește câteva mii de produse și servicii, fiecare cu o pondere stabilită în funcție de cât cheltuiește o gospodărie medie pe categoria respectivă. Dacă alimentele înseamnă în jur de o treime din coșul statistic, o scumpire alimentară de 10% mișcă indicele general cu aproximativ trei puncte. Restul categoriilor trag și ele, fiecare cu greutatea ei.
Problema apare când ponderile tale personale nu seamănă cu cele oficiale. Dacă tu dai jumătate din venit pe chirie, iar coșul statistic alocă locuirii o felie mult mai mică, cifra publicată nu are cum să îți descrie luna. Nu pentru că statisticienii ar greși, ci pentru că ei nu calculează inflația ta, ci pe cea a unei populații întregi.
Mai e un detaliu pe care puțină lume îl are în cap. Ponderile se actualizează pe baza anchetelor de buget de familie, iar între momentul în care se strâng datele și cel în care ele ajung efectiv în calcul trec ceva ani. Într-o perioadă în care obiceiurile de consum se schimbă rapid, decalajul ăsta contează mai mult decât pare.
Chiria, cea mai adâncă linie de falie din bugetele românești
Multă vreme, discuția despre scumpiri s-a purtat la noi în jurul alimentelor și al facturilor. Ultimii ani au mutat centrul de greutate spre locuire. Când chiriile urcă cu peste 40% într-un an, iar salariile cu 8% sau 10%, chiriașul pierde teren cu o viteză pe care nicio strategie de cumpărături la ofertă nu o poate compensa.
Un proprietar fără credit stă exact pe partea cealaltă a aceleiași ecuații. Costul locuirii pentru el înseamnă întreținere, utilități, impozit și reparațiile care apar din când în când. Cresc și astea, sigur, dar nu într-un ritm care să îi rupă bugetul în două.
Aici intervine și o subtilitate statistică pe care merită să o cunoști. Indicele armonizat folosit la nivel european nu include cheltuiala imputată cu locuința deținută, adică suma teoretică pe care ai plăti-o dacă ți-ai închiria propria casă. Din motivul ăsta, cele două rate publicate pentru România diferă adesea cu un punct sau mai mult, fără ca vreuna să fie greșită.
Am văzut oameni certându-se pe internet exact pe tema asta, fiecare cu graficul lui, fără să realizeze că vorbesc despre instrumente diferite. Seamănă cu o ceartă între doi oameni care măsoară aceeași cameră, unul cu metrul, celălalt în pași. Ambele rezultate sunt valabile, dar nu poți să le pui față în față.
Cine conduce zilnic plătește altă inflație decât cine merge pe jos
Combustibilul are un efect dublu și de aici i se trage importanța. Îl plătești direct la pompă și îl plătești a doua oară, ascuns, în prețul aproape oricărui produs din raft, pentru că marfa aia a ajuns acolo cu un camion. Când motorina urcă cu 30% într-un an, efectul se împrăștie în economie ca cerneala în apă.
Cine face 60 de kilometri pe zi cu mașina simte prima undă imediat și pe a doua peste câteva luni. Cine merge cu tramvaiul simte doar unda a doua, mai slabă și mai lentă. La salarii identice, primul rămâne lunar cu câteva sute de lei mai puțin decât al doilea, fără să fi cheltuit ceva în plus pe plăceri.
Peste asta se adaugă tipul mașinii, vârsta ei, consumul, faptul că una cere reparații scumpe, iar cealaltă merge liniștită. Transportul rămâne categoria unde diferențele individuale se deschid cel mai repede. Doi vecini cu același venit pot ajunge aici la o distanță de un salariu minim pe lună.
Ponderea alimentelor și de ce sărăcia costă mai mult
Ernst Engel, un statistician german, a observat încă din 1857 ceva care s-a dovedit surprinzător de rezistent în timp. Cu cât venitul unei familii este mai mic, cu atât proporția cheltuită pe mâncare este mai mare. Nu suma absolută, ci proporția, ceea ce schimbă complet discuția.
Consecința se vede imediat într-un val de scumpiri care lovește alimentele. O familie care dă 45% din venit pe mâncare resimte o creștere alimentară de 10% ca pe o lovitură de 4,5 puncte în bugetul total. O familie care dă 15% pe mâncare simte doar 1,5 puncte. Aceleași etichete în raft, impact de trei ori mai mare pentru prima.
Din aritmetica asta se naște observația, veche în economie, că inflația funcționează ca un impozit regresiv. Apasă mai tare pe cei care au mai puțin, deși nimeni nu a votat vreodată o astfel de taxă. Nu e nevoie de rea intenție, ajunge structura ponderilor.
Ce înseamnă, concret, prima plătită de cei fără rezervă
Peste toate se suprapune ceva ce specialiștii numesc prima sărăciei, iar eu i-aș spune mai degrabă penalizarea lipsei de lichiditate. Cine are bani cumpără la ofertă, în cantități mari, la un preț unitar mai mic. Cine nu are cumpără puțin și des, la prețul întreg, uneori de la magazinul din colț pentru că nu ajunge la hipermarket.
Detergentul de trei kilograme costă pe kilogram sensibil mai puțin decât cel de opt sute de grame. Cine își permite să blocheze o sută de lei în detergent economisește real, fără niciun efort suplimentar. Cine nu își permite plătește, lună de lună, un mic tribut pentru lipsa rezervei.
Aceeași logică se repetă la asigurările plătite integral față de cele plătite în rate, la abonamentele anuale, la posibilitatea de a aștepta o reducere în loc să cumperi acum. Doi oameni cu venituri apropiate, dar cu economii diferite, plătesc prețuri efective diferite pentru exact aceleași lucruri. Statistica nu prinde niciodată nuanța asta.
Datoriile te protejează, banii ținuți în cont te expun
Inflația mută valoare de la creditori către debitori, discret, fără să anunțe pe nimeni. Dacă ai un credit ipotecar cu dobândă fixă și salariul îți crește nominal, rata rămâne aceeași în lei, dar cântărește tot mai puțin în bugetul tău. În termeni reali, datoria se topește încet.
Vecinul care nu are credit, dar ține treizeci de mii de lei într-un cont cu dobândă mică, trăiește fenomenul invers. Suma din extras rămâne neschimbată, puterea ei de cumpărare scade. Când dobânda primită stă sub rata inflației, randamentul real este negativ, chiar dacă la final vezi ceva bani în plus.
Rata fixă și rata variabilă, două destine diferite
Diferența dintre un credit cu dobândă fixă și unul legat de un indice variabil devine uriașă în perioadele cu dobânzi mari. Banca centrală ridică dobânda de politică monetară ca să tempereze prețurile, indicele de referință urcă, iar rata lunară crește pentru cei cu dobândă variabilă. Cei cu dobândă fixă privesc același fenomen ca pe o furtună care trece pe lângă casă.
Doi oameni cu același venit și același apartament pot avea rate care diferă cu sute de lei pe lună, doar pentru că au semnat în ani diferiți. Nimic din asta nu se vede în cifra publicată lunar. Și totuși aici se decid multe bugete, mai mult decât la coșul de la supermarket.
Momentul măririi de salariu contează cât mărimea ei
Calendarul e partea pe care aproape toată lumea o ignoră. O mărire de 12% primită în ianuarie te ține în plus pe aproape tot parcursul unui an cu inflație medie de 9%. Aceeași mărire primită în decembrie înseamnă unsprezece luni trăite cu un venit erodat și o recuperare care vine abia la final.
Pe fluturașul din decembrie, cei doi oameni apar identic. Puterea de cumpărare adunată în cele douăsprezece luni e complet diferită. Iar bugetul se trăiește lunar, nu în medie anuală, ceea ce face diferența dintre a te descurca și a te împrumuta în mai.
Diferă și domeniile. Cine lucrează acolo unde există indexare automată sau negociere colectivă își vede compensarea mai devreme. Cine e pe cont propriu sau într-o firmă mică ridică prețurile abia când presiunea devine insuportabilă, adesea cu un an de întârziere.
Ce cumperi des îți construiește percepția
Toată lumea are o distorsiune aici, indiferent de educația financiară. Reținem prețurile lucrurilor cumpărate frecvent și le uităm pe ale celor rare. Pâinea, cafeaua, benzina, biletul de autobuz și berea de vineri seara ne formează impresia despre scumpiri, chiar dacă ocupă o parte modestă din buget.
Coșul statistic include însă și televizoare, laptopuri, telefoane și abonamente unde prețurile pot stagna sau chiar scădea raportat la performanța oferită. Tu cumperi un laptop la cinci ani și pâine de trei ori pe săptămână. Statistica le pune pe amândouă în aceeași oală, memoria ta nu.
De aici vine faptul că oamenii estimează aproape întotdeauna inflația la un nivel mai mare decât cel publicat. Nu mint și nu greșesc din neatenție. Creierul face media pe frecvență, nu pe valoare, și e greu să îl convingi de contrariu.
Gramajul care scade fără să scadă prețul
Apoi mai e povestea cu ambalajul, care irită pe toată lumea. Ciocolata de 100 de grame are acum 80, la același preț. Iaurtul de 400 a devenit unul de 330, iar detergentul de doi litri s-a transformat într-unul de un litru și jumătate, cu un capac ceva mai lat, ca să pară plin.
Metodologiile serioase de calcul ajustează pentru gramaj, deci fenomenul nu scapă complet din statistică. Cumpărătorul obișnuit vede însă eticheta cu același preț, nu conversia pe kilogram, și trage concluzia că lucrurile au rămas la fel. Descoperirea vine mai târziu, când punga se termină mai repede, și aduce cu ea o doză suplimentară de nervi.
Geografia, familia și celelalte variabile ascunse
Prețurile serviciilor nu sunt aceleași în București și într-un oraș de treizeci de mii de locuitori. Chiriile au ritmul lor local, la fel meseriașii, coafura, grădinița privată sau stomatologul, fiecare cu propria dinamică într-o zonă sau alta. O cifră națională le adună pe toate și scoate o medie care nu descrie nici capitala, nici orașul mic.
Componența familiei schimbă și ea totul. O gospodărie cu doi copii mici are pondere mare pe alimente, îmbrăcăminte și sănătate, în timp ce o persoană singură, la închiriat, are un buget dominat de locuire și transport. Un pensionar trăiește practic în alt coș, unul unde medicamentele și utilitățile stau în prim-plan și unde scumpirile din aceste categorii lovesc dublu.
Adaugă modul de încălzire, care în România variază enorm de la un județ la altul. Cine se încălzește cu lemne a trăit alt deceniu decât cine e racordat la gaze sau la sistem centralizat. Diferențele astea se strâng într-un rezultat pe care nicio cifră unică nu are cum să îl reprezinte.
Cum îți calculezi propria rată a inflației
Metoda cere douăzeci de minute și un tabel banal. Iei extrasele de cont pe ultimele trei luni și împarți cheltuielile pe șapte sau opt categorii mari, adică locuire și utilități, alimente, transport, sănătate, servicii, îmbrăcăminte, iar restul le pui la diverse.
Calculezi ce procent din total reprezintă fiecare categorie. Acelea sunt ponderile tale reale, singurele care contează pentru bugetul tău. Apoi cauți în comunicatele lunare ale statisticii creșterea anuală de preț pentru fiecare categorie și înmulțești fiecare creștere cu ponderea ta.
Aduni rezultatele și obții rata personală a inflației. Dacă îți iese cu două sau trei puncte peste cifra oficială, ai în sfârșit o explicație numerică pentru senzația că nu îți mai ajung banii. Dacă îți iese sub media publicată, ai confirmarea că structura ta de consum te protejează, cel puțin deocamdată.
Exercițiul are și un beneficiu la care nu se gândește nimeni de la început. Îți arată exact unde ai cea mai mare expunere, deci unde merită să acționezi. De regulă nu la cafea, ci la chirie, la transport sau la dobândă.
Ce faci când inflația ta personală depășește media
Cea mai puțin spectaculoasă mișcare ține de venit, nu de cheltuieli. Dacă inflația ta personală este 12%, iar mărirea anuală a fost 6%, ai un decalaj real de șase puncte pe care nicio economie măruntă nu îl acoperă. O negociere salarială reușită sau o schimbare de job rezolvă mai mult decât orice colecție de trucuri de economisire.
Urmează ce faci cu banii care îți rămân. Ținuți în cont curent, se topesc lent și sigur, fără să vezi vreodată o cifră care să scadă. Aici intră instrumentele care leagă câștigul de evoluția prețurilor, iar pentru un investitor prudent din România explicația de la AfacereaZilei.ro despre titlurile de stat indexate cu inflația merită citită înainte de orice decizie, pentru că logica din spate este exact cea de care ai nevoie. Randamentul se ajustează cu indicele oficial, deci protejezi puterea de cumpărare, nu doar suma nominală.
Partea structurală cere ceva timp și de obicei nu se rezolvă într-o lună. Dacă expunerea ta mare este chiria, orice pas care îți reduce dependența de piața de închirieri contează, de la o renegociere pe termen lung până la mutarea într-o zonă cu presiune mai mică. Dacă expunerea mare e combustibilul, o schimbare de rutină sau de mașină valorează mai mult decât șase luni de cumpărături atente.
Rămâne o capcană pe care o subestimează aproape toată lumea. Dezinflația nu înseamnă ieftinire. Când rata anuală scade de la 10% la 8%, prețurile continuă să crească, doar mai încet, iar nivelul deja atins nu se întoarce din drum. Bugetul următorilor ani se construiește pe realitatea asta, nu pe speranța că revenim la prețurile de acum trei ani.
Întrebări frecvente despre inflația personală
De ce inflația mea pare mereu mai mare decât cea anunțată oficial
Memoria lucrează pe frecvența cumpărăturilor, iar indicele pe valoarea lor. Produsele cumpărate zilnic îți formează percepția, în timp ce categoriile cumpărate rar, unele cu prețuri stabile sau în scădere, trag media oficială în jos. Peste asta, ponderile tale reale pot diferi mult de cele ale gospodăriei medii folosite în calcul.
Ce este, mai exact, rata personală a inflației
Este creșterea medie a prețurilor calculată cu ponderile propriului tău buget, nu cu cele ale unei gospodării statistice. Se obține înmulțind scumpirea anuală a fiecărei categorii de cheltuieli cu procentul pe care acea categorie îl ocupă în cheltuielile tale, apoi adunând rezultatele. Pentru un chiriaș cu navetă zilnică, rezultatul poate depăși cu ușurință media națională.
Cine pierde cel mai mult într-o perioadă cu prețuri în creștere
De regulă chiriașii, gospodăriile cu venituri mici și cei care țin economii în conturi cu dobândă sub rata inflației. Chiriașii, pentru că locuirea are pondere mare și a crescut rapid. Familiile cu venituri mici, pentru că alimentele ocupă o parte disproporționată din buget, iar deponenții, pentru că randamentul lor real devine negativ.
Cine este avantajat de inflație
Cei cu datorii pe termen lung la dobândă fixă, fiindcă restituie sume care valorează tot mai puțin. Proprietarii de active care se apreciază odată cu prețurile generale, cum sunt locuințele închiriate. Și, într-o oarecare măsură, statul, ale cărui venituri fiscale cresc nominal, în timp ce datoria contractată anterior se erodează.
Cât de exact este calculul propriei rate a inflației
Suficient de exact pentru decizii personale, deși nu are precizia unei metodologii oficiale. Nu ajustezi pentru calitate, pentru substituția între produse și nici pentru schimbările sezoniere de obiceiuri. Ca instrument de orientare în buget, îți spune totuși mult mai multe decât cifra generală auzită la știri.
De ce diferă cele două rate publicate pentru România
Indicele național și cel armonizat la nivel european folosesc coșuri și metodologii ușor diferite. Cel armonizat nu include, printre altele, cheltuiala imputată cu locuința aflată în proprietate, ceea ce explică o bună parte din diferență. Ambele sunt corecte, doar că măsoară aceeași realitate cu instrumente calibrate pentru scopuri distincte.
Scăderea inflației înseamnă că prețurile revin la nivelul de acum câțiva ani
Nu. O rată mai mică arată doar că ritmul de creștere s-a temperat, nu că nivelul prețurilor coboară. Pentru scăderea efectivă a prețurilor există un alt termen, deflația, iar ea apare rar și vine de obicei cu probleme economice mai serioase decât cele pe care le rezolvă.
Merită să îmi compar salariul cu media pe economie
Comparația e utilă doar dacă te uiți și la structura cheltuielilor, nu doar la sumă. Un salariu peste media națională într-un oraș cu chirii mari poate însemna un trai mai modest decât un venit mediu într-un oraș unde ai locuință proprie. Puterea de cumpărare se măsoară în ce rămâne după cheltuielile obligatorii, nu în cifra brută de pe contract.

Pot închiria o mașină în București și să călătoresc în alte județe?
Cheia mașinii stă lângă telefon, contractul e împăturit într-un buzunar al rucsacului, iar în față se deschide ieșirea din oraș....

Asigurare locuință online vs. polița PAD online: ce trebuie să știe proprietarii înainte să își protejeze casa
Dacă deții o locuință, gestionezi mai mult decât un bun personal. Administrezi un activ care influențează stabilitatea ta financiară și,...

De ce doi oameni cu venituri asemănătoare trăiesc inflații complet diferite?
Doi colegi de birou, aceeași firmă, salarii nete care diferă cu vreo două sute de lei. La prânz, unul spune...

Ce hidrofor de la Micul Fermier alegi pentru o casă cu 2 băi și grădină?
Dacă ai o casă cu două băi și o grădină pe care o uzi constant, știi deja că presiunea apei...


Cum verifici dacă un site crypto are redacție reală sau doar conținut automat?
Am pornit de la o curiozitate destul de banală. Voiam să văd câte site-uri românești scriu despre criptomonede și, dintre...


Ce citesc românii credincioși: 7 cărți creștine care nu lipsesc din bibliotecile din România
Într-o țară în care Biblia rămâne cea mai vândută carte, literatura creștină are un public fidel și surprinzător de tânăr....


O perspectiva financiara sigura iti ofera o firma de contabilitate Bucuresti
In lumea afacerilor, deciziile importante sunt strans legate de situatia financiara a companiei. Pentru un antreprenor, nu este suficient sa...


-
 acum 2 zile
Evenimente gratuite București azi: ELECTROCLASSIC, cu Clara Cernat și Phil St. George, la MARe
-
 Fashionacum o zi
Cum alegi buchetul potrivit pentru stilul rochiei de mireasă?
-
 Uncategorizedacum o zi
Anvelope pe ploaie: aderența se pierde înainte de frânare, iar presiunea contează mai mult decât crezi
-
 Anunturiacum 2 zile
Ușile care dispar în perete: cum arată interioarele proiectate de arhitecți în 2026
-
 Stirea zileiacum o zi
Soluții practice pentru o casă mai sigură și mai ușor de întreținut
-
 Uncategorizedacum o zi
Raftul plin nu vinde singur: Secretul expunerii corecte a produselor în supermarketuri și magazine alimentare
-
Anunturiacum o zi
Anunt Public pentru Autorizația de construire nr. 6 din 07/14/2025 emisa de Primăria Comunei FrăsinetAnunt Public
-
 Uncategorizedacum o zi
De ce același îngrășământ nu funcționează la fel în orice cultură