

Breaking
ETF pe Sui, mai aproape de aprobare – Grayscale își actualizează dosarul la SEC

Uneori, marile mișcări din finanțe nu se aud ca o ușă trântită, ci ca foșnetul unei hârtii întoarse pe birou. În cazul Grayscale, acel foșnet a însemnat o nouă versiune a documentației depuse la autoritatea americană de supraveghere, o amendare a formularului S-1 care, fără să promită nimic, arată că discuția merge înainte.
Pentru investitorul obișnuit, esența e simplă: se conturează un produs listat la bursă care ar oferi expunere la tokenul SUI, fără cont pe exchange și fără grija cheilor private.
ETF-urile cripto au început să pară, în ultimii ani, un fel de punte inevitabilă între două lumi care multă vreme s-au privit cu suspiciune. Pe de o parte, piața digitală, rapidă și nervoasă, care funcționează fără pauză. Pe de altă parte, piața clasică, reglementată, cu ore fixe, proceduri și o disciplină care, chiar dacă pare greoaie, dă siguranță unor jucători mari.
Pe acest fundal, Sui a ajuns să fie urmărit tot mai atent, iar Grayscale, un nume deja familiar în “împachetarea” expunerii la cripto în produse destinate investitorilor tradiționali, încearcă să transforme ceea ce era un trust tranzacționat OTC într-un ETF listat pe NYSE Arca.
De ce contează o amendare a formularului S-1
O amendare a formularului S-1 nu este o ștampilă de aprobare. E, mai degrabă, semnul că dosarul nu a fost lăsat într-un sertar. În mod obișnuit, un emitent depune prospectul, autoritatea cere clarificări, apoi apar completări, ajustări de formulare, detalii noi despre riscuri și despre felul în care produsul va funcționa zi de zi. Nu e spectaculos, dar e mecanismul prin care un instrument financiar ajunge, treptat, să fie suficient de clar pentru ca investitorul să știe exact ce cumpără.
În cazul unui ETF cripto, acest nivel de claritate e esențial pentru că produsul nu cumpără o poveste, ci urmărește un preț. În practică, investitorul nu cumpără tokenul direct, ci unități ale unui fond care deține tokenuri și calculează o valoare netă a activelor, adică acel reper zilnic la care ar trebui să se raporteze cotația de pe bursă.
Când mecanismele de creare și răscumpărare sunt bine gândite, diferența dintre prețul de piață și valoarea din spate rămâne, de regulă, mică. Când nu sunt, apar prime și discounturi care îți pot mușca din randament chiar și atunci când piața se mișcă în direcția așteptată.
Merită reținut și un lucru pe care îl simt foarte bine cei care au urmărit trusturile din zona cripto: trecerea de la un vehicul OTC la un ETF listat nu este doar o schimbare de vitrină. Este o schimbare de mecanism. În spate intră participanți autorizați, intră un arbitraj mai eficient, intră reguli de raportare și o infrastructură care, în teorie, reduce distorsiunile de preț.
Ce propune Grayscale: de la trust la un ETF cu componentă de staking
Una dintre ideile centrale din documentele actualizate este transformarea Grayscale Sui Trust într-un produs care, odată listat, ar urma să poarte numele Grayscale Sui Staking ETF. Diferența dintre aceste două forme nu e doar de terminologie. “Staking” sugerează că fondul nu s-ar limita la a deține SUI pasiv, ci ar putea participa la mecanismele rețelei Sui pentru a obține recompense.
Pentru cititorul care nu trăiește în jargon, staking-ul poate fi înțeles ca un fel de participare la funcționarea unei rețele proof-of-stake. Tokenurile sunt “angajate” în procesul de validare, iar în schimb pot genera recompense. Într-un scenariu ideal, astfel de recompense ar putea adăuga un mic plus de randament, sau ar putea compensa o parte din costurile de administrare.
Nu există însă nimic garantat aici. Randamentul depinde de regulile rețelei, de condițiile de piață, de comisioane, de modul concret în care operațiunea este implementată și de limitele impuse de reglementare.
În același timp, tocmai pentru că miza este mare, detaliile devin importante. În momentul de față, pentru public, unele componente rămân nefixate complet, cum ar fi nivelul final al comisionului de administrare sau identitatea furnizorului care ar realiza efectiv staking-ul. Pentru investitor, aceste nuanțe pot cântări decisiv. Un comision aparent mic devine semnificativ când produsul e ținut ani la rând, iar modul în care sunt gestionate recompensele poate diferenția un instrument solid de unul doar atrăgător în titluri.
Mecanismul din spate: cum ar arăta “motorul” unui ETF pe Sui
Un ETF pare, la suprafață, un simbol de bursă și o cotație. În spate, însă, este o rețea de roluri și responsabilități care țin produsul în viață. În documentația asociată acestui tip de vehicul apar, de regulă, un trustee, un administrator, un agent de transfer, un custodian pentru activele digitale și un prime broker care susține operațiunile.
Imaginea e ușor de tradus. Administratorul și agentul de transfer se ocupă de evidență, calcul, raportări și procese zilnice. Custodianul este instituția care păstrează efectiv tokenurile, cu proceduri stricte de securitate și control, pentru ca “cheile” să nu depindă de improvizații. Prime brokerul și restul infrastructurii asigură, prin fluxuri operaționale, că produsul poate funcționa ca un instrument bursier, cu ordine, decontări și raportări.
Tocmai aici se vede diferența dintre a cumpăra direct de pe un exchange și a cumpăra printr-un ETF. În primul caz, îți asumi integral custodia, tehnicul și riscurile operaționale. În al doilea, plătești un cost de administrare, dar primești o structură reglementată și proceduri care au sens pentru investitorii instituționali.
Un alt detaliu care merită explicat fără termeni greoi este diferența dintre piața OTC și o bursă majoră. Pe OTC, lichiditatea poate fi mai mică, iar distanța dintre prețul tranzacționat și valoarea activelor din spate se poate lărgi. Pe o bursă majoră, un ETF cu mecanism eficient de creare și răscumpărare are, în teorie, șanse mai mari să stea aproape de valoarea netă a activelor, tocmai pentru că arbitrajul devine mai simplu și mai rapid.
Staking într-un ETF: randament potențial, întrebări inevitabile
Ideea de staking într-un ETF sună atrăgător, dar aduce și un strat suplimentar de complexitate. În rețelele proof-of-stake, staking-ul vine la pachet cu reguli, perioade de blocare, riscuri tehnice și, în unele cazuri, penalizări dacă validatorii nu își fac treaba corect. Chiar dacă astfel de riscuri pot fi gestionate, ele trebuie explicate în prospect, pentru că investitorul cumpără un produs care promite transparență, nu mister.
Apar și întrebări de reglementare. Cum sunt încadrate recompensele, cum sunt distribuite în structura fondului, ce se întâmplă dacă apar schimbări de reguli care limitează staking-ul, cum este tratată fiscal componenta de recompense, ce efect are o eventuală perioadă de “unbonding” atunci când fondul trebuie să răspundă la răscumpărări. Într-o piață unde regulile se pot schimba rapid, aceste întrebări nu sunt capricii, ci diferența dintre un produs sustenabil și unul vulnerabil la surprize.
De ce Sui atrage atenția: tehnologie, ecosistem și o ambiție de “utilitate”
Sui este un blockchain relativ tânăr, dar a crescut în atenția pieței datorită unei combinații de promisiuni tehnice și de ambiție de ecosistem. În linii mari, proiectul mizează pe performanță, pe o arhitectură care urmărește să gestioneze tranzacții rapid și pe o abordare orientată spre aplicații care au nevoie de costuri mici și de timpi de execuție scurți.
Pentru publicul larg, poate fi utilă o comparație de bun-simț: în lumea cripto, unele rețele se mișcă precum autostrăzile vechi, aglomerate, unde fiecare accident blochează traficul. Altele încearcă să fie autostrăzi noi, cu benzi suplimentare și cu reguli care previn blocajele. Sui se prezintă ca parte din această a doua categorie, iar un ETF ar fi, inevitabil, un test de maturitate. Nu tehnologia singură aduce capital instituțional, ci combinația dintre tehnologie, lichiditate, infrastructură de custodie și un preț de referință care poate fi urmărit fără suspiciuni.
În plus, un ETF schimbă și felul în care un activ este privit. Dacă intră într-un produs listat, SUI ajunge pe ecranele unor investitori care nu urmăresc trenduri zilnice, ci rapoarte, comitete și reguli interne de risc. Chiar și fără o apreciere spectaculoasă a prețului, această schimbare de “public” poate conta pentru imagine și pentru maturizarea pieței.
Cum a ajuns piața aici: lecția ETF-urilor cripto din ultimii ani
Faptul că astăzi se discută despre ETF-uri pentru altcoins ar fi părut, nu demult, o exagerare. Piața a trecut însă printr-o etapă de învățare, uneori dureroasă, în care custodia a devenit industrie, supravegherea a devenit mai concretă, iar cererea instituțională a căpătat forme tot mai precise. A existat o perioadă în care produsele bazate pe derivate au fost, în ochii autorităților, un compromis acceptabil. A existat apoi presiunea pentru produse spot, care cer un control mai atent al modului în care se formează prețul.
Grayscale a avut propriul drum în această poveste. Trusturile sale au fost multă vreme vehicule cu tranzacționare OTC, iar piața a văzut, în diferite momente, cum aceste instrumente se depărtează de valoarea activelor din spate. Transformarea într-un ETF este, în acest sens, un pariu pe disciplină și pe un mecanism care poate ține prețul mai aproape de realitatea din spate. Nu e o promisiune că volatilitatea dispare, ci o promisiune că produsul funcționează mai “curat”, cu distorsiuni mai mici.
Ce spun documentele: un preț de referință, o oră fixă și două calendare care nu se potrivesc
Când un activ cripto intră într-un prospect, intră și într-un ritm. Cripto se tranzacționează permanent, dar un produs listat în SUA trebuie să aibă repere zilnice clare. De aceea, astfel de instrumente folosesc o rată de referință calculată la o oră fixă, de regulă la finalul sesiunii americane, pentru a stabili valoarea netă a activelor.
Această “fixare” explică un fenomen pe care investitorii îl văd adesea și îl interpretă greșit. Dacă piața cripto se mișcă puternic noaptea sau în weekend, cotația unui ETF nu poate reflecta instant acel lucru, pentru că bursa este închisă. În momentul redeschiderii, ajustarea se face brusc, iar investitorul are impresia unui salt neobișnuit. Nu e o anomalie, ci o diferență structurală între un activ 24/7 și o piață cu program.
Aici intră în scenă și mecanismul de creare și răscumpărare. Dacă participanții autorizați pot aduce SUI în fond și pot primi unități sau pot face operațiunea invers, se creează o presiune naturală de aliniere între preț și valoare. Când acest flux este eficient, diferențele se reduc. Când apar fricțiuni, distorsiunile pot crește. Tocmai de aceea, documentele insistă pe proceduri, pe definiții și pe riscuri.
Competiția din jurul Sui: un semn de interes, nu o garanție
Faptul că un nume ca Grayscale urmărește un ETF pe SUI nu înseamnă că piața va rămâne fără alternative. În ultimul an, mai mulți administratori de active au studiat ideea de a aduce expunere la altcoins sub formă de produse listate, iar Sui a intrat în această conversație. Competiția are o logică firească. Fiecare emitent vrea să fie printre primii care oferă un produs ușor de accesat, iar fiecare investitor vrea costuri cât mai mici și un mecanism cât mai eficient.
Există însă și partea mai puțin romantică. Nu toate produsele noi prind volum. Unele rămân în zona de nișă, altele dispar discret dacă nu atrag capital. De aceea, chiar dacă “valul” de dosare e un semn de interes, el nu trebuie confundat cu o garanție de succes.
Informațiile despre pașii făcuți de Grayscale și despre felul în care se mișcă dosarul la SEC au fost urmărite și prezentate pentru publicul din România de portalul de știri crypto în limba română, Cryptology.ro.
Ce se întâmplă cu piața când “dosarele” încep să se miște
De fiecare dată când apare o știre despre un ETF “mai aproape de aprobare”, piața are tendința să reacționeze înainte să existe un rezultat final. Uneori, reacția e alimentată de logică. Un ETF poate aduce acces mai simplu, poate crește lichiditatea și poate atrage investitori care nu ar cumpăra altfel direct din piața cripto. Alteori, reacția e pur și simplu anticipativă, un pariu pe un viitor care, deocamdată, e doar posibil.
În jurul acestor episoade apar și poziționări speculative, în special prin instrumente derivate. De aici poate veni volatilitatea: oamenii nu cumpără doar SUI, cumpără și povestea despre SUI, cu tot cu riscul ca povestea să se răstoarne dacă autoritatea cere clarificări suplimentare sau dacă procesul se prelungește.
E util să privim și diferența de mentalitate între cripto și lumea instituțională. Cripto trăiește din reacție rapidă și sentiment. Instituționalul trăiește din pași mărunți, din aprobări, din procese care nu se grăbesc nici când piața ar vrea. Acolo unde un investitor ar vrea un verdict în câteva zile, un regulator lucrează cu luni.
De ce aprobarea nu e un buton și ce ar însemna o listare
Aprobarea unui ETF cripto în SUA presupune mai multe straturi de acceptare, atât pentru prospect, cât și pentru regulile de listare. Chiar și atunci când un emitent își pregătește documentația cu grijă, autoritatea poate pune întrebări despre custodie, despre riscuri operaționale, despre integritatea mecanismelor de preț, despre capacitatea de supraveghere și despre scenariile în care piața se comportă imprevizibil.
Dacă listarea s-ar concretiza, pentru investitorul de retail ar fi, în primul rând, o simplificare. Expunerea la SUI ar putea fi cumpărată dintr-un cont de brokeraj obișnuit, fără portofel digital și fără grija administrării tehnice. În același timp, simplificarea vine cu propriile limite. Tranzacționarea ar avea loc în orele bursei, pot apărea diferențe temporare față de valoarea activelor, iar comisionul de administrare rămâne un cost real.
Aici e bine de spus limpede. Un ETF îți face accesul mai comod, dar nu îți scoate riscul din joc. SUI rămâne un activ volatil. Dacă piața scade, scade și produsul. Dacă ecosistemul are probleme, prețul reacționează. Dacă apetitul global pentru risc se strânge, un prospect bine scris nu poate ține prețul pe loc.
Sui, ETF-urile și semnalul către industrie
Dincolo de SUI în sine, acest dosar spune ceva despre direcția generală. Industria cripto se mută, încet, din zona de experimente în zona de produse standardizate. Asta înseamnă custodie clară, metodologii de evaluare, raportări și o relație inevitabilă cu reglementarea. Pentru unii, e un compromis. Pentru alții, e singura cale prin care capitalul mare intră fără să-și încalce propriile reguli interne.
Dacă un ETF spot pe SUI ar ajunge să fie listat, ar fi un semnal de maturizare pentru proiect, dar și un precedent care ar putea încuraja dosare similare pentru alte rețele. Nu e neapărat o victorie a unui proiect anume, ci un semn că piața încearcă să își construiască un vocabular comun cu finanțele tradiționale.
Într-o notă de interpretare care circulă și în presa locală, Mihai Popa, analist și editorialist la Cryptology.ro, a insistat că interesul pentru ETF-uri trebuie citit cu două lentile: una a accesului mai ușor pentru investitori și alta a riscului ca produsul să fie confundat cu o garanție de creștere.
Ce merită urmărit de aici înainte
Din punctul acesta, piața va privi mai atent la detalii decât la titluri. Dacă apar amendamente suplimentare, înseamnă că dialogul continuă. Dacă sunt clarificate comisionul de administrare și modul în care ar funcționa staking-ul, investitorii vor putea face comparații mai oneste cu alte produse. Dacă se conturează un calendar mai clar pentru pașii următori, speculația va încerca, ca de obicei, să ajungă înaintea verdictului.
Pentru publicul larg, episodul are și o valoare educativă. Cripto intră în lumea clasică nu printr-o revoluție, ci printr-o succesiune de acte, definiții și reguli. Pentru cine așteaptă un moment spectaculos, asta poate părea plictisitor. Pentru cine urmărește accesul și maturizarea pieței, e tocmai semnul că se construiește o infrastructură.
Dacă unda verde va veni, povestea nu se încheie, ci începe o etapă în care Sui va fi privit și ca proiect, și ca produs financiar. Iar în lumea produselor financiare, entuziasmul se măsoară în lichiditate, costuri și cât de fidel reușește instrumentul să urmeze ceea ce promite.


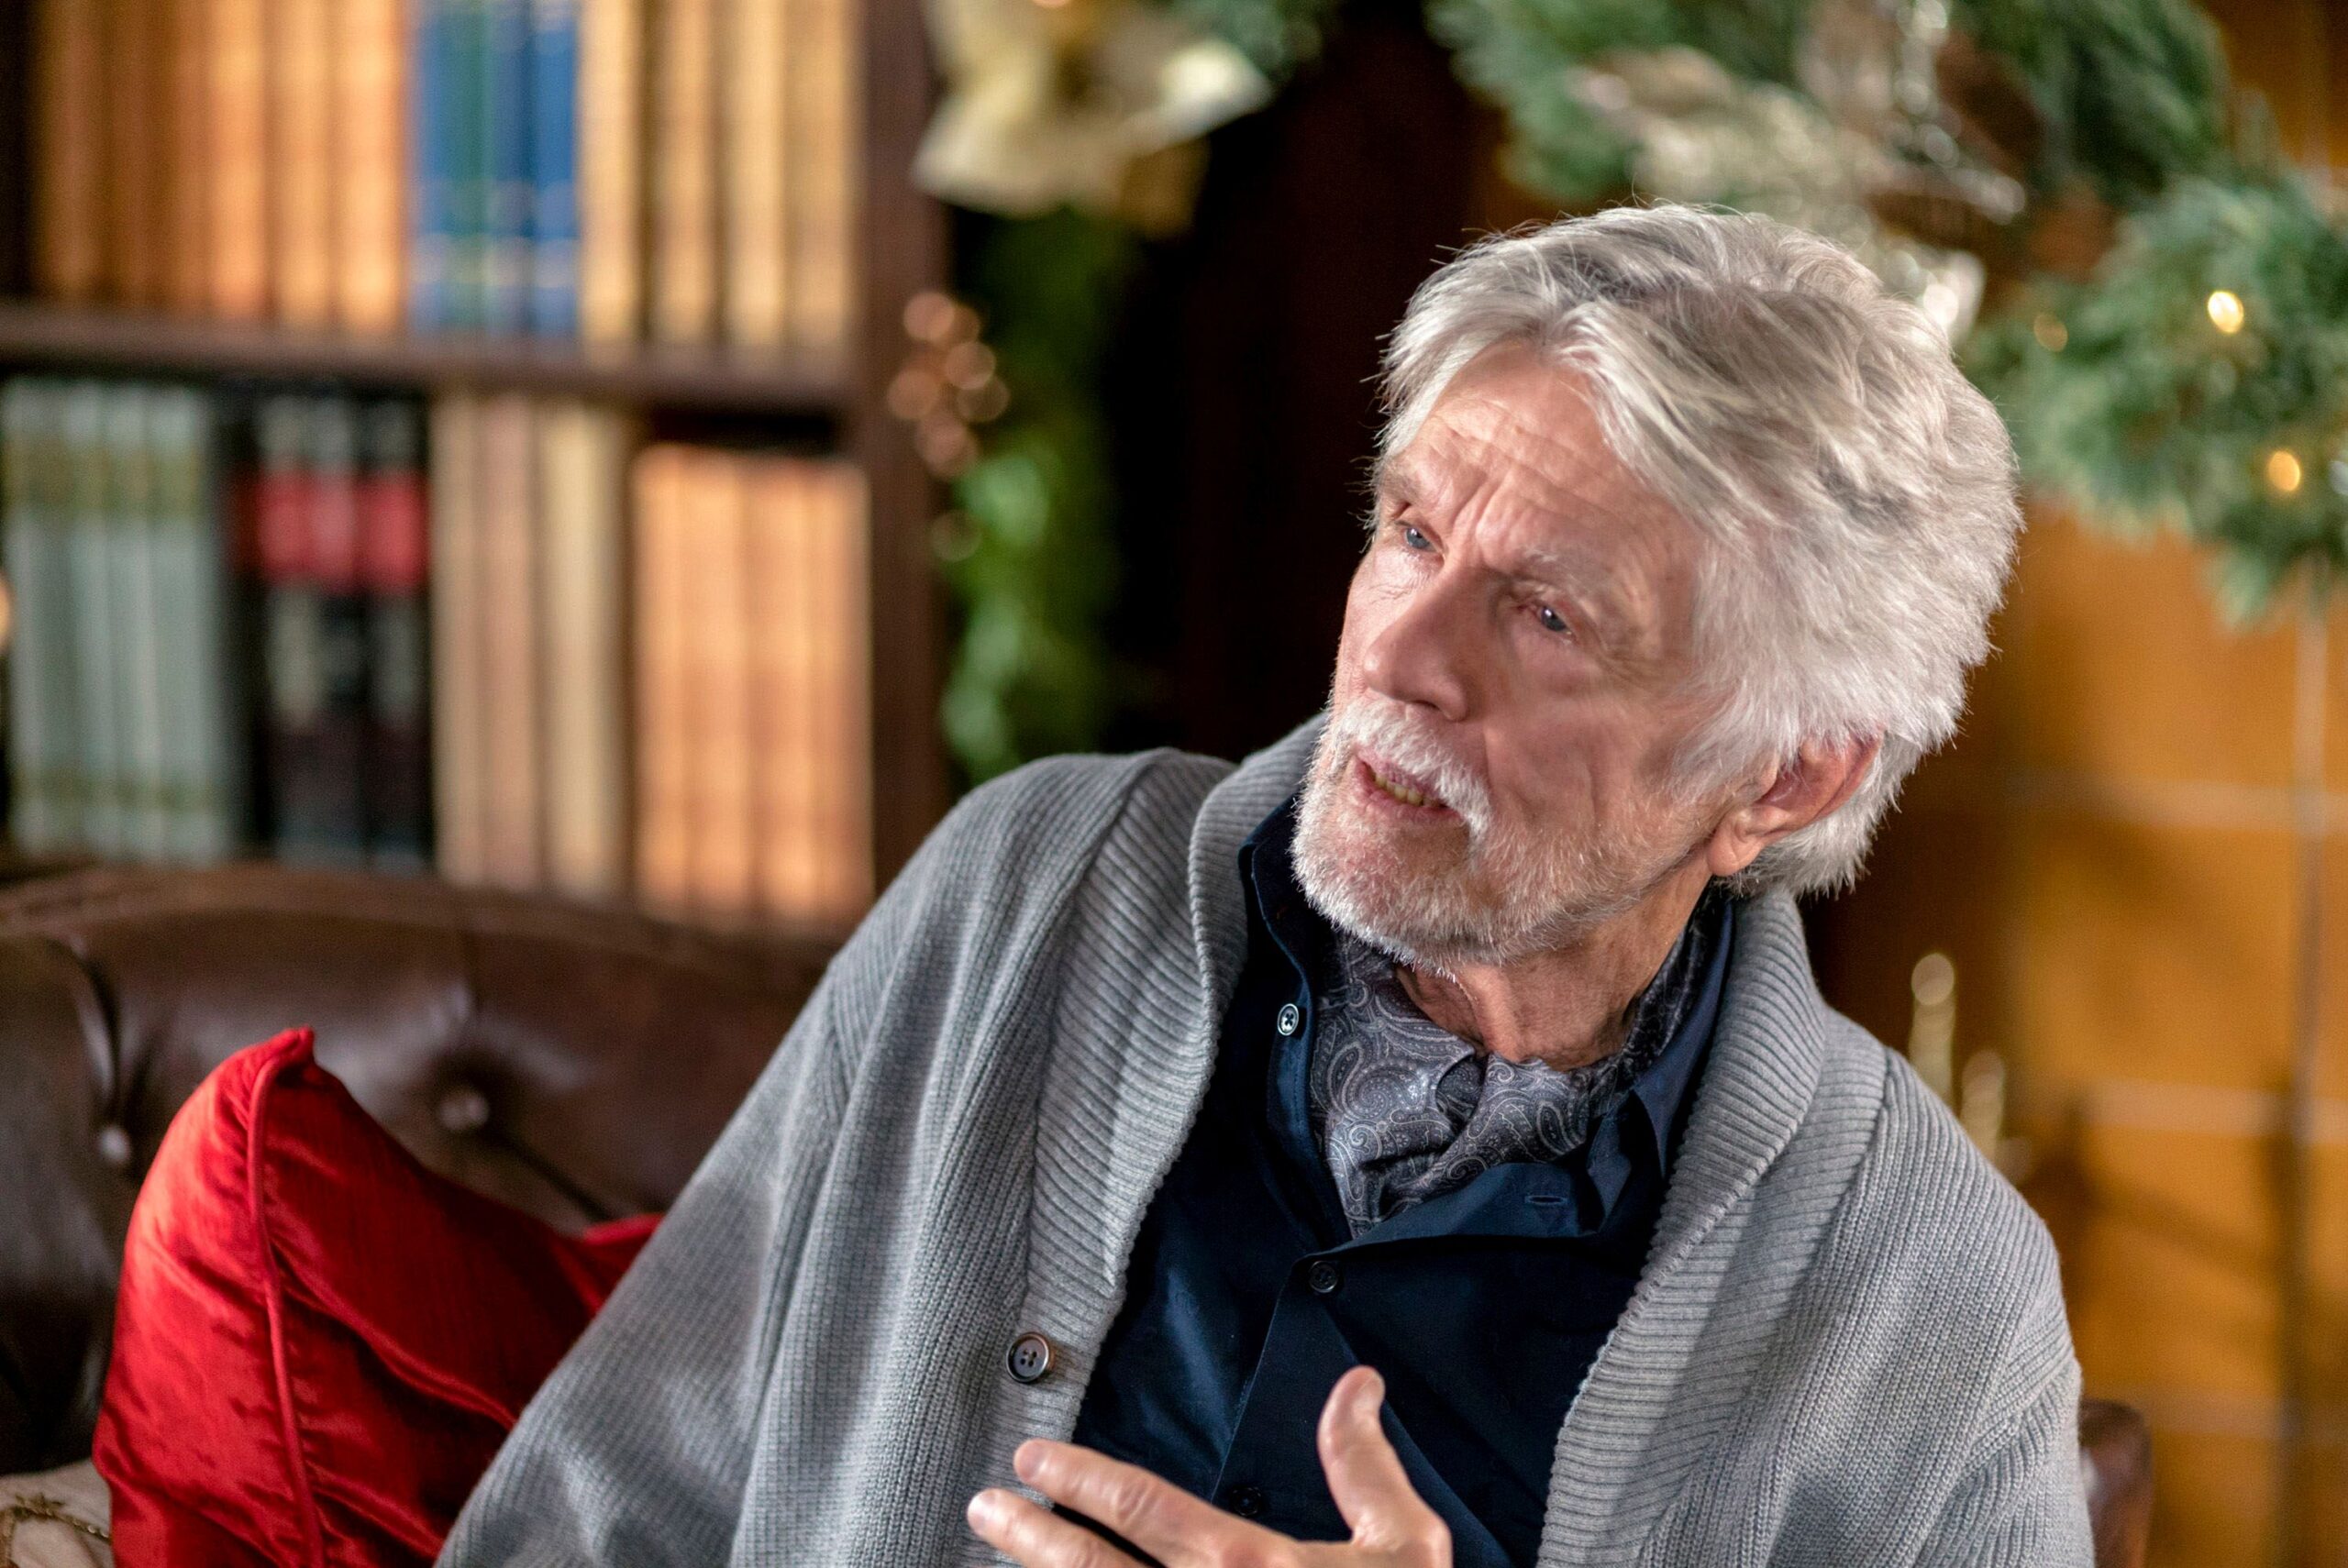
Tom Skerritt, actorul versatil care, de-a lungul unei cariere de peste 60 de ani, a interpretat roluri memorabile în producții precum „Top Gun”, „Picket Fences”, „M*A*S*H” și „Alien”, a încetat din viață. Familia sa a confirmat vestea pentru publicația Deadline. Starul avea 93 de ani.
În rolurile secundare, Skerritt a rămas adesea memorabil datorită prezenței sale discrete, dar puternice, și a zâmbetului său molipsitor. În serialul „Picket Fences”, însă, el a deținut rolul principal, șeriful Jimmy Brock, interpretare pentru care a fost recompensat cu un premiu Emmy.
Breaking
Daniel Zamfir anunță că a început „deuserizarea” ministerului Economiei. Publică fotografii și vorbește de „termite-consilieri”

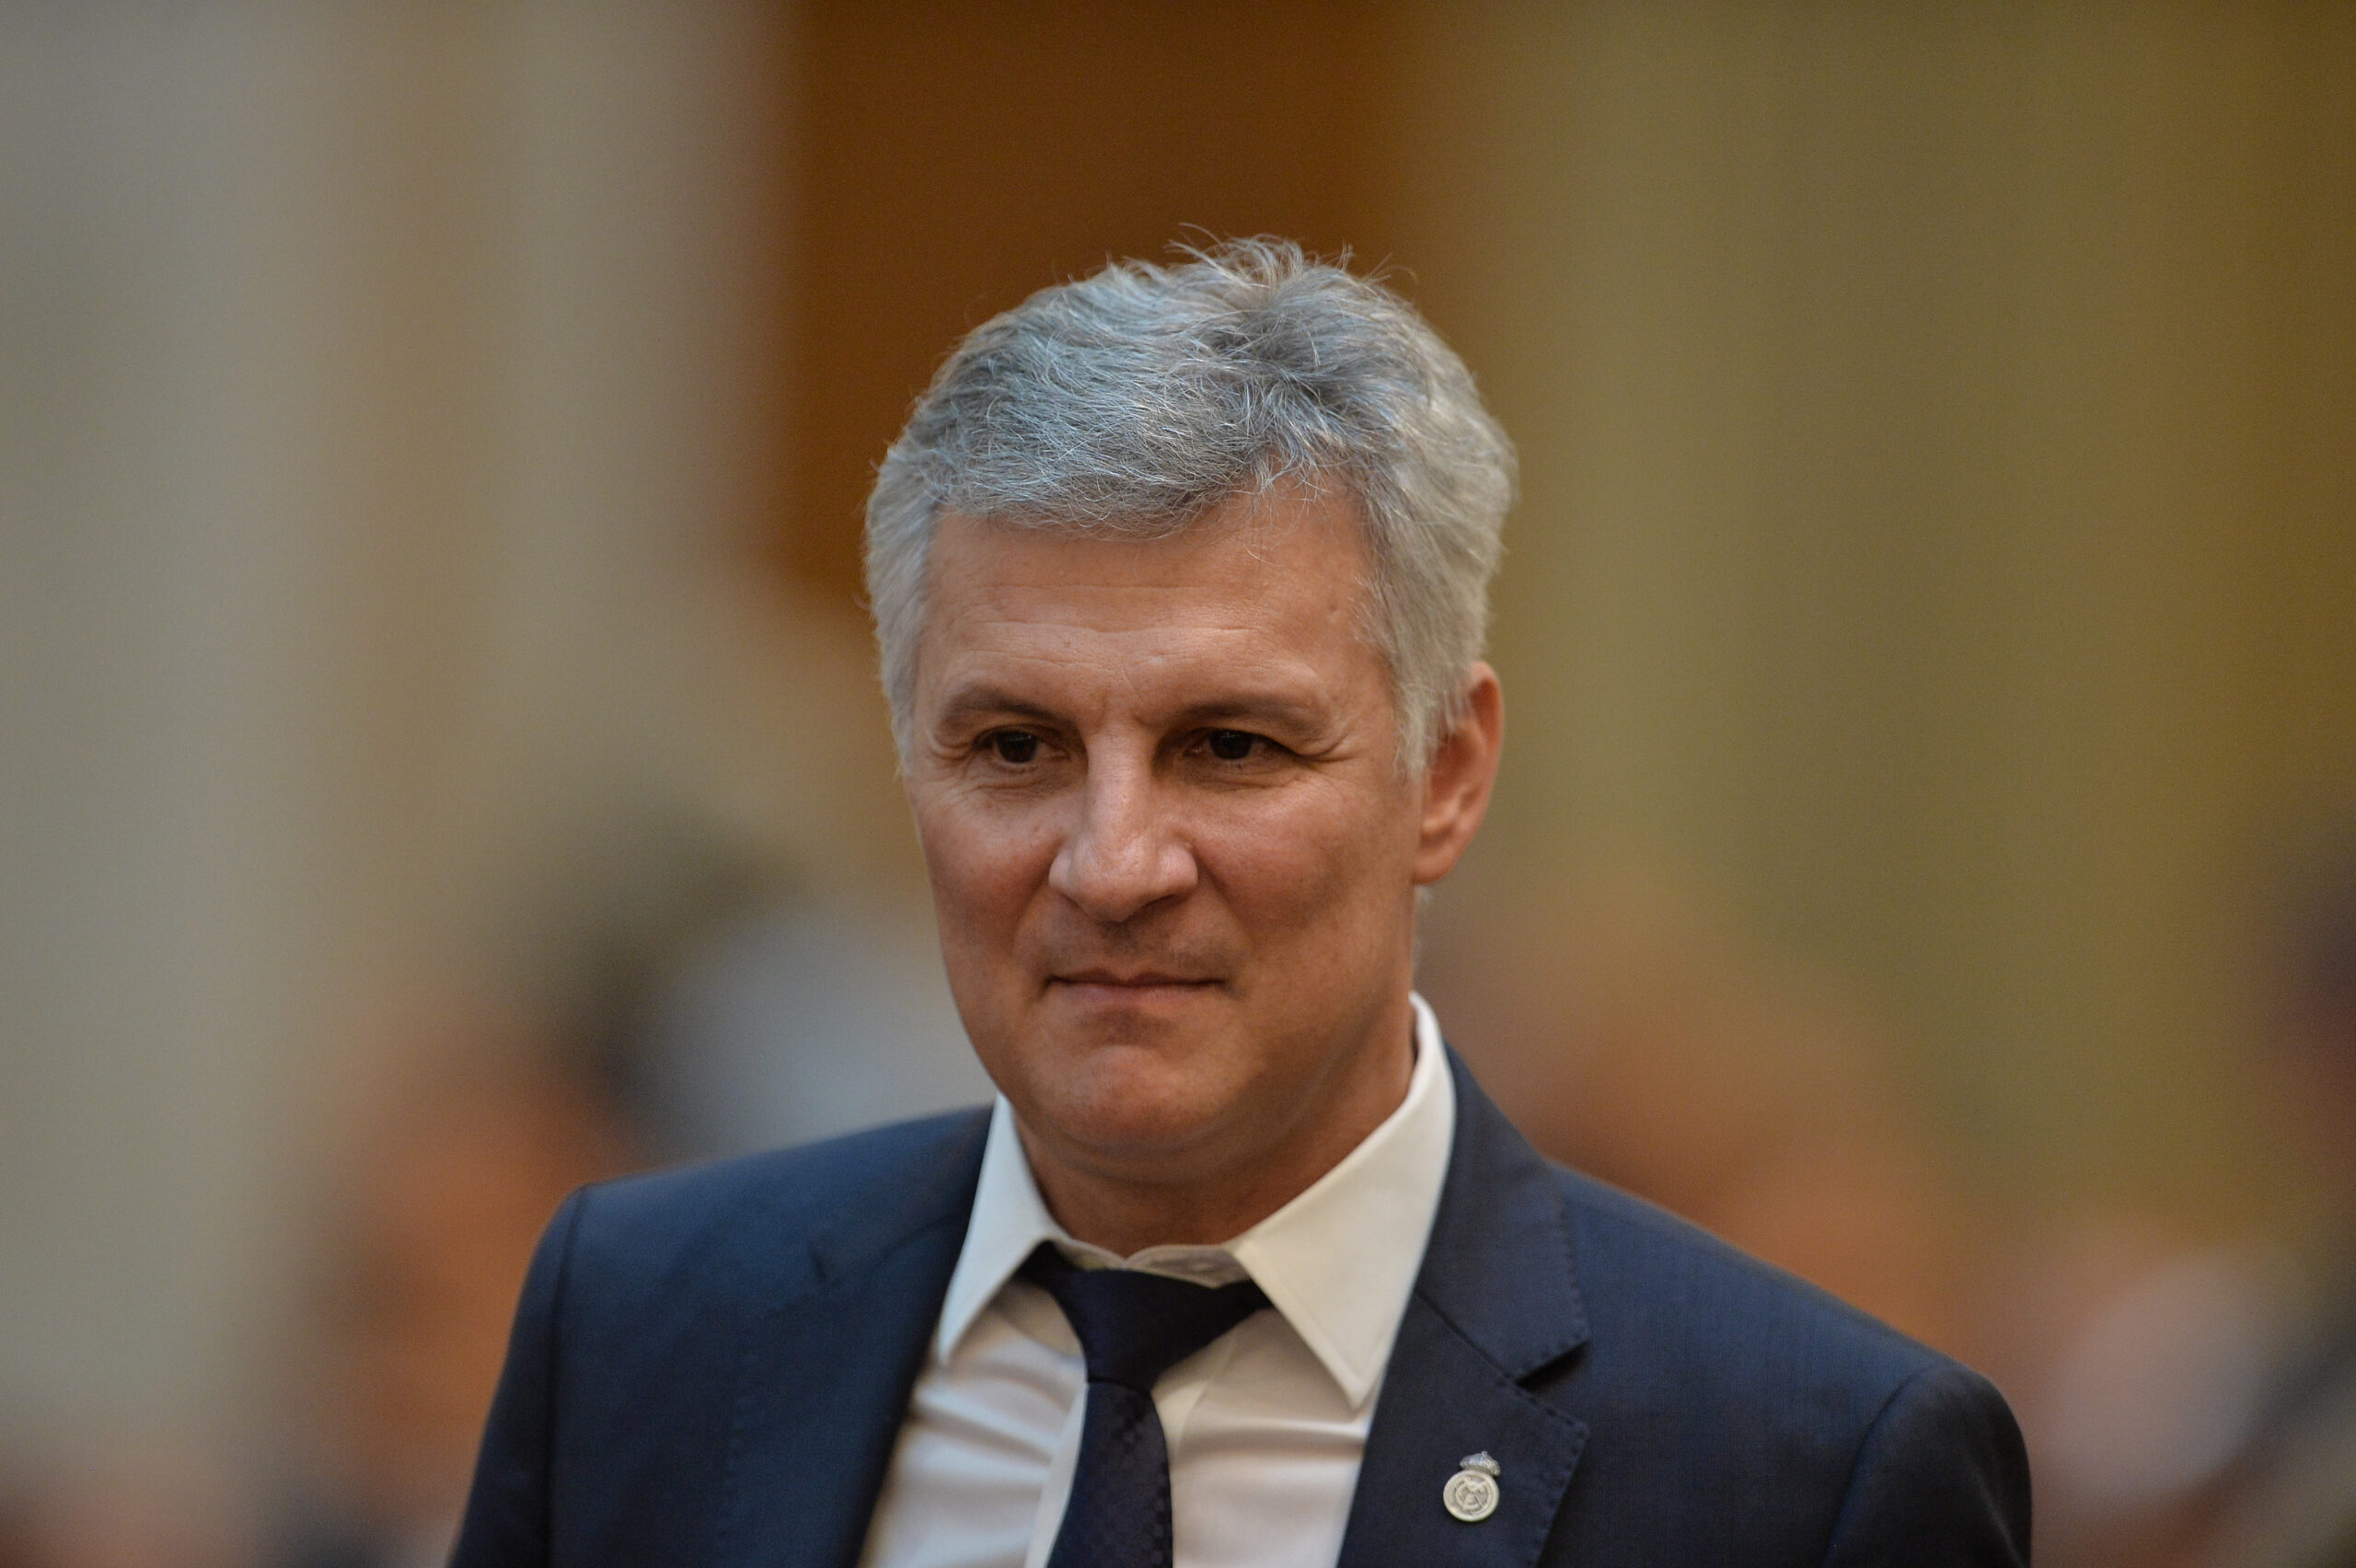
Noul ministru al Economiei, Daniel Zamfir, a transmis un mesaj pe Facebook, în care anunță, într-o manieră ironică, „desuserizarea ministerului”, o referire evidentă la plecarea foștilor demnitari USR din cadrul Excutivului, odată cu învestirea Guvernului Niculescu.
În cadrul aceleiași postări, Zamfir continuă ironiile și îi numește pe predecesorii săi din USR o „armată de termite-consilieri”. Amintim că funcția de ministru al Economiei și Digitalizării din guvernul demis a fost ocupată de USR-istul Irineu Darău, vizat într-un scandal de corupție la vârful Guvernului, în care a fost anchetat și fostul vicepremier, Oana Gheorghiu.
„Deuserizarea ministerului continua.
O armata de termite-consilieri si consilieri onorifici-pleaca acasa”, scrie Daniel Zamfir.
Surse Gândul: Irineu Darău, vizat într-un dosar de corupție, în care ar fi fost implcată Oana Gheorghiu
Amintim că în luna iunie 2026, procurorii Direcției Naționale Anticorupție au început audierile în dosarul pentru fapte de corupție posibil săvârșite de vicepremierul Oana Gheorghiu în favoarea grupului german Schwarz.
Surse Gândul au afirmat, la acel moment, că ancheta viza și audierea miniștrilor Irinel Darău și Radu Miruță, care ar fi cunoscut aspectele cele mai importante legate de cazul Schwarz.
Cei doi demnitari ar fi fost la curent cu detalii privind semnarea unui proiect de hotărâre de guvern, care a fost șters apoi de pe site-ul Ministerului Economiei, Digitalizării, Antreprenoriatului și Turismului, în decembrie 2025.
Documentul ar fi cuprins punctele de vedere de la avizatori (printre care și Ministerul Justiției și Finanțelor), inclusiv al ADR și semnătura lui Radu Miruță.
USR s-a retras în opoziție
Comitetul politic al USR a decis cu doar câteva zile înaintea votului de învestitură pentru Guvernul Niculescu să nu voteze noul Cabinet și să se retragă în opoziție.
Conducerea partidului și-a menținut poziția de a nu vota un Executiv ce include Partidul Social Democrat și a subliniat că este „împotriva învestirii Guvernului PSD – Luca Niculescu”.
Breaking
Preotul supranumit „îngerul copiilor sărmani”, acuzat că a abuzat sexual două fete de 13 și 15 ani. A fost arestat preventiv
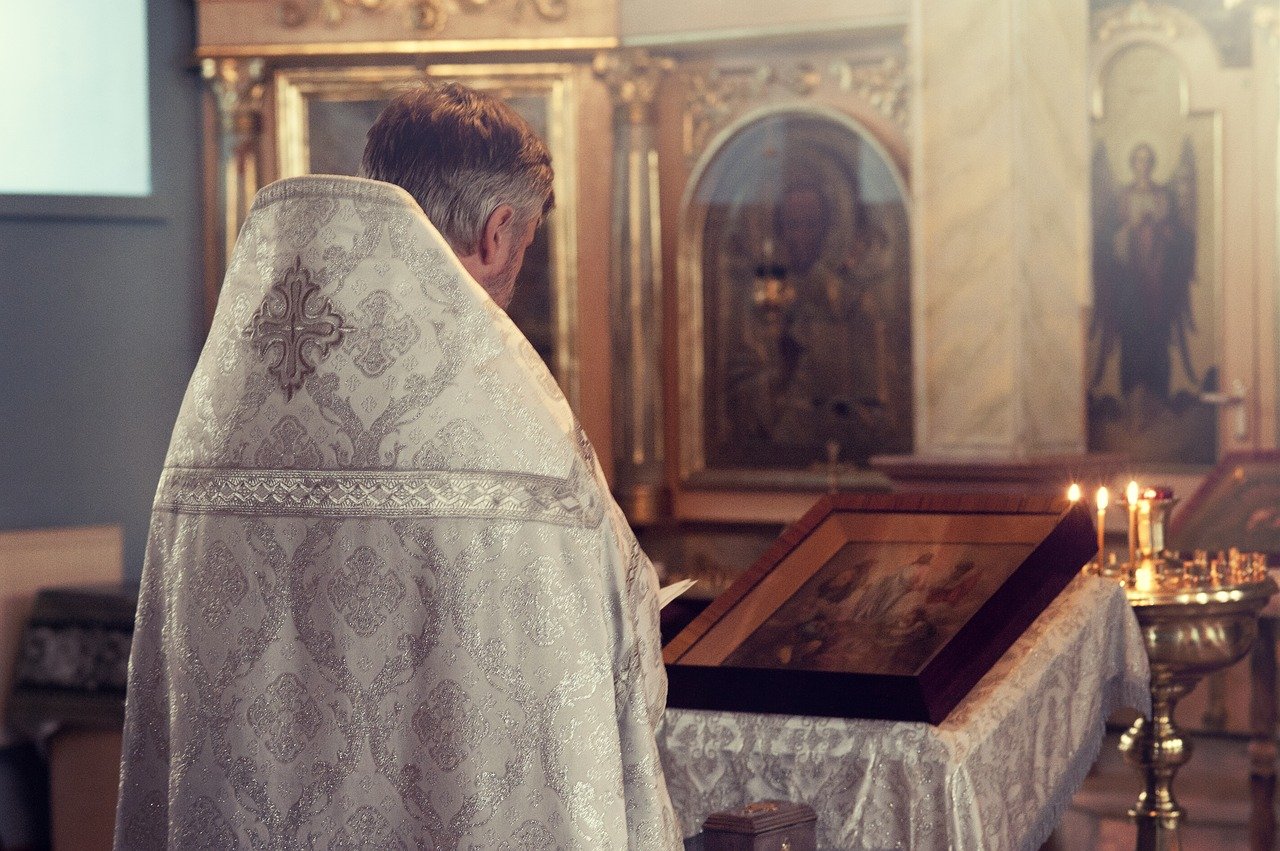
Un preot în vârstă de 47 de ani, din județul Vaslui, a fost arestat preventiv pentru 30 de zile, fiind acuzat de viol și agresiuni sexuale asupra a două minore.
Potrivit anchetatorilor, bărbatul ar fi profitat de vulnerabilitatea fetelor, dar și de încrederea pe care acestea i-o acordau în calitatea sa de preot. Presupusele abuzuri s-ar fi desfășurat între decembrie 2023 și august 2026, inclusiv într-un centru social destinat copiilor din familii defavorizate. Episcopia Hușilor a decis să îi interzică să mai oficieze slujbe religioase.
Bărbatul, în vârstă de 47 de ani, a fost arestat preventiv în urma unei decizii a Judecătoriei Iași, la propunerea procurorilor Parchetului de pe lângă Judecătoria Iași. Acesta este acuzat de viol, agresiune sexuală săvârșită asupra unui minor și act sexual cu un minor, relatează presa locală.
Două fete de 13 și 15 ani, presupusele victime ale preotului
Potrivit informațiilor comunicate de anchetatori, una dintre victime este o fată de 13 ani, care ar fi fost agresată sexual în luna iunie 2026. Cea de-a doua victimă ar fi fost supusă unor abuzuri în perioada decembrie 2023 – august 2026. Fata avea 15 ani la începutul perioadei investigate.
Procurorii susțin că preotul ar fi profitat de vârsta victimelor, de situațiile familiale vulnerabile ale acestora și de încrederea de care beneficia în comunitate. În cazul uneia dintre fete, această relație de încredere ar fi fost consolidată inclusiv de faptul că bărbatul era preot paroh în localitatea în care aceasta locuia.
Ancheta ar fi început după ce familia fetei de 13 ani a sesizat Poliția. Aceasta ar fi reclamat că preotul i-ar fi oferit alcool și ar fi agresat-o sexual. În urma cercetărilor, anchetatorii ar fi identificat și cea de-a doua presupusă victimă.
Abuzurile ar fi avut loc într-un centru social înființat chiar de preot
Faptele ar fi avut loc într-un centru social înființat cu sprijinul preotului, în apropierea bisericii. Acolo, copiii proveniți din familii cu dificultăți materiale primeau o masă caldă și erau ajutați să își facă temele.
Preotul era cunoscut în comunitate pentru implicarea în acțiuni caritabile și proiecte destinate persoanelor vulnerabile. De-a lungul timpului, acesta organizase campanii umanitare și contribuise la dezvoltarea unor servicii pentru copiii aflați în risc de abandon școlar. Presa locală relatează că bărbatul era supranumit ”îngerul copiilor sărmani”, datorită activităților sale sociale.
Episcopia Hușilor i-a interzis preotului să mai oficieze slujbe
După ce a aflat despre acuzațiile formulate împotriva clericului, Episcopia Hușilor a decis oprirea acestuia de la slujire. Purtătorul de cuvânt al Episcopiei, Cosmin Gubernat, a declarat pentru AGERPRES că instituția se delimitează de presupusele fapte și că ar putea adopta măsuri canonice suplimentare, în funcție de rezultatul anchetei.
”Episcopia Hușilor a luat act de această reținere și de faptele foarte grave de care este acuzat, astfel că s-a dispus, cu celeritate, oprirea totală de la slujirea celor sfinte, adică nu mai are dreptul să oficieze nicio slujbă bisericească”, a precizat reprezentantul Episcopiei.
Acesta a subliniat că acuzațiile sunt incompatibile cu statutul de preot, dacă vor fi confirmate, și a transmis solidaritatea instituției față de persoanele vătămate.

Casele de marcat automate, mai costisitoare decât se așteptau supermarketurile. De ce revin unii comercianți la casieri
După investiții importante în casele de marcat automate, menite să reducă cheltuielile cu personalul și să accelereze procesul de plată,...

Scandal de etică la Curtea de Conturi: Inspectorii din Bihor, luați în vizor după un chef în timpul programului la o cabană verificată periodic
Comitetul de etică al Curții de Conturi s-a autosesizat și a demarat o analiză internă după apariția în presă a...

FLOTA ZOR: Investiții care duc mai departe promisiunea unor livrări mai eficiente
24 de autocamioane și 12 remorci noi înseamnă mai mult decât o flotă modernizată. Pentru Poșta Română, investiția consolidează capacitatea...

Jocurile zilei de la „Adevărul”. Integrama de joi, 22 octombrie, are 77 de definiții interesante cu tema „Joc de iunie”
Cititorii „Adevărul” au la dispoziție, pe telefon, tabletă sau computer, rubrica „Jocurile zilei”, care reunește provocări menite să le testeze...

Donald Trump susține că sfârșitul războiului din Ucraina „nu a fost niciodată atât de aproape”
Președintele american Donald Trump a declarat miercuri, 21 octombrie, că încheierea războiului din Ucraina este aproape, susținând că negocierile se...

Vești pentru pensionarii militari: indexarea ar putea fi mai mare decât la civili. Ce spune ministrul Muncii despre vârsta de pensionare
Ministrul Muncii, Florin Manole, a declarat că nu va exista un nou proiect de creștere a vârstei de pensionare în...

Motociclist proiectat în două mașini, pe Mihai Bravu. Bucăți din motocicletă au lovit un tramvai. Traficul e blocat
Un motociclist a fost rănit și transportat la spital, miercuri dimineață, după ce a fost implicat într-un accident rutier pe...


-
 Breakingacum 3 zile
A 21-a noapte de proteste la Arestul Central, unde este închis Călin Georgescu. La miezul nopții sunt aproape 100 de susținători. În câteva zile, fostul candidat la prezidențiale ar putea fi eliberat
-
 Stirea zileiacum 3 zile
Switchfoot vine în România! Tu ți-ai luat biletul? 🤘
-
 Actualitateacum 3 zile
De ce cere Ucraina un tratament special din partea UE pentru exporturile de oțel
-

 Uncategorizedacum 3 zile
Cu 60% mai multe cereri de negociere cu băncile și IFN-urile, trimise de consumatori către CSALB
-
 Breakingacum 3 zile
Încă un cap de porc, descoperit la firma asociată cu Marius Lulea, după incidentul de la domiciliu. Ce acuză cofondatorul AUR
-
 Actualitateacum 3 zile
„Justițiarul din Berceni”, reținut pentru 24 de ore. Un bărbat îl acuză că l-a bătut și sechestrat
-
 Uncategorizedacum 3 zile
Aircash lansează cardurile virtuale gratuite: o nouă opțiune pentru plățile de zi cu zi
-

 Socialacum 2 zile
„Bullyingul în educație. Prevenție. Responsabilitate. Soluții.” – Dialog instituțional la Palatul Parlamentului pentru protejarea copiilor și construirea unui mediu educațional sigur