

Actualitate
DEDESUBTURI. Filiera așa-ziselor service-uri indepedente pune presiune pentru păstrarea Legii RCA! Cine sunt ”butoanele” pe care gașca afaceriștilor le-a acționat în Parlament și ASF?!


Legea RCA se modifică din nou după doar trei ani de funcționare, iar în spatele acestor demersuri se află grupuri de interese despre care GÂNDUL.RO a scris deja într-un articol precedent (CITEȘTE DETALII AICI!) ”Gașca” așa-ziselor service-uri independente acționează pentru a-și proteja afacerile. Azi, vom continua să arătăm cine sunt personajele-cheie în toată această poveste și cum se trag sforile pentru ca legea să susțină interese unei minorități.
După un debut ca tinichigiu în service-ul familiei, in perioada 1998-2000, afaceristul Florin Pandele (e doar omonimie, o coincidență de nume cu soțul Primarului General al Capitalei) a devenit unul dintre numele de referință de pe piața reparațiilor auto aflată în conexiune cu marile companii de asigurări. Este primul personaj la care ne vom referi în acest articol. El este omul care a construit ”Auto Car Grup” de la o mică asociație de familie din Pipera într-un colos. Inițial, surse din piață susțin că a reușit să încheie multe convenții cu anumite companii de asigurări în perioada 2002-2009, stimulând prin comisioane generoase anumiți inspectori de daune. Ulterior, în perioada 2009-2010, printr-o legătură la Raiffeisen a reușit să atragă aproape întreaga flotă de mașini din București, influențând chiar obținerea unui contract cu ”Uniqa Asigurări” la un tarif de 130 lei/ ora de manoperă. Ttrif uriaș în piața de service și de neatins de niciun alt service concurent.
Astfel, în perioada 2010-2014, Florin Pandele intră puternic în piață înființând încă două service-uri: „Auto Car & Trucks” și „Standocolor”, care facturau anumite lucrări la tarife de 250 lei + TVA/ ora de manoperă, dar și piese cu prețuri net superioare celor practicate de importatorii specializați din România. De fapt, sursele din piața arată că mașinile care ajungeau la reparație în service-ul „Auto Car Grup 1” – acesta avea convenție cu firmele de asigurări la tarife cuprinse între 70-90 lei pentru ora de manoperă – ar fi fost facturate pe celelalte două firme cu tarife triple, fapt care ar fi determinat multe companii să ceară rezilierea convențiilor de colaborare.
Afacerea se extinde în momentul în care el devine nașul patronului firmei de brokeraj în asigurări „Safety Broker” – Viorel Vasile -, și, prin intermediului firmei finului, capătă acces la clienții companiei. În 2017, conexiunile create în piață – printre persoanele din lumea politică sau cu președintele Asociației Societăților de Service Auto Independente (ASSAI), Cristian Muntean – îi dezvoltă afacerea lui Florin Pandele și, în plus, îl ajută să schimbe legea RCA făcând un puternic lobby in Parlamentul României. Acolo unde existau deja anumite persoane care aveau înființate service-uri în țară prin intermediul unor rude.
După publicarea legii 132/2017 in Monitorul Oficial, firmele de asigurări din România au constatat că un service putea factura o lucrare de reparație decontată de o firmă de asigurări și cu o valoare de câteva ori mai mare decât altă unitate reparatoare din aceeași categorie. Companiile lui Florin Pandele au început astfel să jongleze cu tarifele, la sfârșitul anului 2017, la prețuri pentru ora de manopera cuprinse între 340-370 lei. S-a ajuns ca o firmă de asigurări să achite și 10.000 lei pentru vopsitoria unei uși la o mașină de clasă medie.
Bineînțeles că toate firmele de asigurări au sesizat Autoritatea de Supraveghere Financiară (ASF) pentru a reglementa cumva aceste nereguli, dar acolo era deja instalat în 2018 ca și consilier al vicepreședintelui pe zona de asigurări (Ovidiu Wlassopol), același Cristian Muntean, fostul președinte al ASSAI. Așa a fost posibil ca anumite persoane din ASF să susțină unitățile de service în detrimentul companiilor de asigurări.
Pe parcursul lui 2018, companiile de asigurări care emiteau RCA pe teritoriul României au achitat tarife pentru ora manoperă și de 1.000 lei, nefiind luată nicio măsură de ASF în acest sens. În toată această perioadă, Pandele a ”sudat” legăturile în ASF, cu directorul de pe zona de reclamații/ petiții, Călin Rangu, acesta din urmă susținând că afaceristul este un reprezentant al consumatorului (întrucât este președintele APCONS Iași) și are tot dreptul să fie primit la ASF pentru consultări si discuții.
Prin această prietenie cu Rangu, Muntean și Wlassopol, sursele noastre arată că Florin Pandele și-a rezolvat la ASF o multitudine de probleme prin trimiterea unor petiții redactate în numele clienților, iar companiile de asigurări care nu răspundeau prompt solicitărilor transmise de Rangu, erau invitate săptămânal la ASF pentru discuții, la unele fiind trimise ulterior și anumite controale. Pe marginea acestei „prietenii”, tarifele cresc în 2019 la 470 lei + TVA/ ora, iar în 2020 ajung la 700 lei + TVA/ ora de manoperă. Despre profitul celor trei firme patronate de Florin Pandele, cu punct de lucru în aceeași locație și un număr mediu de angajați cuprins între 15 – 20, scriem mai jos. Este situația pe anii 2018 – 2019. Este de menționat că, în 2018, de pildă, firmele ”Auto Car” au avut profit de 33 de ori mai mare decât cel realizat ca medie a celorlalte service-uri:
– profit Autocar Grup 1 2018 – 3.796.710 lei
– profit Autocar Grup 1 2019 – 4.633.744 lei
– profit Standocolor 2018 – 1.337.408 lei
– profit Standocolor 2019 – 4.158.953 lei
– profit Autocar&Trucks 2018 – 1.195.649 lei
– profit Autocar&Trucks 2019 – 4.633.744 lei
Crearea unor standarde corecte, europene, de tarifare a serviciilor de reparații ar putea pune sub semnul întrebării existența unor divizii de supracontrol, cum ar fi cea condusă de Călin Rangu, specializată în „Supravegherea Intermediarilor și Supravegherea Regulilor de Conduită”. Când regulile sunt clare, atunci nu ai nevoie să inventezi divizii responsabile cu supravegherea manierelor în afaceri. În plus, România are o instituție care se ocupă strict de protecția consumatorului, e drept, care a apărut mai târziu în peisajul administrativ.
Pe Călin Rangu, șeful departamentului de brokeraj la ASF și, înainte de această funcție, al departamentului de relații cu clienții, pare să-l preocupe mai mult numărul și mărimea reclamațiilor lansate împotriva asigurătorilor, decât comportamentul brokerilor pe piață. E drept, pentru că, la o privire mai atentă, comportamentul cordial față de brokeri poate fi explicat și prin aceea că Rangu este șeful Institutului Financiar Român, unde sunt școliți chiar brokerii. Evident, maestrul, cum îi spun unii foști elevi, nu-i poate supraveghea cu un ochi prea sever. Probabil, aici ASF trebuie să studieze dacă nu cumva Rangu este într-un conflict de interese: când și pentru cine e pedagog și când și pentru cine este supraveghetor sever? Să nu uităm că aceste cursuri și atestatele costă, nu vorbim de Academia de Studii Economice, ci de un institut privat. Nu e nimic rău în existența unui institut privat care pregătește și școlește brokeri de asigurări, însă atunci când unul dintre șefii institutului ajunge să-i verifice, avem o problemă de conflict de interese evidentă.
Totuși din combinația aceasta bizară (pentru un angajat al unei instituții de supraveghere a piețelor financiare), Călin Rangu a încasat anul trecut aproape o jumătate de milion de lei (462.660 de lei), o sumă echivalentă cu 99.500 de euro. E drept, suma cea mai consistentă, 427.500 de lei, este remunerarea pentru munca la ASF.
Rudele au ”căpușat” ASF-ul
Dar să revenim la tovărăția dintre Călin Rangu și Florin Pandele, unul dintre cei mai influenți afaceriști din domeniul reparațiilor auto. Desigur, șuvoiul de petiții și reclamații pe care-l poate dirija către ASF un mare atelier de reparații auto poate justifica existența direcției. Mai mult, cu cât sunt mai multe petiții, cu atât ceilalți contribuabili, cei plătiți cu salarii derizorii, dar muncite, pot înțelege de ce există un salariu de o jumătate de milion de lei. În această etapă, nu ne vom opri la zvonurile despre rolul considerabil al experților de nivel inferior de la ASF, care protejează interesele acestei adevărate grupări de presiune a afacerilor de reparații auto.
Este binecunoscută și plecarea din țară, în Bulgaria, împreună cu un reprezentant al ASF (Cristian Muntean) în anul 2019, la sediul companiei de asigurări EUROINS, pentru a pune presiune pe aceștia să îi achite dosarele de daune la niște prețuri și de 4,5 ori peste o reprezentanță de marcă din România. Pentru că bulgarii nu au cedat de bună voie, ASF i-a amendat și apoi i-a pus în administrare specială. Administratorul special a fost… FGA (Fondul de Garantare a Asigurărilor) – instituție din subordinea ASF, care a luat măsura plății tuturor facturilor emise de firmele lui Pandele și apoi a plecat. Asta ar fi fost toată administrarea specială făcută cu mâna Monei Cucu de la FGA! Despre Mona Cucu, afirmându-se că ar fi pupila Angelei Toncescu – fosta șefă a ASF, condamnată în dosarul Carpatica.
Chiar dacă toate daunele sunt achitate din banii consumatorilor români, ASF abia la sfârșitul anului 2019 a început să facă anumite demersuri și intâlniri pe această temă, solicitând tuturor companiilor de asigurări și puncte de vedere în vederea modificării legislației RCA.
Văzând că inclusiv în Parlamentul României a fost luată în discuție modificarea legii RCA, Pandele și-a făcut repede un plan pentru a fi susținută din nou în parlament o legislație favorabilă service-urilor din România. Acesta ar fi reușit să ajungă astfel vicepreședintele COTAR, cu toate că mulți ani a fost în continuă ceartă cu președintele COTAR, Vasile Ștefănescu, deoarece asociația transportatorilor nu susținea demersurile făcute de Florin Pandele.
La momentul actua, cei doi și-au dat mâna și par a avea o luptă comună cu firmele de asigurări din România și ASF, pentru a rămâne legislația favorabilă pentru service-uri, cum a fost și în ultimii trei ani. Având în vedere că fiica președintelui COTAR, Vanesa Păduraru (fosta Ștefănescu) este angajată ASF cu un salariu de 25.000 lei lunar, ne întrebam cum de a devenit posibilpă această apropiere dintre Florin Pandele și Vasile Ștefănescu, tocmai în momentul în care se duc dezbateri pentru modificarea legii RCA, lege facută în 2017 pentru service-urile auto, fără nicio legătură cu protejarea consumatorului român de produse financiare non bancare.
Fiind la modă ca anumiți reprezentanți ai unor organizații de tipul brokeraj (COTAR, ASSAI) să-și planteze rudele în ASF, Florin Pandele nu a vrut să fie mai prejos și a reușit să-și propulseze și el fiica, pe Marina Pandele Dima, într-o funcție în cadrul Autorității, tot la un salariu în jurul la 25-30.000 lei.
Prin intermediul APCONS, COTAR, ASSAI și anumiți angajați ASF, Florin Pandele face așadar ,,orice’’ pentru a păstra legea RCA în varianta actuală. Pentru asigurați și asiguratori aceste corecții și clarificări necesare aduse legislației sunt binevenite. Surprinzător însă, intențiile legiuitorilor sunt intens criticate în ultimele săptămâni. Emoția provocată de idea aplicării unor algoritmi clari, de evaluare precisă și corectă a costurilor, descrie tensiunea celor care, aparent, riscă să piardă un avantaj incorect de care beneficiază într-o piață financiară pe care o abuzează. Abuzurile sunt, din păcate, evidente în cazul oricărei analize atente și profesioniste.

Contraargumentele în favoarea afacerii de reparații auto sunt interesante: afișarea unor tarife standardizate, ideal al oricărui client individual, este prezentată ca un atac împotriva „pieței libere”, deoarece anulează „garantarea libertății atelierelor de reparații auto pentru stabilirea prețurilor serviciilor de reparare ale automobilelor asigurate, care au suferit daune”. Pentru a se ajunge la nivelul de profit atins de grupul Autocar, firmele de asigurări din România trebuie sa tripleze prețul la polițele RCA, prețuri ce nu ar putea fi suportate de consumatorul de produse financiar bancare din România.
Cum a încercat ”tripleta” Pandele – Muntean – Rangu să elimine de pe piata asigurărilor City Insurance și Euroins
După ce a văzut că are succes și chiar poate influența anumite persoane din lumea politică și inclusiv pe președintele ASSAI, Cristian Muntean, Florin Pandele a reușit – cum scriam mai sus – în 2017 schimbarea legii RCA făcând un puternic lobby in Parlamentul României. După publicarea legii 132/2017 in Monitorul Oficial, firmele de asigurări din România au constatat că un service putea factura o lucrare de reparație decontată de o firmă de asigurări și cu o valoare de câteva ori mai mare decât altă unitate reparatoare din aceeași categorie.
Bineînțeles că toate firmele de asigurări au sesizat ASF-ul pentru a reglementa cumva aceste nereguli, dar acolo era deja instalat, din 2018, ca și consilier al vicepreședintelui pe zona de asigurări, Ovidiu Wlassopol, același Cristian Muntean, fostul președinte al Asociației Societăților de Service Auto Independente (ASSAI). Acesta a scris pe Facebook că a fost țepuit de firma de asigurări City Insurance, tocmai în acel interes de care povesteam mai devreme de a pune presiuni pe cele două mari societăți de asigurări. Iată ce posta Muntean:
„Daca v-a placut titlul, acum am sa va dau 2 informatii care au directa legatura cu povestea de mai jos, dar care ma vor face mai putin simpatic. Lucrez la ASF de un an si jumatate. Conduc de 4 ani si jumatate una dintre masinile familiei, respectiv un Porsche Cayenne. Bun. Daca ati mai pastrat o bruma de simpatie, intru direct in subiect: In data de 9 iulie, un domn mai in varsta, neatent si cu reflexe intarziate, nu a pastrat distanta regulamentara fata de masina mea si nu pune nici piciorul pe frana. Rezultatul: imi loveste masina in spate. Vinovatul are asigurare RCA la City, dar macar isi recunoaste vina. Intreb la reprezentanta Porsche. Imi spun ca o repara, dar pe banii mei. Ei refuza sa repare mașini in baza unei polite RCA emise de catre City Insurance. Oare de ce? Imi repar masina in service-ul unui prieten, ocazie cu care imi inchiriez si o masina din aceeasi clasa sau clasa inferioara (exact cum e prevazut in art. 25 al 1 punctul a, din norma 20/2017). Imi inchiriez un Audi Q8. Joi ma suna mama ca am primit un plic de la City Insurance prin care sunt anuntat de faptul ca societatea este dispusa sa achite mai putin de 50% din costul de reparatie si inchiriere. Ca principiu, sunt de acord ca pot exista discutii pe marginea costurilor de reparatie atunci cand exista diferente de plata sub 10%. Am vreo 11 ani de experienta in domeniul reparatiilor auto si in asigurari.
Retineti: Cand exista diferente de peste 50%, una dintre parti este clar un TEPAR. Citesc argumentatia lor. City nu este de acord cu tariful practicat de catre unitatea service, cu adaosul lor comercial si cu valoarea costului de inchiriere. Cu toate ca legea RCA prevede la articolul 14 aliniatul c, urmatoarele: Valoarea reparației se stabilește folosind sistemele de evaluare specializate sau prin documente emise în condițiile legii în care unitatea reparatoare auto ISI POATE UTILIZA PROPRIA VALOARE A OREI DE MANOPERA AFISATA. Pe principiul pietei libere, in care asiguratorii isi pot stabili propriile tarife de RCA, la fel si service-urile isi pot stabili propriul cost de reparatie. Cu toate ca vorbim despre o INCALCARE EVIDENTA A LEGII, am zis sa fac un mic studiu comparativ, fără valoare juridică. Porsche are un tarif 400 de lei + TVA pe ora pt masina mea si tipul meu de reparatie si A REFUZAT POLITICOS sa imi repare masina in baza tichetului RCA emis de catre City Insurance. Amicul meu are un service comparabil din toate punctele de vedere cu reprezentanta Porsche, dar are un tarif de 460 lei + TVA. Practic, e cu 15% mai scump, dar va recupera banii doar in instanta (sau de la Fondul de Garantare a Asiguratilor. Termen estimat 3 – 5 ani). Amicul meu isi asuma un risc mare in schimbul unui cost majorat cu 15% fata de reprezentanta care nu doreste sa isi recupereze banii doar in instanta sau de la FGA de la acest asigurator, ceea ce ii va genera costuri suplimentare: va trebui sa achite piesele, materialele, angajatii, leasingul la Q8-ul inchiriat, taxele si impozitele la niste sume neincasate, va trebui sa se imprumte de la banca, adica va trebui sa achite o dobanda si sa isi angajeze niste avocati pentru a da in judecata societatea City Insurance. Am curiozitatea sa vad cat costa o masina ca a mea de inchiriat. Intre 270 si 330 de euro/zi (TVA inclus) este la firmele de rent a car, care imi cer suplimentar 1900 euro garantie si plata integrala. Amicul meu mi-a inchiriat masina cu 295 euro + TVA/zi, fara garantie necesara de 1900 euro si fara “plata integrala la livrarea masinii”.
Nu mai spun de faptul ca firma de asigurari nu achita costul de inchiriere pentru zilele nelucratoare. Ex: daca lucrarea ta dureaza 10 zile lucratoare, respectiv 2 saptamani calendaristice, asiguratorii NU deconteaza zilele de weekend. Practic, ai 2 variante: A. Predai masina pt perioada weekend-ului la firma de rent a car si o iei inapoi luni (daca intre timp nu a inchiriat altcineva acea masina). B. O pastrezi peste weekend, dar pe banii tai. Aici este o lacuna legislativa care trebuie obligatoriu corectata. Pe scurt, exista lege si fara de lege. Legea prevede ca unitatea service isi stabileste propriul tarif orar, iar in cazul meu, tariful orar se situeaza in zona reprezentantei auto sau a firmelor de rent a car. (+15%) Ce face City? Imi scrie ca accepta doar 300 de lei tariful orar si imi calculeaza ei un cost de inchiriere de 118 euro + TVA. In baza carui temei legal? NICIUNUL. Ce poate face o persoana in acest caz? In primul rand sa faca o reclamatie la ASF. Vedeti atasata reclamatia. Va intrebati daca mi se va rezolva situatia in urma reclamatiei transmisa la ASF? In proportie de 99% va spun de acum ca NU. NU in cazul lui City Insurance. Pe ei nu ii afecteaza o sanctiune de “avertisment” sau amenda de 50 000 de lei. Doar din 2 tepe precum cea data mie, isi acopera acea amenda de 50 000 de lei. In cazul altor societati de asigurari, aveti cam 60% sanse sa se rezolve daca veti depune reclamatie la ASF. Va intrebati de ce? Simplu. ASF NU POATE LEGAL OBLIGA UN ASIGURATOR SA ACHITE DAUNELE NICI DACA PAGUBITUL ARE DREPTATE. Ce poate face ASF? Poate sanctiona firma de asigurari pentru nerespectarea legii. Cel mai probabil, voi ajunge sa ma judec cu ei in instanta, daca nu cumva in urmatoarele luni aceasta firma de asigurari va calca pe urmele lui Astra si Carpatica si va trebui sa depun o noua cerere de plata catre FGA. Pentru ca ma alatur incepand de astazi miilor de pagubiti RCA tepuiti de catre City Insurance DOAR IN PRIMELE 7 luni ale acestuit an, imi voi asuma 3 promisiuni publice: 1.In situatia in care se va organiza un miting de protest impotriva acestei societati, promit sa imi iau o zi libera si sa protestez indiferent de locul de desfasurare a acestui miting. 2.Promit ca voi face public raspunsul primit de la ASF in urma acestei petitii. 3.Daca o persoana din conducerea ASF ma va apostrofa pentru aceasta postare, promit sa ii fac public numele, functia si continutul discutiei noastre. Inca ceva: Daca cumva aceasta postare ajunge si la domnul Bogdan Chiritoiu, Presedintele Consiliului Concurentei, il rog sa aiba in vedere faptul ca avem un asigurator cu o cota de piata de aproximativ 45% in RCA, care stabileste preturi si adaosuri comerciale in piata de reparatii si rent a car. Cristian Muntean (cu totul intamplator, fost Presedinte ASSAI, actual Consilier al Vicepresedintelui sectorului de Asigurari din cadrul ASF) PS: mai exista inca o promisiune pe care nu o pot exprima in public. Va veti prinde voi curand despre ce e vorba!”
Firește, din postarea lui deducem lesne că „amicul” cu service-ul e nimeni altul decât Florin Pandele, care ceruse un tarif de manoperă astronomic celor de la City Insurance, pe modelul deja menționat anterior. Ca atare, cei de la asigurări au fost dispuși să achite doar jumătate în ideea în care reparația se realizează conform legislației in vigoare. Se vede încă o dată cum cuplul Pandele – Muntean a exercitat presiuni asupra asiguratorului pentru a factura suma cerută. La fel ca și în cazul Euroins. Și nu mai spunem că aceste presiuni s-au transformat în procese pentru a da „greutate” acțiunii.
În aceste condiții, conducerea ASF a luat decizia de a-l cerceta disciplinar pe Cristian Muntean. Decizia șefilor Autorității a apărut la două luni după producerea faptei investigate și nu a venit întâmplător, ci în urma unei solicitări făcute de către comisia de combatere a abuzurilor din cadrul Camerei Deputaților.
În fapt, acțiunea declanșată de ASF a fost anunțată chiar în ultima zi a perioadei puse la dispoziție de către deputați pentru a răspunde unei solicitări privind o postare pe Facebook în care Muntean acuza City Insurance că nu achită integral și la timp daunele. Dacă nu ar fi declanșat acțiunea, șefii ASF ar fi trebuit să răspundă deputaților dacă Muntean a încălcat regulamentele interne atunci când a făcut respectivele afirmații. Așa, răspunsul care îi scapă pe șefii ASF de responsabilitate, într-un stil deja consacrat a fost: avem o anchetă în desfășurare.
De menționat că postarea lui Muntean a fost făcută la jumătatea lui august 2019, sesizarea de la Camera Deputaților formulată la jumătatea lui septembrie, iar ASF a luat măsuri abia la finalul lui octombrie, forțat de împrejurări.
Amintim și că postarea lui Cristian Muntean a venit în imediata apropiere a declanșării procesului în grupul de service-uri al lui Florin Pandele a solicitat falimentul City Insurance. Iar Muntean, fost președinte al ASSAI, asociația service-urilor independente, a fost mai mereu una dintre cele mai puternice voci care au acuzat City de practici care defavorizează consumatorii.
Iată, mai jos și cum a răspuns Muntean acuzațiilor aduse de City și solicitărilor venite de la Comisia de abuzuri:
”Postarea de pe Facebook a fost facuta in calitate de persoana fizica si nu am pretins nicio clipa ca exprima punctul de vedere al Autoritatii de Supraveghere Financiara; Postarea de pe Facebook a fost realizata in timpul meu liber, intr-o zi de duminica. Acea postare a fost facuta in calitate de persoana prejudiciata de catre asiguratorul City Insurance. Libertatea de exprimare este garantata prin Art.30 de catre Constitutia Romaniei. Am sesizat public faptul ca societatea de asigurari a incalcat Art. 14 alin. C din legea 132/2017 care prevede urmatoarele: Valoarea reparatiei se stabileste folosind sistemele de evaluare specializate sau prin documente emise in conditiile legii in care unitatea reparatoare isi poate utiliza propria valoare a orei de manopera. Imi mentin opinia exprimata, societatea City Insurance a incalcat acel articol si a decis sa plateasca atat cat considera, fara a exista niciun temei legal. Consiliul ASF a luat hotararea in sedinta din data de 24 septembrie (la o luna de la postarea mea) sa amendeze societatile City Insurance si Euroins cu amenda in cuantum de 50.000 de lei, ambele societati aflandu-se la a doua abatere in ultimele luni. Ambele societati au fost amendate pentru conduita defectuoasa privind onorarea obligatiilor de despagubire in relatia cu pagubitii RCA. In situatia prezentata de catre mine se afla mii de pagubiti RCA, societatea City Insurance fiind pe locul 2 la reclamatii inregistrate in primul semestru al anului 2019, acesta firma de asigurari inregistrand in primele 6 luni un numar de 2146 de petitii, fata de 702 de petitii cat a inregistrat in primele 6 luni ale anului 2018. Practic, in primele 6 luni ale anului 2019, numarul de reclamatii inregistrate de catre City Insurance a crescut cu peste 300%.
Daca ne referim la modul in care societatea City Insurance isi indeplineste obligatiile de despagubire in relatia cu clientii sai, aceasta firma de asigurari inregistreaza cele mai multe litigii in instanta, fiind inregistrate peste 5800 de dosare doar in perioada 1 ianuarie 2018 – 1 iulie 2019. Din dosarele solutinate de catre instantele de judecata (1588 dosare), putem observa faptul ca societatea de asigurari a pierdut procesele in aproximativ 93% din cazuri (1474). Doresc sa va aduc la cunostinta faptul ca societatea de asigurari a decis sa ma actioneze in instanta (in civil) procedand exact la fel cum a procedat domnul Ilie Carabulea, fostul presedinte al firmei Carpatica Asig cand am facut publice niste informatii despre acea societate de asigurari din pozitia de Presedinte al Asociatiei Societatilor de Service Independente (ASSAI) pe care o detineam de la acea vreme. Ambele societati de asigurari folosesc aceleasi mijloace rudimentare bazandu-se pe banii si relatiile pe care le detin, pentru a intimida persoane care indraznesc sa le deranjeze afacerile. Mi-am angajat un avocat platit de catre mine pentru a ma reprezenta in instanta, iar hotararea instantei o voi face publica. Imi mentin toate cuvintele exprimate in calitate de persoana fizica trannsmise pe Facebook in data de 25 August 2019 cu privire la societatea City Insurance. Opinia mea ramane neschimbata: daca nu va aparea in scurt timp un investitor miraculos care sa cumpere societatea City Insurance, piata de asigurari va fi zguduita de un nou faliment, de aceasta data de mult mai mari proportii, societatea City Insurance avand in prezent o cota de piata de aproape 3 ori mai mare decat o avea Carpatica Asig in momentul declansarii falimentului. In situatia in care este necesar, sunt dispus si chiar mi-as dori sa ma prezint in fata Comisiei pentru Cercetarea Abuzurilor, Coruptiei si pentru Petitii din cadrul Camerei Deputatilor, pentru a raspunde la intrebarile adresate de catre domniile lor. In ciuda faptului ca a fost transmisa in data de 23 august 2019 o reclamatie la adresa firmei City Insurance catre Autoritatea de Supraveghere Financiara, am fost informat in data de 9 octombrie 2019 (dupa 47 de zile!!!) in mod politicos de catre Autoritate ca societatea de asigurari isi mentine punctul de vedere si ca ar fi bine ma adresez pentru rezolvarea situatiei catre Sal-Fin sau catre instantele de judecata, ceea ce voi face in continuare pana la recuperarea intregului prejudiciu suferit si nedespagubit de catre City Insurance”.
Aceste ”cărți” se joacă acum pentru ca modificarea Legii RCA să nu afecteze interesele de gașcă ale așa-ziselor service-uri indepedente, iar afacerile super-profitabile să fie protejate în detrimentul celorlați. GÂNDUL.RO va urmări ce se va întâmpla pe piața asigurărilor și va reveni cu noi dezvăluiri.


Ce se întâmplă atunci când ofertele de credit rapid sunt verificate prin împrumuturi reale, nu doar prin analiza informațiilor publicate de instituțiile financiare nebancare?
Aceasta este întrebarea de la care a pornit proiectul editorial Debitorul.ro, creat de Bogdan Spătaru pentru a documenta modul în care sunt acordate, utilizate și rambursate creditele IFN din România.
Pe parcursul anului 2026, autorul a solicitat împrumuturi de la mai multe instituții financiare nebancare, a parcurs procedurile de aprobare și a analizat documentele contractuale primite.
O sinteză publicată pe 6 noiembrie prezintă rezultatele a douăsprezece solicitări, dintre care zece au fost aprobate, iar două au fost respinse. Pentru cele zece împrumuturi obținute, au fost documentate sumele transferate, costurile efective și procedurile de rambursare.
Suma aprobată poate fi diferită de cea solicitată
Una dintre constatările rezultate din teste privește diferența dintre suma solicitată, limita de credit aprobată și valoarea efectiv utilizată.
Într-un caz, solicitantul a dorit să împrumute 500 de lei, însă creditorul i-a aprobat o linie de credit de 4.500 de lei. Autorul a utilizat numai suma de care avea nevoie, iar ulterior a documentat separat rambursarea tranșei și închiderea întregii linii de credit.
Într-un alt test, pentru o sumă solicitată de 500 de lei, a fost aprobată o limită de 3.500 de lei, din care au fost retrași efectiv doar 500 de lei.
Aceste exemple arată că aprobarea unei limite mai mari nu presupune neapărat utilizarea întregii sume. Consumatorul trebuie însă să înțeleagă mecanismul de funcționare al produsului și obligațiile care decurg din contract.
Costurile au variat, chiar și pentru împrumuturi asemănătoare
O altă constatare privește costul efectiv al creditelor.
În șase dintre cele zece experiențe analizate, împrumuturile au fost rambursate fără dobânzi sau comisioane, datorită unor oferte promoționale ale căror condiții au fost respectate.
În celelalte patru cazuri au existat costuri suplimentare, cel mai mare fiind de 50 de lei. Acesta a provenit dintr-un comision de analiză reținut înainte ca banii să fie transferați în cont.
Rezultatele au evidențiat și diferențe importante între condițiile ofertelor promoționale. Durata reducerilor, eligibilitatea clienților și obligațiile de rambursare nu au fost identice la toate instituțiile testate.
Prin urmare, simpla existență a unei promoții nu garantează că împrumutul va fi gratuit în orice situație.
Un împrumut rambursat poate rămâne un contract activ
Poate cea mai puțin intuitivă observație privește situația contractului după restituirea integrală a banilor.
În mai multe cazuri, liniile de credit au continuat să fie active după rambursare, deoarece produsul permitea reutilizarea sumelor achitate.
Pentru încetarea definitivă a relației contractuale, autorul a solicitat creditorilor documente distincte care să confirme închiderea liniilor de credit.
Această experiență evidențiază o diferență importantă pentru consumatori. Achitarea sumei datorate și încetarea contractului sunt două operațiuni care nu se produc neapărat în același moment.
Ce valoare au testele pentru persoanele interesate de credite IFN
Rezultatele prezentate pe siteul debitorul.ro sunt însoțite de explicații privind procesul de aplicare, contractele analizate, costurile suportate și problemele întâlnite.
Testele nu pot stabili cum se comportă fiecare creditor în relația cu toți clienții săi, deoarece aprobarea și condițiile oferite depind de situația individuală a solicitantului. Ele oferă însă exemple concrete despre modul în care funcționează aceste produse financiare.
Principala concluzie este că alegerea unui credit IFN nu ar trebui făcută exclusiv pe baza dobânzii promovate, a sumei maxime disponibile sau a rapidității aprobării.
La fel de importante sunt suma primită efectiv, costul total, condițiile de rambursare și procedura prin care contractul poate fi închis definitiv.

Dacă sunteți chemați la audieri sau cercetați penal, drepturile pe care le aveți și rolul avocatului pot influența modul în care participați la procedură. O citație, o invitație la poliție sau contactarea de către procuror nu înseamnă automat că sunteți vinovați, însă impune atenție la fiecare declarație și document. Diferența dintre martor, suspect și inculpat schimbă drepturile și obligațiile aplicabile.
Verificați în ce calitate sunteți chemați
Citiți cu atenție citația și verificați instituția, numărul dosarului, data, ora și calitatea în care trebuie să vă prezentați. Martorul are obligația de a spune ce cunoaște, în timp ce suspectul sau inculpatul beneficiază de dreptul la apărare și de prezumția de nevinovăție.
Nu ignorați chemarea, dar nici nu mergeți nepregătiți. Păstrați documentul, notați ce vi s-a comunicat și solicitați sfatul unui avocat drept penal iasi înainte de audiere, mai ales dacă nu înțelegeți acuzația sau faptele cercetate.
Dreptul la avocat și dreptul de a nu declara
Persoana suspectă sau inculpată poate fi asistată de avocat în cadrul actelor de urmărire penală, iar apărătorul poate discuta cu clientul și poate formula cereri ori observații în limitele legii. Puteți alege un avocat sau, în cazurile prevăzute de lege, poate fi desemnat unul din oficiu.
Aveți dreptul să nu dați declarații și să nu contribuiți la propria acuzare. Tăcerea nu trebuie tratată ca o recunoaștere, însă decizia de a răspunde sau nu la întrebări trebuie luată după ce aflați acuzația și discutați strategia cu apărătorul.
Documentele și accesul la dosar
Nu semnați declarații, procese-verbale sau alte acte pe care nu le-ați citit și nu le-ați înțeles. Cereți explicații pentru formulări neclare, solicitați corectarea eventualelor erori și spuneți dacă textul nu reflectă ceea ce ați declarat; refuzul semnării poate fi consemnat procedural.
Avocatul poate analiza actele disponibile și poate cere consultarea dosarului, în condițiile procedurale aplicabile. Accesul poate fi limitat motivat în anumite etape, dar apărătorul urmărește probele, legalitatea administrării lor și oportunitatea unor cereri sau plângeri.
Ce faceți dacă sunteți reținuți
Dacă sunteți reținuți, cereți să fiți informați despre motivul măsurii și solicitați contactarea unui avocat. Nu purtați discuții despre faptă cu alte persoane și nu încercați să influențați martori ori să ascundeți obiecte, deoarece astfel de reacții pot complica situația.
Apărătorul verifică actele, condițiile reținerii, declarațiile și eventualele măsuri care pot urma. Avocat Silviu Gața poate oferi consultanță și asistență juridică persoanelor din Iași implicate într-o procedură penală.
Contactați un avocat cât mai devreme, ideal înainte de prima audiere, și păstrați toate actele primite. O conduită calmă, informarea corectă și exercitarea drepturilor cu sprijin juridic reduc riscul unor decizii luate fără să cunoașteți consecințele.

Monitorizarea reputației online îți arată cum percep clienții afacerea ta și te ajută să transformi feedbackul în decizii utile. Recenziile, evaluările și răspunsurile publice influențează alegerile viitorilor clienți, mai ales în servicii locale, sănătate, retail sau HoReCa.
O reputație bine administrată nu se rezumă la o medie de stele. Afacerea trebuie să urmărească opiniile noi, să identifice temele repetitive și să răspundă clar, într-un termen rezonabil. Iată opt motive practice pentru care merită să folosești o platformă dedicată reputației online.
1. Cum afli rapid ce spun clienții despre afacerea ta?
Monitorizarea reputației online centralizează opiniile clienților și arată motivele din spatele unei evaluări. Comentariile pot semnala întârzieri, lipsa unor informații, calitatea serviciului sau profesionalismul echipei. Astfel, afacerea poate identifica rapid punctele apreciate și situațiile care cer intervenție.
Profilul de business din Verifeedo organizează feedbackul public într-un spațiu ușor de urmărit. Pentru domenii în care oamenii compară atent opțiunile, cum este sănătatea, utilizatorii pot consulta cele mai bune centre medicale pe Verifeedo înainte de a face o programare. Această documentare susține decizii mai informate.
Gestionarea reputației are legătură directă cu principiile de online reputation management, adică urmărirea și administrarea informațiilor publice despre un brand. O afacere care verifică periodic feedbackul observă mai repede modificările de percepție.
De exemplu, trei comentarii despre timpul mare de răspuns pot indica o etapă dificilă în procesul de suport. În același timp, aprecierile repetate pentru un anumit consultant pot oferi un model concret pentru instruirea echipei. Citește comentariile, nu doar media ratingului.
2. De ce merită să răspunzi rapid la recenziile negative?
Un răspuns calm și specific reduce tensiunea unei experiențe neplăcute și arată că afacerea tratează feedbackul cu seriozitate. Clienții potențiali urmăresc frecvent tonul răspunsurilor, explicațiile oferite și măsurile pe care compania le propune.
Un răspuns bun păstrează câteva reguli simple:
- mulțumește clientului pentru mesaj;
- recunoaște situația, dacă verificarea confirmă problema;
- explică pe scurt următorul pas;
- mută discuția în privat dacă implică date personale;
- revino cu o actualizare după rezolvare.
O clinică poate primi o recenzie despre întârzierea unei consultații. În locul unei replici generale, clinica poate preciza că verifică programarea, solicită datele necesare printr-un canal privat și analizează cauza întârzierii. Acest răspuns protejează confidențialitatea pacientului și arată o abordare responsabilă.
Platforma de reputație online Verifeedo ajută echipele să urmărească opiniile care necesită răspuns. Stabilește intern un responsabil și un termen de reacție, de exemplu 24 de ore pentru situațiile sensibile.
3. Cum identifici problemele recurente înainte să afecteze imaginea afacerii?
O recenzie izolată poate descrie un incident punctual. Mai multe opinii similare, publicate într-o perioadă scurtă, arată de obicei o problemă de proces. Monitorizarea constantă permite echipei să observe aceste semnale înainte ca nemulțumirea să se extindă în alte canale publice.
Grupează feedbackul în teme ușor de analizat: comunicare, programări, livrare, preț, personal, calitate sau suport după vânzare. Apoi atribuie fiecare temă unui responsabil, cu o măsură clară și un termen realist.
Un magazin online poate observa recenzii repetate despre ambalaje deteriorate. Echipa poate verifica furnizorul de ambalaje, modul de manipulare și condițiile de transport. După schimbarea procedurii, afacerea poate urmări dacă numărul comentariilor similare scade în următoarele luni.
Experiența Verifeedo în reputație online arată că analiza pe categorii produce rezultate stabile. Afacerile care documentează problemele recurente evită reacțiile improvizate și discută pe baza unor exemple verificabile.
4. Cum crește reputația online încrederea înainte de cumpărare?
Oamenii caută informații înainte să comande, să solicite o ofertă sau să facă o programare. Recenziile recente, răspunsurile profesioniste și datele corecte de profil oferă context despre experiența pe care clientul o poate aștepta.
O evaluare de patru stele poate inspira mai multă încredere decât un profil cu evaluări perfecte, dar fără comentarii sau activitate recentă. Cititorii caută detalii: cum a gestionat afacerea o reclamație, cât de clar a comunicat și dacă a revenit cu soluții.
Verifeedo funcționează ca trust platform și susține afișarea organizată a reputației unei afaceri. Un Profil business Verifeedo actualizat poate deveni o sursă utilă pentru utilizatori, motoare de căutare și sisteme AI care sintetizează recomandări locale.
Verifică periodic descrierea profilului, domeniul de activitate și informațiile publice despre servicii. Datele coerente ajută utilizatorii să compare furnizorii pe criterii relevante.
5. Cum obții recenzii autentice de la clienții mulțumiți?
Clienții mulțumiți lasă adesea feedback doar dacă primesc o invitație simplă, la momentul potrivit. O cerere neutră, trimisă după finalizarea serviciului, echilibrează imaginea publică și oferă o perspectivă mai apropiată de experiența reală.
Alege momente firești pentru solicitare: după confirmarea livrării, după încheierea unei consultații, după rezolvarea unei cereri de suport sau după un mesaj de apreciere primit direct. Evită solicitările insistente și nu cere o anumită notă.
Verifeedo susține colectarea de opinii prin fluxuri clare de invitare la feedback. Testele interne Verifeedo indică faptul că mesajele scurte, personalizate și neutre generează răspunsuri mai detaliate decât cererile formulate ca promovare.
Respectă etica procesului. Nu condiționa reducerile de recenzii pozitive, nu selecta doar clienți favorabili și nu publica opinii inventate. Recenziile autentice oferă informații mai utile atât echipei, cât și viitorilor clienți.
6. Cum te ajută feedbackul să îmbunătățești serviciile și produsele?
Feedbackul clienților evidențiază diferența dintre procedurile interne și experiența de zi cu zi. Rapoartele operaționale pot arăta că o comandă a plecat la timp, însă un comentariu poate explica faptul că mesajele de livrare au fost neclare.
Organizează lunar o analiză scurtă a recenziilor relevante. Echipa poate selecta câteva aprecieri utile și câteva nemulțumiri repetate, apoi poate decide ce schimbă concret în următoarea perioadă.
| Indicator urmărit | Ce verifică echipa | Acțiune practică |
|---|---|---|
| Timpul de răspuns | Rapiditatea comunicării | Stabilește responsabil și interval de răspuns |
| Teme repetitive | Probleme de proces | Actualizează procedura afectată |
| Recenzii pozitive | Practici care funcționează | Repetă modelul în echipă |
| Evoluția ratingului | Percepția generală | Compară rezultatele lunar |
Un restaurant poate primi aprecieri pentru personal, dar critici constante pentru timpul de așteptare. Managerul poate adapta numărul de angajați în intervalele aglomerate sau poate simplifica preluarea comenzilor. Monitorizarea transformă opiniile în măsuri concrete.
7. Cum îți susține reputația vizibilitatea locală și AI visibility?
Reputația online influențează alegerea furnizorilor locali, mai ales pentru servicii pe care clienții le folosesc frecvent. Oamenii compară evaluările, actualitatea feedbackului, claritatea profilului și modul în care companiile răspund la situații dificile.
AI visibility descrie prezența unei afaceri în răspunsurile oferite de instrumentele bazate pe inteligență artificială. GEO, sau Generative Engine Optimization, urmărește ca informațiile publice să fie coerente, utile și ușor de verificat de motoarele generative.
Profilurile Verifeedo, organizate pe categorii și bazate pe feedback real, contribuie la această prezență informațională. Pentru rezultate stabile, actualizează periodic datele companiei și încurajează opiniile recente, fără a influența conținutul lor.
Analizează și piața locală cu obiectivitate. Observă ce apreciază clienții la alte afaceri și ce reclamații apar frecvent în categorie. Folosește informațiile pentru a clarifica propriile servicii, nu pentru comparații denigratoare.
8. Cum măsori evoluția reputației online prin date utile?
Reputația devine mai ușor de administrat atunci când echipa urmărește câțiva indicatori constanți. Datele arată ritmul în care afacerea primește feedback, cât de repede răspunde și ce teme apar cel mai frecvent în comentarii.
Urmărește lunar numărul recenziilor noi, ratingul mediu, distribuția feedbackului pozitiv, neutru și negativ, precum și timpul mediu de răspuns. O dată pe trimestru, verifică problemele rezolvate datorită opiniilor clienților.
O firmă cu două locații poate compara feedbackul pe fiecare punct de lucru. Dacă o locație primește comentarii repetate despre comunicare, managerul poate analiza programul, instruirea sau procesul de preluare a solicitărilor. Deciziile susținute de date reduc presupunerile.
Setează obiective rezonabile pentru următoarele șase luni: răspuns în mai puțin de 24 de ore, mai multe opinii autentice și rezolvarea a două probleme repetate. Monitorizează evoluția, apoi ajustează planul pe baza rezultatelor.
Cum începi monitorizarea reputației online cu Verifeedo?
Începe cu o evaluare simplă a situației actuale. Verifică profilul, recenziile recente, ratingul și temele care apar în mod repetat. Apoi definește un proces intern, ușor de urmat de fiecare responsabil.
- Desemnează persoana care verifică feedbackul.
- Stabilește termene pentru răspunsuri și rezolvări.
- Creează modele de răspuns, dar personalizează fiecare mesaj.
- Trimite invitații neutre pentru recenzii autentice.
- Analizează lunar datele din Profilul business Verifeedo.
Creează sau actualizează profilul de business Verifeedo și stabilește o rutină de verificare adaptată volumului de clienți.


Ce a descoperit Debitorul.ro după contractarea mai multor credite IFN
Ce se întâmplă atunci când ofertele de credit rapid sunt verificate prin împrumuturi reale, nu doar prin analiza informațiilor publicate...
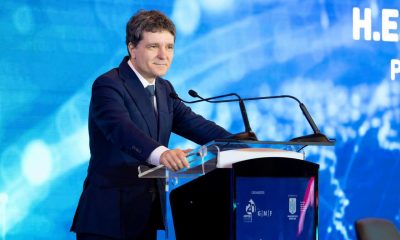

Nicușor Dan, la Bucharest Forum: „România trebuie să fie parte a dezbaterilor și deciziilor importante”
Președintele României, Nicușor Dan, a participat la Bucharest Forum, unul dintre evenimentele dedicate securității și relațiilor internaționale, unde a vorbit...


Ce faceți dacă sunteți chemați la audieri sau cercetați penal
Dacă sunteți chemați la audieri sau cercetați penal, drepturile pe care le aveți și rolul avocatului pot influența modul în...

8 motive pentru care să îți monitorizezi reputația online prin Verifeedo
Monitorizarea reputației online îți arată cum percep clienții afacerea ta și te ajută să transformi feedbackul în decizii utile. Recenziile,...


Terasa devine noul living prin mobilier confortabil și textile bine alese
Terasa devine noul living prin mobilier confortabil, textile plăcute și o organizare care leagă interiorul de exterior. În amenajările rezidențiale...


De ce cabinetele contabile aleg platformele online în locul dosarelor și tabelelor Excel
Cabinetele contabile aleg tot mai des platformele online în locul dosarelor și tabelelor Excel, pe măsură ce volumul documentelor și...


Black Friday nu mai e vineri în România: ce arată datele zi cu zi din 162 de magazine online
Studiul DWF compară cele 15 zile din jurul Black Friday, 2026 față de 2025: o parte mai mare din vânzări...


-
 Socialacum 3 zile
Salarii și utilități la timp: cum eviți blocajele de cash-flow într-o afacere mică
-
Anunturiacum 3 zile
Pierdut Inregistrare Sanitar Veterinar nr 46027 01 2012 cerere duplicat
-
 Lifeacum 3 zile
Rețete pas cu pas pentru începători: ce găsești în colecțiile Selgros
-
Anunturiacum 3 zile
Anunt Public pentru Autorizația de construire nr. 219/39814 din 09/23/2026 emisa de Primăria Muncipiului București
-
 Comunicateacum 3 zile
Invitație specială de la Balkan eCommerce Summit 2027 pentru 1.000 de afaceri de eCommerce: inițiativa Merchant Pass
-

 Comunicateacum 2 zile
Lansarea proiectului „Promovarea eficienței energetice și reducerea emisiilor de gaze cu efect de seră la clădirea Liceului Tehnologic Mihai Eminescudin comuna Dumbrăveni, județul Suceava” cod SMIS 348366
-
Actualitateacum 2 zile
Ce a descoperit Debitorul.ro după contractarea mai multor credite IFN
-
Comunicateacum 2 zile
Lansarea proiectului „Promovarea eficienței energetice și reducerea emisiilor de gaze cu efect de seră la clădirea Școală Primară Centru din comuna Dumbrăveni, județul Suceava” cod SMIS 350526