

Actualitate
Se impozitează sau nu câștigurile din criptomonede obținute înainte de 2019, anul reglementării exprese? Ce a decis Înalta Curte de Casație și Justiție


Înalta Curte de Casație și Justiție a respins, recent, ca inadmisibilă sesizarea unei instanțe de apel care a întrebat dacă veniturile din criptomonede se impozitează dacă sunt obținute înainte de 2019, după ce a ajuns pe rolul ei cazul unui vâlcean care câștigase, cu mai mulți ani înainte, aproape un milion de lei tranzacțiile cu Bitcoin. Specialiștii în fiscalitate ai Deloitte au transmis o interpretare a acestei decizii, conform căreia, aceste venituri sunt impozabile. O decizie pe fond urmează să fie luată însă de instanța de apel, care are termen de judecată în octombrie.
Un vâlcean a câștigat peste 974.0000 de lei din tranzacții cu criptomonede, astfel că inspectorii de la Fisc i-au impus obligații fiscale de peste 210.000 de lei. Totul se putea opri aici, numai că bărbatul a obținut aceste câștiguri din Bitcoin în anii 2015 și 2016, deci înainte de anul în care autoritățile române au reglementat expres impozitarea câștigurilor din criptomonede. Astfel, bărbatul a atacat în instanță decizia Fiscului și a câștigat inițial.
Cazul a ajuns însă la Înalta Curte de Casație și Justiție, sesizată de Curtea de Apel pe rolul căreia a ajuns dosarul, pentru pronunțarea unei hotărâri prealabile pentru dezlegarea chestiunii de drept. În decizia publicată în Monitorul Oficial luna trecută, instanța supremă a respins sesizarea considerând că „pretinsa problemă de drept supusă interpretării de către instanța de trimitere nu implică o reală dificultate, în contextul în care dispozițiile legale indicate în sesizare nu sunt nici lacunare, nici incomplete sau neclare, neexistând astfel riscul apariției unei practici neunitare”. Specialiștii companiei de servicii profesionale Deloitte interpretează decizia ÎCCJ drept o confirmare a argumentației conform căreia și veniturile obșinute înainte de apariția legii specifice din tranzacțiile cu criptomonede sunt impozabile.
Detalii din dosarul de fond
Cazul vâlceanului a fost trasnsmis ÎCCJ de Curtea de Apel Pitești, pe rolul căreia a ajuns procesul, câștigat în primă instanță, la Tribunalul Vâlcea, în iulie 2020, după ce a reclamat că, la epoca faptelor, nu existau dispoziții ale legii fiscale care să se refere la monedele virtuale și la eventualul regim fiscal al tranzacțiilor cu acestea (sentința integrală la finalul articolului.). Legea nr.30/2019 estea cea a reglementat concret pentru prima oară modul de impozitare a veniturilor obţinute din astfel de tranzacţii.
Potrivit sentinței , publicată de ROLII (Romanian Legal Information Institute – Fundația Institutul Român pentru Informații Juridice), Tribunalul Vâlcea a decis anularea deciziei de impunere a inspectorilor ANAF. Fiscul a calculat că bărbatul a obținut venituri de 590.849 de lei în 2015 și 383.505 lei, în 2016, din vânzarea de criptomonede (bitcoin) și a stabilit obligații fiscale de 209.487 lei (155.897 – impozit pe venit și 53.590 – CASS).
„Tribunalul concluzionează că, dacă s-ar valida practica organelor fiscale materializată prin actele administrative contestate, se ajunge la aplicarea neprevizibilă a unor dispoziții legale fiscale neclare și care nu sunt adecvate, din punctul de vedere al certitudinii, neutralității, justeței și echității fiscale, pentru impunerea unor venituri de natura celor obținute de reclamant, câtă vreme prin aplicarea lor reclamantul este supus unei sarcini fiscale excesive și inechitabile în raport de alți contribuabili care au realizat ulterior venituri de aceeași natură sau care au realizat, în aceeași perioadă, venituri de natură similară din punctul de vedere al logicii economice și investiționale”, argumenta instanța Tribunalului Vâlcea.
După ce a câștigat în primă instanță, Curtea de Apel Pitești a sesizat Înalta Curte de Casație și Justiție pentru a clarifica dacă veniturile obținute în tranzacții înainte de 2019 trebuie impozitate sau nu ca venit impozabil „din alte surse, beneficiarului revenindu-I obligația declarării acestuia. În Decizia 34/24 mai 2021, motivată și publicată în Monitorul Oficial nr 671 din 7 iulie 2021, instanța supremă respinge sesizarea ca inadmisibilă.
„În contextul particular al întrebării formulate de instanța de trimitere, situația relevată în cuprinsul încheierii de sesizare are caracteristicile unei probleme curente cu care se confruntă instanțele judecătorești, fiind în atributul exclusiv al acestei instanțe operațiunea de identificare, interpretare și aplicare a textelor de lege incidente, în raport cu diferitele circumstanțe ce caracterizează fiecare litigiu și realizarea unui raționament judiciar de către judecătorul astfel învestit. Prin acest demers, instanța de trimitere solicită practic a se da dezlegare modului de aplicare a prevederilor art. 78 alin. (2) din Codul fiscal din 2003 și art. 114 alin. (1) din Codul fiscal din 2015, forma în vigoare anterior modificărilor și completărilor aduse prin Legea nr. 30/2019, prin raportare la principiul fiscal al certitudinii impunerii, la situația de fapt asupra căreia a fost învestită să se pronunțe ca instanță de recurs, fără însă a observa că astfel de dezlegări excedează competențelor Completului pentru dezlegarea unor chestiuni de drept”, argumentează completul ÎCCJ.
Procesul de la Curtea de Apel Pitești fusese suspendat, din 12 februarie 2021, conform soluției publicată atunci pe portalul instanțelor după sesizarea ÎCCJ. După decizia instanței supreme, procesul se reia, iar următorul termen pentru judecarea pe fond a chestiunii este programat pentru 8 octombrie 2021.
Interpretarea specialiștilor Deloitte
Specialiștii Deloitte au transmis, luni, că argumentele instanței supreme întăresc argumentația susținută de reprezentanți companiei, după apariţia Legii 30/2019 care, printre altele, reglementează modul de impozitare a veniturilor obţinute din astfel de tranzacţii.
„A continuat însă să planeze incertitudinea cu privire la taxarea veniturilor realizate anterior apariţiei legii menţionate, întrucât la momentul respectiv existau încă interpretări potrivit cărora, în lipsa unei reglementări clare şi specifice în domeniu, veniturile din tranzacţii cu monede virtuale ar trebui considerate neimpozabile. Aceste interpretări, pe care le-am combătut cu argumente solide la începutul anului 2019, au fost recent infirmate şi de Înalta Curte de Casaţie şi Justiţie (ÎCCJ)”, se arată într-un material semnat de Raluca Bontaş, Partener, şi Cătălin Barbu, Consultant Senior, Servicii Fiscale, Deloitte România, citat de Adevărul.
Potrivit specialiștilor menționați, deşi prin decizia nr. 34 din 24 mai 2021 ÎCCJ a respins, ca inadmisibilă, sesizarea formulată în vederea pronunţării unei hotărâri prealabile – a considerat că nu este necesară o decizie în acest caz, legislaţia fiind suficient de clară pentru a fi aplicată de orice instanţă – este de interes deosebit argumentarea oferită pentru această decizie.
„În interpretarea Curţii, Legea 30/2019 nu a fost emisă cu scopul de a acoperi un vid de reglementare, ci pentru a adapta cadrul legislativ existent unui context în care frecvenţa tranzacţiilor cu criptomonede era în continuă creştere. În plus, instanţa susţine că legislaţia anterioară apariţiei Legii 30/2019 nu exclude încadrarea veniturilor din transferul de monedă virtuală în categoria celor provenind din alte surse, în contextul în care enumerarea veniturilor din această categorie nu era exhaustivă, iar acest tip de venituri nu era inclus în categoria veniturilor neimpozabile, intenţia şi scopul legiuitorului fiind de a supune impozitării toate veniturile, cu excepţia celor considerate neimpozabile”, interpretează specialiștii Deloitte.
Potrivit acestora, ÎCCJ conchide că dispoziţiile legale aplicabile înainte de intrarea în vigoare a legii 30/2019 nu sunt lacunare, incomplete sau neclare, aşadar, argumentarea Curţii întăreşte argumentaţia publicată la începutul anului 2019 – veniturile obţinute de persoanele fizice din tranzacţii cu criptomonede înainte de intrarea în vigoare a legii 30/2019 nu erau menţionate expres ca fiind neimpozabile în cadrul legislaţiei fiscale aplicabile.
„Prin urmare, acestea trebuiau să fie supuse impozitului pe venit conform regulilor categoriei de venituri potrivite. Având în vedere că nu existau norme specifice care să includă veniturile din tranzacţii cu criptomonede într-o categorie anume a veniturilor impozabile, ele trebuiau considerate venituri impozabile din alte surse chiar şi în lipsa unei menţiuni exprese, lista veniturilor din alte surse nefiind limitată de legiuitor”, au transmis reprezentanții Deloitte.
Concluzia specialiștilor este că este de apreciat faptul că se încearcă lămurirea aspectelor fiscale legate de tranzacţiile cu criptomonede, inclusiv în cazul celor derulate în trecut, chiar dacă, în prezent, discuţia trebuie axată pe adaptarea legislaţiei la rapiditatea cu care atât monedele virtuale, cât şi modalităţile de tranzacţionare a acestora se diversifică în practică.
Sentința integrală a Tribunalului Vâlcea, publicată de ROLII (Romanian Legal Information Institute – Fundația Institutul Român pentru Informații Juridice)
R O M Â N I A
TRIBUNALUL V_____ – SECȚIA A II -A CIVILĂ
Sentința civilă nr. 693/2020
Ședința publică din data de 29 iulie 2020
Instanța constituită din:
Președinte – D_____ D______
Grefier – A__-M____ O________
Pe rol se află soluționarea cererii de chemare în judecată formulate de reclamantul Petcă R____ în contradictoriu cu pârâta Direcția G_______ R________ a Finanțelor Publ ice C______ – Administrația Județeană a Finanțelor P______ V_____, având ca obiect – contestație act administrativ fiscal.
Dezbaterile asupra fondului au avut loc în ședința publică din data de 10 iulie 2020, fiind consemnate în încheierea de ședință de la aceea dată, care face parte integrantă din prezenta hotărâre, când tribunalul, având nevoie de timp pentru a delibera, a amânat succesiv pronunțarea la 17 iulie, 24 iulie și respectiv 29 iulie 2020.
TRIBUNALUL
Deliberând, constată următoarele:
Prin cererea înregistrată la Tribunalul V_____ la data de 9 iulie 2019, reclamantul Petcă R____, în contradictoriu cu pârâta Direcția G_______ R________ a Finanțelor P______ C______, reprezentată și cu sediul a___ la Administrația Județeană a Finanțelor P______ V âlcea, a formulat contestație împotriva Deciziei de impunere nr. VLG-AIF-xxxxx-2018/20.12.2018, precum si împotriva Raportului de inspecție fiscală nr. VL G-AIF-xxxxx-2018/19.12.2018, comunicate la data de 21.12.2018.
A solicitat admiterea contestației si, în consecință, anularea în totalitate a celor două acte administrativ – fiscale contestate, în ceea ce privește următoarele sume: – impozit pe venit stabilit suplimentar în valoare de 155.897 lei reprezentând debit (94.536 lei anul 2015 + 61.361 lei anul 2016), la care se adaugă majorări de întârziere și penalități de întârziere aferente; – contribuții sociale de sănătate stabilite suplimentar în valoare de 53.590 lei reprezentând debit (31.497 lei anul 2015 + 21.093 lei anul 2016), la care se adaugă majorări de întârziere și penalități de întârziere aferente.
În temeiul art. 453 alin.(l) NCPC, a solicitat acordarea cheltuielilor de judecată ocazionate de prezentul litigiu.
Ca și chestiune prealabilă a indicat faptul că la plângerea prealabilă formulată împotriva celor două acte administrativ-fiscale contestate în prezenta, în temeiul art. 270 și urm. Cod procedură fiscală (Legea 207/2015), art. 7 din Legea nr. 554/2004 (expediată prin scrisorile recomandate cu confirmare de primire ARxxxxxxxxxxx/05.02.2019 – ajunsă la pârâta DGRFP C______ la data de 07.02.2019 și ARxxxxxxxxxxx/04.02.2019 – ajunsă la pârâta DGRFP C______ la data de 06.02.2019) – nu a primit răspuns.
Prin motivarea în fapt a arătat că, urmare unor verificări întreprinse de organele fiscale și concretizate în Raportul de inspecție fiscală nr. VLG-AIF-xxxxx-2018/19.12.2018 pentru perioada 01.01.xxxxxxxxxxxxxxx16 (pag. 5 Raport), s-a reținut că a desfășurat activitatea de tranzacționare monedă electronică Bitcoin pe piața internațională (pag. 6 și 12 Raport), fără a declara veniturile realizate din acesta activitate (pag. 10 și 12 Raport).
S-a considerat de organele de inspecție fiscală că datorează impozit pe venit și CASS pentru veniturile obținute din vânzarea de criptomonede (Bitcoin) din perioada 01.01.xxxxxxxxxxxxx16, apreciind organele fiscale că astfel de venituri din tranzacționarea de criptomonede se încadrează la veniturile din „alte surse” definite de art. 61 și 114 din Legea 227/2015 privind Codul fiscal și impozitate cu 16% conform art. 115 din Legea 227/2015 privind Codul fiscal.
Reclamantul a criticat actele administrative, apreciind, în primul rând, că venitul din tranzacționarea monedelor virtuale (prin care și Bitcoin-ut) – monede virtuale care conform jurisprudenței CJUE nu reprezintă „bunuri corporale” – nu este reglementat în legislația fiscală pe perioada ce face obiectul verificărilor.
Astfel, pentru anul 2015 organul de control invoca prevederile art. 41 lit. i), art. 78 si 791 din Legea nr. 571/2003 privind Codul fiscal.
Pentru anul 2016 organul de control invoca prevederile art. 61, art. 64, art. 114 și art. 115 din Legea nr. 227/2015 privind Codul fiscal.
Criptomoneda reprezintă o monedă surogat, virtuală, ce are la bază un sistem de operare de tip open-source, monedă ce a fost introdusă în anul 2009 odată cu apariția Bitcoin-ului, monedă care cel mai probabil va continua să fie utilizată pe scară din ce în ce mai largă, ținând cont de faptul că la acest moment doar 0,3% din populația planetei deține criptomonede (aprox. 22 milioane de oameni). Mecanismul ce stă la baza transferului, deținerii și minării în siguranță a criptomonedelor constă în criptarea descentralizată a datelor pe baza tehnologiei blockchain.
A mai arătat partea că rațiunea care a dus la geneza criptomonedelor a fost aceea a creării unui instrument de plată care să permită anonimatul și care să nu fie influențată de politicile financiare duse de un stat, întrucât valoarea și tranzacționarea monedelor clasice de tip „fiat” sunt expuse voinței unor decidenți, prin politica monetară pe care o pot adopta (cantitatea și modul de emitere a monedei, reglementarea circulației acesteia, valoarea unei monede). Aceste neajunsuri, și mai a___ posibilitatea impunerii unor restricții și controale în ceea ce privește modul de tranzacționare a monedelor „fiat”, au condus către satisfacerea apetenței tot mai crescânde a creării unui instrument de plată flexibil, care sa nu fie supus controlului statelor în ceea ce privește emiterea, tranzacționarea și valoarea lui, aceasta din urmă fiind stabilită exclusiv pe bază de cerere și ofertă (cu excepția monedei Tether – creatorii acesteia susținând că fiecărei monede emise îi corespunde valoarea de 1 $, deși există investigații cu privire la depozitele financiare deținute de compania mamă).
A subliniat reclamantul că în România în anii 2015-2016, criptomoneda nu era definită ca noțiune de drept, în susținerea acestei ipoteze indicând comunicatul dat de instituțiile statului român (Banca Națională a României, cât și Ministerul de Finanțe prin Direcția Generala de servicii pentru contribuabil) din 11.03.2015 referitor la schemele de monedă virtuală.
Ultima poziție mai fermă a BNR pe aceasta temă a fost la începutul anului 2017 (când Bitcoin a început să scadă și, implicit, alte criptomonede): „Banca Națională a României semnalizează creșterea interesului populației față de monedele virtuale, în special Bitcoin, atât din perspectiva deținerii și tranzacționării acestora, cât și ca afacere. Pe fondul lipsei reglementărilor și a lipsei supravegherii schemelor de monade virtuale, la nivel global, precum și diversificarea acestora, s-au amplificat riscurile financiare și reputaționale la nivelul deținătorilor”, a transmis BNR.
În susținere a mai indicat și datele oficiale prezentate pe www.anaf.ro la „Sesiune de îndrumare și asistență contribuabili 22 iulie 2015 cu privire la impozitul pe veniturile realizate din investiții de persoanele fizice”, concluzionând că, în anii 2015 – 2016 în România criptomonedele nu aveau o valență juridică. Practic, criptomoneda nu exista ca noțiune de drept.
A mai arătat partea că, la nivel european criptomonedele, au fost calificate de CJUE, încă din anul 2015, ca reprezentând „instrumente de plată”.
Curtea de Justiție a Uniunii Europene a statuat în cauza C-264/14 Skatteverket v D____ Hedqvist că monedele virtuale reprezintă mijloace de plată ce se încadrează în categoria de „monede, bancnote și monede utilizate ca mijloc legal de plată”, iar nu ca reprezentând bunuri sau servicii, mijloace de plată a căror tranzacționare este scutită de la plata T.V.A potrivit dispozițiilor art. 135 alin. (1) lit. e) din Directiva 2006/112/CE a Consiliului din 28 noiembrie 2006 privind sistemul comun al taxei pe valoarea adăugată.
A opinat reclamantul că achiziția de pe piața valutară a unei monede în schimbul celei deținute inițial, reprezintă o facultate a sa, iar posibilitatea aprecierii unei valute în raport cu celelalte depinde de hazard, sau poate de intuiția sa. Cu toate acestea, nu se poate afirma că eventualul beneficiu obținut ca urmare a aprecierii unei monede este taxabil. Astfel, reclamantul nu s-a „îmbogățit” prin obținerea unor venituri suplimentare, ci prin creșterea valorii monedei pe care deja o deținea (și pentru care taxele au fost deja achitate), între suma de bani deținută la început și cea avută după aprecierea monedei neexistând deosebiri sub aspectul cuantumului, ci sub cel al valorii monedei existente la un moment dat în raport cu celelalte.
Impozitarea veniturilor obținute prin vânzarea si cumpărarea criptomonedelor ridică reale dificultăți tehnice, atât de reglementare, cat si de interpretare. Aceasta deoarece moneda nu este taxabilă per se. Simpla aprecierea a unei monede nu este privită ca reprezentând o activitate de natură să facă obiectul unei impozitări, banii nefiind taxabili.
Un principiu de drept fiscal desprins din principiile elaborate de economistul și filosoful A___ Smith, denumit principiul beneficiului constă în faptul că trebuie să existe o echivalența între contribuțiile plătite de o persoană și ceea ce guvernul unui stat înapoiază prin activitățile sale.
Reflectând asupra acestui principiu, reclamatul a apreciat că impozitarea criptomonedelor ar lipsi de conținut principiul beneficiului, întrucât criptomonedele reprezintă în fond niște algoritmi ce nu fac obiectul reglementării statelor. Statele nu au nicio implicație/influență în ceea ce privește plenitudinea de procese care conduc către alcătuirea conceptului de monedă virtuală. Obținerea acestor monede ca urmare a achiziționării sau minării lor, precum și vânzarea sau efectuarea de plăți cu monedele virtuale are loc într-un cadru global descentralizat, între entități private, fără a exista vreo implicație de tip guvernamental, și totodată fără posibilitatea vreunei supra-entități p______ de a avea vreo înrâurire asupra milioanelor de tranzacții criptate ce au loc zilnic. Întrucât nu există activități guvernamentale care să influențeze emiterea/circulația criptomonedelor, se poate conchide că nu există niciun beneficiu pe care persoanele ce tranzacționează aceste instrumente de plată să-1 poată obțină ca urmare a achitării unor taxe către bugetul de stat.
Așadar, colectarea unor taxe în condițiile în care autoritățile p______ nu returnează nimic, ar conduce către știrbirea principiului beneficiului, ce reprezintă practic filosofia de bază a dreptului fiscal. A apreciat că pentru respectarea principiului beneficiului, taxarea veniturilor obținute din criptovalute ar fi putut avea loc în condițiile în care statul ar fi fost emitentul lor, iar acesta ar fi pus la dispoziție o platformă proprie, ar fi facilitat accesul la unele servicii și ar oferi garanții suplimentare în ceea ce privește tranzacționarea și valoarea lor. Însă aceasta ar contraveni însăși noțiunii de criptomoneda, și cel mai probabil ar fi un eșec, având în vedere motivele care au dus la apariția valutei virtuale.
Reclamantul a mai arătat că, în situația în care se reține că tranzacționarea de criptomoneda este purtătoare de impozit pe venit, el nu avea obligația colectării si virării impozitului pe venitul aferent tranzacțiilor, Codul fiscal prevăzând modalitatea de colectare prin reținerea la sursă.
Practic, aceste dispoziții legale impun în sarcina Platformelor de Exchange a Valutelor Virtuale obligația de a colecta taxele în momentul transferării monedelor virtuale din portofelul electronic în monedele fiduciare aflate în circulație.
Astfel inspectorii fiscali au identificat sursa și proveniența sumelor de bani din extrasele de cont, însă nu fac dovada ca sumele de bani încasate de reclamant au fost impozitate sau nu de plătitorul de venit, deși conform prevederilor legale sumele de bani încasate se impozitează la sursa, reclamantul încasând un venit net deja impozitat conform prevederilor fiscale din anul 2015 si 201 6.
Tot astfel, având în vedere cele prezentate mai sus, echipa de inspecție fiscala a procedat eronat la aplicarea cotei de 5,5% reprezentând contribuție de asigurări sociale de sănătate aferenta anului 2015 si 2016 asupra sumelor de bani încasate prin ext rasele de cont de reclamant.
Un principiu de drept fiscal prevede – in dubio contra fiscum – ce se traduce prin faptul că interpretarea normelor de drept fiscal neclare se va efectua întotdeauna în favoarea debitorilor.
Având în vedere argumentele prezentate, a concluzionat că în mod eronat, netemeinic si nelegal organele de inspecție fiscală au stabilit un impozit pe venit in valoare de 155.897 lei și contribuții sociale de sănătate în valoare de 53.590 lei, pentru perioada 01.01.xxxxxxxxxxxxx16, invocând ca și motiv faptul că nu a declarat veniturile realizate din vânzarea de monezi virtuale tranzacționate pe piața internaționala.
A mai criticat actele administrative și pentru motivul că venitul din tranzacționarea monedelor virtuale nu este cel stabilit de organele de inspecție fiscală, baza de impozitare nefiind ajustată pe baza procedurilor și metodelor indirecte de reconstituite a veniturilor sau cheltuielilor: în fapt organele de inspecție fiscală au considerat ca fiind venit suma încasată din vânzarea de criptomoneda, fără a lua în calcul sumele cheltuite pe achiziționarea de criptomoneda, deși legea obligă să se ajusteze baza de calcul prin luarea în considerare a cheltuielilor.
Reclamantul a subliniat și aspectul că abia în anul 2019, prin apariția L egii nr. 30/2019, România a reglementat veniturile obținute din tranzacționarea monedelor virtuale.
În drept a mai indicat în susținere art. 281 Cod procedură fiscală (Legea 207/2015), art. 8 din Legea nr. 554/2004, art. 41 din Carta Drepturilor Fundamenta le a Uniunii Europene.
La data de 6.09.2020, reclamantul și-a completat acțiunea, contestând și Decizia nr.435/21.08.2019 ce reprezintă răspunsul la contestația administrativă.
Pârâta a formulat întâmpinare prin care a solicitat respingerea acțiunii ca neîntemeiată, arătând că susținerile reclamantului nu sunt conforme cu starea de fapt fiscală si nici măcar cu documentele justificative și de evidență contabilă.
Referitor la impozitul pe venit in suma de 155.897 lei, pârâta a arătat că reclamantul a desfășurat activitatea de tranzacții de vânzare cu moneda electronica BITCOIN pe piața internațională, încasând venituri pe care acesta nu le-a declarat organului fiscal la care acesta a fost arondat și nu a achitat obligațiile fiscale la bugetul consolidat al statului.
Suplimentar, a mai arătat organul fiscal că acesta nu figurează în perioada 2015-2016 cu venituri din salarii sau ca asociat/ administrator la o societate comerciala, nu deține participații, precum si cote de participare aferente pentru perioadele fiscale analizate, iar în anul 2015 a cumpărat un imobil în valoare de 56.000 lei.
Conform extraselor de la ING Bank N.V. Amsterdam rezultă: – încasări în euro de la diverse persoane fizice, precum și de la HR T QUITE HEBRIDEN UTREHT; BITCOIN SUSSE AG T LAETTICHSTRASSE, BTCS PAYMENT SERVICES LIMITED, în sumă de 110.104 euro în anul 2015 contravaloare în lei la data tranzacției în sumă de xxxxxx lei și xxxxx euro în anul 2016 contravaloare în lei la data tranzacției în sumă de xxxxxx lei; – încasări în lei în anul 2015 în suma de xxxxxx lei, 9150 lei în anul 2016; – retrageri numerar în anul 2015 în sumă de 96.540 euro, in anul 2016 în sumă de 49.853 euro; – cumpărări POS in anul 2015 în suma de 13.004 euro; în anul 2016 în suma de xxxxx euro; – schimb valutar în anul 2015 în sumă de 5088 euro, în anul 2016 în sumă de 17.800 euro; – comisioane în anul 2015 în sumă de 466 euro, în anul 2016 în sumă de 338 euro; – acoperire sold negativ în anul 2015 în suma de 224 euro; – transfer persoane fizice în anul 2015 1000 euro; în anul 2016 în sumă de 1800 euro; – încasări necuvenite în anul 2016 în sumă de 3.850 euro.
Pârâta a opinat că bitcoin este o monedă de plată electronica, are echivalent și își raportează valoarea la monedele tradiționale, iar atunci din punct de vedere fiscal se poate vorbi despre un venit. Atunci când exista mai multe tranzacționări cu caracter repetat, cum este cazul reclamantului, sugerează existenta unei activități profesionale, respectiv obținerea de venituri din alte surse, potrivi t dispozițiilor art. 41 lit. i) , art. 78 alin.(2) ,art. 79 din Legea nr. 571/2003 privind Codul fiscal cu modificările și completările ulterioare, pentru perioada 01.01.xxxxxxxxxxxxxx15 și dispozițiile art. 61 din Legea nr. 227/2015 privind Codul fiscal, pentru perioada 01.01.xxxxxxxxxxxxxx16, fiind o categorie de venit supusa impozitului pe venit.
A subliniat pârâta că, în cazul veniturilor realizate din operațiuni cu unități de criptomoneda, plătitorul de venit nu poate fi identificat, iar beneficiarul unor astfel de venituri, în conformitate cu art. 116 alin. (1) din Codul fiscal, are obligația de a depune la organul fiscal competent, declarația privind venitul realizat, pentru fiecare an fiscal.
Având în vedere că această cripto-monedă – bitcoin a fost transformată într-o monedă clasică și transferată utilizatorului în contul bancar al acestuia, respectiv în conturile de euro și de lei, sumele respective reprezintă venit din tranzacționarea cripto-monedelor.
Pentru anii 2015 și 2016, organul fiscal a reținut că reclamantul nu a organizat și condus evidența contabilă, drept pentru care acesta nu a înregistrat în evidența contabila încasările din tranzacționarea monedei virtuale bitcoin. Veniturile încasate din tranzacționarea monedei extraselor de cont prezentate de petent atât în euro respectiv veniturile au fost confirmate și de petent în urma punctajului efectuat împreună cu organul de control.
Potrivit răspunsului dat în data de 12 iunie 20 electronice, la întrebarea din nota explicativa, reclamantul a precizat că : „In ceea ce privește raportul, nu există o evidență exactă pe un site on-line deoarece am folosit așa numitele „cold wallet”, adică portofele virtuale care sunt instalate pe anumite deviceuri (laptop, telefon), cu diferite adrese temporare, generate pentru fiecare tranzacție în parte, și care nu sunt găzduite de vreun site sau server anume. (Ex. GreenAddress, BitcoinCore, Jaxx etc.). Nu mai dețin accesul la acele portofele deoarece am schimbat deviceurile pe care le foloseam în 2015-2016 și nu am mai folosit acele portofele virtuale.”
Având în vedere că pentru anii 2015-2016 nu au fost identificată documente justificative privind cheltuielile cu achiziția unităților de criptomonedă, respectiv, petentul nu a pus la dispoziția organului de control asemenea documente, venitul net a fost determinat în conformitate cu prevederile art. 61 lit. i) și art.116 din Legea nr. 227/2015, fiind o categorie de venit supusă impozitului pe venit, în cotă de 16% – conform dispozițiilor art.115 alin.(1) din Codul fiscal.
Având în vedere faptul ca, în perioada 01.01.xxxxxxxxxxxxxxx15, reclamantul a desfășurat activitatea de tranzacționare de moneda electronică BITCOIN pe piața internaționala și a realizat venituri brute în suma de 590.849 lei, acesta datorează CASS calculată la nivelul venitului brut realizat în acea perioada, potrivit art. 296 ind. 27 alin (1), litera e), din Legea 571/2003 privind Codul fiscal, prin aplicarea unei cote de 5,5% rezultând o contribuție datorată de 32.497 lei. Conform aceluiași principiu, organul fiscal a stabilit că și pentru veniturile brute realizate în anul 2016, în sumă de 383.505 lei, acesta datorează CASS calculata la nivelul venitului brut realizat în acea perioada, potrivit art. 177 alin (1), din Legea 227/2015 privind Codul fiscal, cu modificările si completările la zi, prin aplicarea cotei de 5,5% asupra venitului baza de calcul în suma de 383.505 lei, în conformitate cu prevederile art. 178 alin (3) din Legea 227/2015 privind Codul fiscal cu modificările si completările la zi, rezultând astfel o contribuție datorata in suma de 21.093 lei.
În cauză a fost administrată proba cu înscrisuri, în cadrul căreia pârâta a depus în format electronic la data de 3.07.2020 toate înscrisurile ce au stat la baza emiterii raportului de inspecție fiscală și a deciziei de impunere.
Analizând cererile și susținerile părților prin prisma înscrisurilor aflate la dosar și a dispozițiilor legale aplicabile, tribunalul reține următoarele:
Prin decizia de impunere contestată emisă de organul fiscal pârât au fost stabilite obligații fiscale în sarcina reclamantului P____ R____ în cuantum de 209.487 lei (din care 155.897 lei impozit pe venit și 53.590 lei contribuții la asigurările sociale de sănătate) aferente veniturilor obținute de acesta în anii 2015-2016 din tranzacționarea de monede virtuale bitcoin .
Din înscrisurile de la dosar rezultă că în anul 2018 reclamantul a fost supus unei inspecții fiscale, iar pe baza extraselor de cont puse la dispoziție de acesta, privind operațiunile realizate prin conturile în lei și valută deschise la ING Bank N.V. Sucursala Amsterdam, s-a stabilit că în perioada 2015-2016 reclamantul a obținut venituri în echivalent lei de 590.849 lei în anul 2015 și respectiv 383.505 lei în anul 2016 din vânzarea de criptomonede (moneda virtuală bitcoin). Aceste sume au fost considerate de organul fiscal ca reprezentând venituri din alte surse și au fost impozitate potrivit art. 78-79 din Legea nr. 571/2003 privind Codul fiscal anterior (pentru anul 2015), respectiv art. 114-117 din Legea nr. 227/2015 privind Codul fiscal (pentru anul 2016).
În contestația sa reclamantul susține că impunerea sa a fost nelegală, deoarece pentru perioada în care a realizat tranzacțiile cu criptomonede, respectiv 2015-2016, nu exista o reglementare legală, de niciun fel, cu privire la natura juridică a monedelor virtuale și, cu atât mai puțin, a regimului lor fiscal.
Tribunalul constată că aceste susțineri ale reclamantului sunt întemeiate. Într-adevăr, în perioada în care reclamantul a realizat tranzacțiile în discuție, nu existau în legislația națională reglementări care să stabilească nici măcar ce anume reprezintă monedele virtuale (sau criptomonedele) din punct de vedere juridic, respectiv dacă ele trebuie asimilate mijloacelor de plată (asemeni monedelor tradiționale) sau dacă reprezintă bunuri. Relevantă în acest sens este poziția exprimată de Banca Națională a României în comunicatul din data de 11.03.2015, citat de reclamant în acțiunea sa, în care se menționează că moneda virtuală nu este monedă națională și nici valută; totodată, moneda virtuală nu reprezintă o formă de monedă electronică, în înțelesul Legii nr. 127/2011 privind activitatea de emitere de monedă electronică . Totuși, în Hotărârea CJUE Skatteverket împotriva D____ Hedqvist ( cauza C-264/14 ) se stabilește că moneda virtuală „bitcoin” este un mijloc de plată contractual între operatorii care o acceptă, neavând altă finalitate decât aceea de mijloc de plată .
De asemenea, nu existau, la epoca faptelor, nici dispoziții ale legii fiscale care să se refere la monedele virtuale și la eventualul regim fiscal al tranzacțiilor cu acestea, după cum reiese din „Sesiunea de îndrumare și asistență contribuabili 22 iulie 2015”, publicată de site-ul ANAF și invocată de reclamant, în care se menționează că „aceste monede nu reprezintă monede electronice, sau instrumente financiare și deci nu se poate evidenția un regim fiscal potrivit actualului cadru juridic reglementat. În această situație, apreciem că numai după crearea cadrului legal, se va analiza necesitatea reglementării în plan fiscal a acestei probleme” .
Potrivit art. 3 lit. b din Codul fiscal (atât cel anterior cât și cel actualmente în vigoare), unul dintre principiile fiscalității este cel al certitudinii impunerii , care trebuie să se manifeste „prin elaborarea de norme juridice clare, care să nu conducă la interpretări arbitrare, iar termenele, modalitatea și sumele de plată să fie precis stabilite pentru fiecare plătitor, respectiv aceștia să poată urmări și înțelege sarcina fiscală ce le revine, precum și să poată determina influența deciziilor lor de management financiar asupra sarcinii lor fiscale” .
Față de cele menționate mai sus, tribunalul consideră că, raportat la modul în care au fost interpretate și aplicate dispozițiile legii fiscale față de reclamant prin actele administrative fiscale contestate, acestea nu corespund unei interpretări previzibile a normelor juridice fiscale și că, din acest punct de vedere, principiul certitudinii impunerii nu a fost respectat.
În același context, tribunalul nu a identificat nici o practică administrativă a organelor fiscale sau o practică judiciară, contemporane cu perioada în care reclamantul a realizat tranzacțiile în litigiu, din care să rezulte posibilitatea impozitării veniturilor din transferul de monedă virtuală potrivit dispozițiilor referitoare la veniturile din alte surse, care să fi fost în măsură să ofere un reper pentru reclamant cu privire la posibilitatea de a-i fi impozitate veniturile astfel realizate și în funcție de care să-și fi putut orienta deciziile investiționale.
După cum s-a menționat, prin actele contestate pârâta a considerat că veniturile realizate de reclamant din vânzarea de criptomonede constituie din punct de vedere fiscal venituri din alte surse și sunt impozabile potrivit art. 78-79 din Legea nr. 571/2003 privind Codul fiscal anterior (pentru anul 2015), respectiv art. 114-117 din Legea nr. 227/2015 privind Codul fiscal (pentru anul 2016) .
În ceea ce privește Codul fiscal anterior, se observă că acesta cuprindea la art. 78 alin. 1 o enumerare nelimitativă a veniturilor din alte surse, iar la alin. 2 prevedea că „ Venituri din alte surse sunt orice venituri identificate ca fiind impozabile, care nu se încadrează în categoriile prevăzute la art. 41 lit. a) – h), altele decât veniturile neimpozabile în conformitate cu prezentul titlu, precum și cele enumerate prin normele metodologice elaborate în aplicarea prezentului articol ” . Se poate deduce astfel în mod rezonabil din acest text că, în concepția legiuitorului, orice venit care nu este declarat în mod expres de lege ca fiind neimpozabil, este supus impozitării, iar dacă pentru respectiva categorie de venit nu există o reglementare expresă, el va fi încadrat în categoria veniturilor din alte surse și va fi impozitat potrivit dispozițiilor aplicabile acestora.
Conform art. 79 din Codul fiscal anterior, aplicabil în speță în privința veniturilor obținute de reclamant în anul 2015, „ (1) Impozitul pe venit se calculează prin reținere la sursă la momentul plății veniturilor de către plătitorii de venituri, prin aplicarea unei cote de 16% asupra venitului brut. (2) Impozitul calculat și reținut reprezintă impozit final ” .
Așadar, cel puțin pentru anul 2015, obligația de a calcula, reține, declara și plăti impozitul pe veniturile din alte surse revenea plătitorului de venit, iar nu contribuabilului care realiza aceste venituri. Este prin urmare lipsită de suport legal susținerea pârâtei că reclamantul ar fi avut obligația de a declara și plăti impozitul pe venit și contribuțiile la asigurările sociale de sănătate aferente anului 2015.
În mod evident, în circumstanțele speței o asemenea obligație nu ar putea fi opusă nici plătitorilor veniturilor realizate de reclamant din vânzarea de criptomonede, câtă vreme aceștia erau persoane fizice sau platforme digitale străine de tranzacționare a monedelor virtuale nesupuse legii române. În acest context, faptul că nu exista un temei legal care să-l oblige pe reclamant să-și declare veniturile, iar impunerea obligației de „reținere la sursă” în sarcina plătitorilor de venituri nu era fezabilă, adaugă un element suplimentar de imprevizibilitate și incertitudine în ceea ce privește posibilitatea aplicării, în privința reclamantului, a dispozițiilor privitoare la impozitarea veniturilor din alte surse.
E adevărat că, în ceea ce privește veniturile obținute de reclamant în anul 2016, dispozițiile actualului Cod fiscal, în forma în vigoare la momentul respectiv, prevedeau că, în cazul unor venituri din alte surse (altele decât cele enumerate la art. 114 alin. 2 lit. a-k, între care nu se regăsește în mod evident categoria veniturilor la care se referă speța), „Contribuabilii care realizează venituri din alte surse … au obligația de a depune declarația privind venitul realizat la organul fiscal competent, pentru fiecare an fiscal, până la data de 25 mai inclusiv a anului următor celui de realizare a venitului” (art. 116 alin. 1 Cod fiscal).
Însă, se observă că, potrivit art. 116 alin. 2 și 3 Cod fiscal, „(2) Impozitul pe venit datorat se calculează de către organul fiscal competent, pe baza declarației privind venitul realizat, prin aplicarea cotei de 16% asupra: a) venitului brut, în cazul veniturilor din alte surse pentru care contribuabilii au obligația depunerii declarației privind venitul realizat, altele decât cele prevăzute la art. 114 alin. (2) lit. l); b) venitului impozabil determinat ca diferență între veniturile și cheltuielile aferente tuturor operațiunilor efectuate în cursul anului fiscal, în cazul veniturilor din alte surse prevăzute la art. 114 alin. (2) lit. l). (3) În cazul veniturilor prevăzute la art. 114 alin. (2) lit. l), veniturile reprezintă sumele încasate și echivalentul în lei al veniturilor în natură, iar cheltuielile reprezintă plățile efectuate, în cursul unui an fiscal, din toate operațiunile respective, evidențiate în baza documentelor justificative” .
Așadar, pentru veniturile din alte surse, altele decât cele prevăzute la art. 114 alin. (2) lit. l (care se referă la veniturile obținute de cedent ca urmare a cesiunii de creanță, respectiv de cesionar din realizarea venitului din creanța respectivă ), baza de impozitare este reprezentată de venitul brut. Pentru situația din speță, aplicarea prevederilor în discuție înseamnă că baza de impozitare este reprezentată de sumele obținute de reclamant din vânzările de monede virtuale. Tribunalul consideră însă că o asemenea modalitate de impozitare plasează persoanele ce ar fi obținut în perioada de referință venituri de natura celor realizate de reclamant într-o poziție net mai defavorabilă față de alți contribuabili care ar fi obținut venituri din activități similare din punctul de vedere al logicii economice și fiscale, cum sunt de exemplu veniturile din investiții (reglementate la art. 91 și urm. din Codul fiscal) sau venituri din cesiunea de creanțe ( art. 114 alin. (2) lit. l ), în cazul cărora baza de impozitare este reprezentată doar de câștigul obținut în urma unor asemenea investiții, respectiv de diferența dintre valoarea de achiziție și valoarea de revânzare.
De asemenea, aplicarea cotei de impozitare asupra venitului brut conduce la o dublă impozitare a sumelor de bani pe care reclamantul le-a cheltuit pentru achiziționarea criptomonedelor, sume care, prin ipoteză, au fost deja impozitate la momentul la care reclamantul a obținut venitul din care acestea provin (în nota explicativă dată organelor fiscale, reclamantul a arătat că a folosit pentru achiziția criptomonedelor veniturile obținute din activitatea profesională desfășurată în Marea Britanie, pentru care a plătit deja impozit).
Nu în ultimul rând, se observă că, în cele din urmă, legiuitorul a reglementat în mod expres, prin Legea nr. 30/2019, impozitarea veniturilor din t ransferul de monedă virtuală , stabilind însă baza de impozitare ca reprezentând diferența pozitivă între prețul de vânzare și prețul de achiziție, inclusiv costurile directe aferente tranzacției .
Rezultă așadar din cele de mai sus că, prin impozitarea reclamantului potrivit dispozițiilor aplicabile veniturilor din alte surse, astfel cum erau acestea reglementate în anii 2015-2016, actele administrative fiscale contestate impun reclamantului o sarcină fiscală excesivă, disproporționată și inechitabilă, atât în raport de contribuabilii care au obținut venituri din activități similare ca natură economică (investiții sau cesiuni de creanță), cât și în raport de cei care au obținut venituri din transferul de monedă virtuală începând cu anul 2019, care sunt supuși unor reglementări legale clare, previzibile și echitabile. De asemenea, prin modul de aplicare a dispozițiilor fiscale realizat prin decizia de impunere contestată, se ajunge la impozitarea de două ori a sumelor de bani folosite de reclamant pentru achiziția monedelor virtuale, sume ce au fost deja impozitate la momentul obținerii venitului din care provin.
Or, tribunalul apreciază că impozitarea reclamantului potrivit celor de mai sus nesocotește și principiile fiscalității reglementate la art. 3 lit. a și c din Codul fiscal, respectiv neutralitatea măsurilor fiscale în raport cu diferitele categorii de investitori și capitaluri, ce trebuie să asigur e, prin nivelul impunerii , condiții egale investitorilor , precum și justețea impunerii sau echitatea fiscală , ce trebuie să asigur e ca sarcina fiscală a fiecărui contribuabil să fie stabilită pe baza puterii contributive, respectiv în funcție de mărimea veniturilor sau a proprietăților acestuia .
Pentru toate considerentele de mai sus, tribunalul concluzionează că, dacă s-ar valida practica organelor fiscale materializată prin actele administrative contestate, se ajunge la aplicarea neprevizibilă a unor dispoziții legale fiscale neclare și care nu sunt adecvate, din punctul de vedere al certitudinii, neutralității, justeței și echității fiscale, pentru impunerea unor venituri de natura celor obținute de reclamant, câtă vreme prin aplicarea lor reclamantul este supus unei sarcini fiscale excesive și inechitabile în raport de alți contribuabili care au realizat ulterior venituri de aceeași natură sau care au realizat, în aceeași perioadă, venituri de natură similară din punctul de vedere al logicii economice și investiționale.
Aceste considerente sunt valabile atât în privința impozitului pe venit cât și a contribuțiilor de asigurări sociale de sănătate, câtă vreme baza de impozitare este reprezentată în ambele cazuri de venitul brut obținut din activitatea desfășurată de reclamant în perioada 2015-2016.
În consecință, tribunalul apreciază că se impune anularea Deciziei de impunere nr. VLG-AIF-xxxxx-2018/20.12.2018 emisă de Administrația Județeană a Finanțelor P______ V_____, a Raportului de inspecție fiscală nr. VLG-AIF-xxxxx-2018/20.12.2018 ce a stat la baza emiterii acesteia, precum și a Deciziei de soluționare a contestației administrative nr. 435/21.08.2019 emisă de Direcția G_______ R________ a Finanțelor P______ C______.
PENTRU ACESTE MOTIVE
ÎN NUMELE LEGII
HOTĂRĂȘTE :
Admite cererea formulată de reclamantul Petcă R____, cu domiciliul procesual a___ la Cabinet avocat E_____ M______ din Rm. V_____, ________________. 35, _____________, ____________, județul V_____, în contradictoriu cu pârâta Direcția G_______ R________ a Finanțelor P______ C______ – Administrația Județeană a Finanțelor P______ V_____, cu sediul a___ în Rm. V_____, __________________, nr. 17, județul V_____.
Anulează Decizia de soluționare a contestației administrative nr. 435/21.08.2019 emisă de Direcția G_______ R________ a Finanțelor P______ C______, Decizia de impunere nr. VLG-AIF-xxxxx-2018/20.12.2018 și Raportul de inspecție fiscală nr. VLG-AIF-xxxxx-2018/20.12.2018 emise de Administrația Județeană a Finanțelor P______ V_____.
Cu drept de recurs în termen de 15 zile de la comunicare, cererea de recurs urmând a fi depusă la Tribunalul V_____.
Pronunțată prin punerea soluției la dispoziția părților prin intermediul grefei instanței, la data de 29.07.2020.
Președinte,
D_____ D______
Grefier,
A__-M____ O________
Red . D . D ./ 4 ex.
_____________ data de ……


Notificarea de la bancă apare când te aștepți mai puțin, la câteva săptămâni după ce ai predat cheile, când vacanța s-a așezat deja în poze și nimeni nu mai știe unde a pus contractul. O sumă pe care n-o recunoști, numele unei firme de închirieri și o descriere de două cuvinte. De aici pornesc cele mai multe povești cu final acru despre mașinile închiriate în Cluj.
Cele mai frecvente plângeri ale clienților de rent a car în Cluj privesc garanția blocată pe card și returnată târziu, daunele imputate după predare, diferența dintre prețul afișat online și cel din contract, regulile de combustibil și kilometri, mașina primită în locul celei rezervate, întârzierile la preluarea de la aeroport și amenzile sosite ulterior. Aproape toate pot fi prevenite.
De unde vin cele mai multe nemulțumiri
Majoritatea reclamațiilor se nasc în două momente scurte, predarea și returnarea mașinii, și dintr-o singură cauză, diferența dintre ce a înțeles clientul la rezervare și ce scrie în contract. Mașinile defecte sau angajații nepoliticoși apar mult mai rar în plângeri decât banii.
Tiparul nu ține de Cluj. Într-un document de poziție publicat la 6 octombrie 2025, Rețeaua Centrelor Europene ale Consumatorilor (ECC-Net) arată că închirierile auto reprezintă 3-4% din totalul cazurilor pe care le primește într-un an. Pare puțin, dar vorbim despre un serviciu folosit de câteva ori pe an, pus în aceeași statistică cu zborurile anulate și cu coletele care n-au mai ajuns.
Istoria e mai veche. Comisia Europeană a anunțat în ianuarie 2017 că plângerile legate de închirieri auto ajunse la centrele europene ale consumatorilor au urcat de la aproximativ 1.050 în 2012 la 1.750 în 2014 și la peste 2.000 în 2016. În urma acelui val, cinci companii mari (Avis, Europcar, Enterprise, Hertz și Sixt) s-au angajat să afișeze prețul total cu toate costurile obligatorii incluse și să prezinte dovezi înainte de a încasa o daună. Angajamentele îi privesc însă doar pe semnatari, iar pe piața locală fiecare firmă lucrează după propriile reguli.
Clujul adaugă volumul. Potrivit datelor comunicate de Aeroportul Internațional „Avram Iancu” Cluj, în 2025 au trecut pe aici 3.582.134 de pasageri, cu aproximativ 10% mai mulți decât în 2024. O parte dintre ei coboară din avion obosiți, semnează repede și pleacă, adică exact rețeta din care ies mai târziu reclamațiile.
Contractul semnat în picioare
Puțini citesc un contract de închiriere la ghișeu, cu valiza între picioare și cu următorul client suflându-le în ceafă. ECC-Net notează în același document că acordurile sunt adesea prezentate în grabă și doar în limba țării unde se face închirierea. Pentru un turist străin sosit la Cluj, asta înseamnă pagini întregi în română, semnate pe încredere.
Remediul e banal. Cere contractul și termenii pe e-mail cu o zi înainte, ca să-i parcurgi acasă, pe canapea, cu o cafea lângă tine. Dacă firma nu vrea să ți-i trimită dinainte, ai aflat deja ceva despre ea.
Garanția blocată pe card și banii care se întorc greu
Plângerea cea mai des auzită privește garanția, adică suma blocată pe card la preluare și eliberată mai târziu decât se aștepta clientul sau doar parțial. Confuzia pornește de la faptul că puțini știu dinainte cât se blochează și pe ce tip de card.
Garanția nu e o plată, e o preautorizare. Banii rămân în contul tău, dar nu-i poți folosi, iar pentru cineva venit cu un buget de vacanță calculat la leu asta schimbă planurile din prima seară. Am auzit de multe ori varianta „mi-au luat banii”, când de fapt banii erau doar înghețați.
Cât durează deblocarea și de cine depinde
Firma de închirieri trimite comanda de anulare a preautorizării, însă banca emitentă a cardului hotărăște când redevine suma disponibilă. La unele bănci durează câteva zile lucrătoare, la altele mai mult, mai ales când cardul e emis în altă țară. Clientul vede doar că banii nu s-au întors și dă vina pe cine i-a blocat.
Soluția e plictisitoare și eficientă. Cere în scris, la returnare, confirmarea că preautorizarea a fost anulată, cu data și suma. Dacă după un interval rezonabil banii tot lipsesc, cu acel e-mail mergi la bancă, fiindcă de acolo se poate urmări tranzacția.
Cardul de debit refuzat la ghișeu
A doua variantă a aceleiași probleme apare înainte de plecare. Multe firme acceptă pentru garanție doar card de credit emis pe numele șoferului principal, iar clientul sosit cu un card de debit află asta la ghișeu, cu bagajele lângă el. ECC-Net descrie situația în raportul din 2025 și notează că, în asemenea cazuri, singura alternativă oferită este adesea o asigurare suplimentară scumpă, cumpărată pe loc.
Verificarea durează un minut și se face la rezervare, nu la preluare. Întreabă explicit ce tip de card este acceptat, pe numele cui trebuie să fie și ce sumă se blochează pentru clasa de mașină aleasă. Dacă răspunsul vine pe e-mail, cu atât mai bine.
Zgârieturile pe care nu le-ai făcut tu
Disputele despre daune apar atunci când starea mașinii n-a fost documentată la predare sau când mașina a fost returnată fără ca un angajat s-o inspecteze de față cu clientul. În lipsa unei dovezi, rămâne cuvântul unuia împotriva celuilalt, iar firma are deja garanția.
E, sincer, plângerea care lasă cel mai mult năduf. O taxă de întârziere o mai înghiți, dar să plătești o bară zgâriată de altcineva e altă poveste.
Predarea pe întuneric, în parcarea aeroportului
Multe curse aterizează la Cluj seara târziu, iar mașina te așteaptă într-o parcare luminată cât să nu te împiedici. Fișa de predare are desenată o mașinuță cu câteva x-uri, tu ești obosit, iar angajatul mai are două predări. Semnezi.
Aici se joacă totul. Fă un filmuleț continuu în jurul mașinii, cu lanterna telefonului aprinsă, și insistă pe jante, praguri și colțurile barelor. Filmează apoi bordul pornit, cu kilometrajul și nivelul combustibilului, și trimite clipul pe e-mail firmei înainte să ieși din parcare. Ai astfel o dovadă datată, greu de contestat mai târziu.
La returnare, aceeași logică în oglindă. Dacă lași mașina în afara programului și pui cheile într-o cutie, inspecția se face fără tine, iar concluzia ei o afli din extrasul de cont. Filmează mașina parcată, locul și ora, oricât te-ai grăbi spre check-in.
Unde se termină uzura normală și unde începe dauna
Granița dintre uzură și daună e trasată de contract, nu de bunul-simț, și de aceea produce atâtea certuri. O ciupitură de pietriș pe capotă e uzură pentru client și daună pentru unele firme. Întreabă la preluare ce anume consideră firma daună taxabilă și de la ce dimensiune.
Pentru Cluj contează un detaliu geografic. Cine pleacă spre Apuseni ajunge repede pe drumuri pietruite, iar multe contracte exclud din acoperire daunele la anvelope, la geamuri și la partea de dedesubt a mașinii. ECC-Net amintește excluderile pentru anvelope și geamuri printre cele care rămân îngropate în termenii lungi și lipsesc din discuția de la ghișeu.
Prețul din anunț și prețul din contract
Nemulțumirea legată de preț apare când tariful pe zi văzut online crește la ghișeu cu asigurări, taxe de locație sau servicii pe care clientul le credea incluse. Suma finală ajunge uneori să depășească serios oferta inițială, fără ca vreo cifră să fi fost, tehnic vorbind, ascunsă.
Mecanismul e simplu. Tariful mic atrage clicul, iar restul apare în pașii următori sau în termeni și condiții. Cine compară doar prețul pe zi compară, de fapt, lucruri diferite.
Asigurările cu inițiale pe care nu le explică nimeni
CDW, SCDW, TP. La ghișeu sună a jargon de aviație, deși ascund lucruri simple. CDW (Collision Damage Waiver) limitează la o franșiză suma pe care o plătești pentru avarii, SCDW reduce sau elimină franșiza, iar TP (Theft Protection) privește furtul.
Potrivit ECC-Net, multe dintre aceste produse nici nu sunt asigurări propriu-zise, sunt renunțări interne ale firmei la a-ți cere bani, cu excluderi proprii. Aceeași sursă notează că unii clienți reclamă presiuni la ghișeu pentru a cumpăra acoperire suplimentară. Întrebarea care lămurește totul e una singură, și anume cât plătești din buzunar, maximum, dacă mașina e avariată sau furată.
Dacă răspunsul e o franșiză exprimată în euro, ai o cifră cu care poți compara ofertele. Dacă răspunsul e vag, ai aflat altceva, la fel de util.
Taxele care apar abia la ghișeu
Predarea la aeroport, preluarea în afara programului, al doilea șofer, scaunul de copil, șoferul sub o anumită vârstă, ieșirea din țară. Fiecare poate avea un tarif separat, iar adunate schimbă calculul. Niciuna nu e abuzivă în sine, problema apare când le afli după ce ai aterizat.
Cere oferta finală în scris, cu toate costurile obligatorii pentru situația ta concretă, adică ora la care aterizezi, locul predării și numărul de șoferi. O firmă care lucrează curat ți-o trimite fără să se supere.
Combustibilul, kilometrii și curățenia
Plângerile din această categorie vin din reguli simple, aplicate cu tarife pe care clientul nu le-a citit. Cele mai dese privesc plinul refăcut de firmă la preț propriu, depășirea limitei de kilometri și taxa de curățare.
Regula „plin la plin” e cea mai corectă pentru ambele părți, primești mașina cu rezervorul plin și o aduci la fel. Necazul apare când alimentezi departe de punctul de predare și acul coboară puțin până ajungi. O benzinărie de pe drumul spre aeroport rezolvă problema, iar bonul păstrat o închide definitiv.
Limita de kilometri îi surprinde mai ales pe cei care pleacă din Cluj în circuit. Un drum la Sibiu, cu întoarcere prin Alba Iulia și o abatere pe Transalpina, adună repede câteva sute de kilometri, iar un pachet cu limită zilnică devine scump fără să-ți dai seama. Cere kilometri nelimitați dacă ai un traseu lung sau măcar află tariful pe kilometrul suplimentar.
Cât despre curățenie, nimeni nu-ți cere să speli mașina. Praful de pe covorașe trece drept folosire normală, părul de câine pe banchetă și mirosul de țigară nu. Dacă pleci la drum cu animalul de companie, întreabă dinainte dacă e permis și în ce condiții.
Mașina rezervată care nu seamănă cu cea primită
Clienții reclamă des că au rezervat un model și au primit altul, de obicei mai mic sau cu altă cutie de viteze. Explicația stă în două cuvinte din oferta inițială, „sau similar”, care transformă modelul din poză într-un simplu exemplu de clasă.
Cel mai dureros e schimbul de transmisie. Cine conduce doar automată și primește manuală nu are ce face cu mașina, oricât de nouă ar fi. Dacă un detaliu e esențial pentru tine, cere confirmarea lui în scris, separat de rezervarea standard.
Clujul are vârfuri de cerere greu de ignorat. În săptămânile cu festivaluri mari din vară și în preajma sărbătorilor, când se întorc acasă cei plecați la muncă în străinătate, flotele se golesc și apar substituirile. Rezervarea făcută cu multe săptămâni înainte reduce riscul, deși nu-l anulează.
Întârzierile de la aeroport și telefonul la care nu răspunde nimeni
O plângere tipică pentru Cluj privește predarea propriu-zisă, când clientul iese din terminal și nu găsește pe nimeni sau când avionul întârzie și rezervarea e tratată ca neprezentare. Totul ține de felul în care firma își organizează predările și de cât de clar a comunicat punctul de întâlnire.
Nu toate firmele au birou în terminal. Unele predau mașina în parcare, altele te duc cu o navetă la un sediu din apropiere, iar diferența contează la unu noaptea, cu un copil adormit pe umăr. Cine caută rent a car Cluj aeroport pe telefon, din coada de la controlul pașapoartelor, ar trebui să afle din primele rânduri unde anume are loc predarea și cine îl așteaptă.
Zborul întârziat e a doua capcană. Dacă ai dat numărul cursei la rezervare, firma poate urmări ora reală de aterizare și te poate aștepta. ECC-Net susține în raportul său că, atunci când clientul a comunicat datele zborului și a plătit în avans, mașina ar trebui păstrată pentru el, fiindcă firma nu suferă nicio pagubă.
Pe piața locală lucrează atât rețele internaționale, cât și operatori clujeni. Win Rent a Car este o firmă de închirieri auto din Cluj-Napoca, cu mașini pentru cei care au nevoie de transport în oraș și în împrejurimi. Indiferent pe cine alegi, salvează în telefon un număr la care răspunde un om și sună o dată înainte de plecare, ca să fii sigur.
Amenzile și taxele care sosesc după ce ai plecat
Surprizele târzii sunt amenzile de circulație, parcările neplătite și taxele de drum, la care firma adaugă de regulă o taxă administrativă de procesare. Clientul le reclamă fiindcă apar la săptămâni distanță, fără explicații, direct pe card.
Firma, ca proprietar al mașinii, primește înștiințarea și comunică autorităților cine conducea în ziua respectivă. Pentru acest drum birocratic își ia o taxă, prevăzută de obicei în contract. ECC-Net consideră că, fiind vorba despre o obligație legală a firmei, o asemenea taxă n-ar trebui percepută, însă poziția rămâne deocamdată o recomandare.
În Cluj, două lucruri produc cele mai multe episoade de felul acesta. Parcarea în zona centrală se plătește, iar turistul care lasă mașina „doar zece minute” pe o stradă din centru află mai târziu cât l-a costat. Apoi vine rovinieta, obligatorie pe drumurile naționale din afara localităților, a cărei valabilitate o poți verifica online după numărul de înmatriculare, înainte să ieși din oraș.
Cere ca orice debitare ulterioară să fie însoțită de documentul care o justifică, adică procesul-verbal sau înștiințarea de plată. O firmă care îți trimite doar o sumă, fără hârtie, îți datorează hârtia.
Anularea rezervării și avansul care nu se mai întoarce
Mulți clienți cred că pot anula gratuit o rezervare online în 14 zile, ca la orice cumpărătură pe internet, și reclamă firma când află contrariul. Dreptul de retragere nu se aplică însă închirierilor auto cu dată stabilită.
Excepția vine din legislația europeană și a fost preluată în România prin Ordonanța de urgență a Guvernului nr. 34/2014 privind drepturile consumatorilor în cadrul contractelor încheiate cu profesioniștii. Articolul 16 litera l) scoate de sub dreptul de retragere serviciile de închiriere de mașini atunci când contractul prevede o dată sau o perioadă de executare specifică. Cu alte cuvinte, se aplică doar politica de anulare a firmei.
De aceea politica de anulare e printre primele lucruri de citit. Unele firme returnează integral avansul până cu un anumit număr de ore înainte de preluare, altele rețin o parte. Intermediarii online au reguli proprii, diferite de ale firmei care îți dă efectiv mașina.
ECC-Net numește tocmai acest lanț drept o sursă majoră de reclamații. Rezervi pe o platformă, primești un voucher de la un broker, iar contractul îl semnezi abia la ghișeu, cu o a treia firmă. Dacă ai rezervat așa, află din timp cui te adresezi pentru anulare și cui pentru mașină.
Ce faci când problema a apărut deja
Primul pas este o reclamație scrisă către firmă, cu dovezi atașate și o cerere precisă, iar dacă răspunsul nu te mulțumește urmează autoritatea de protecție a consumatorilor sau banca. Telefoanele nervoase nu lasă urme și rareori rezolvă ceva.
Scrie pe e-mail, scurt, cu numărul contractului, suma contestată și ce anume ceri înapoi. Atașează filmările de la predare și returnare, bonul de combustibil și mesajele schimbate cu firma. Păstrează tonul calm, pentru că aceeași corespondență o va citi, poate, altcineva.
Pentru un client cu domiciliul în România, instituția competentă este Autoritatea Națională pentru Protecția Consumatorilor (ANPC), unde sesizarea se depune online sau la comisariatul județean. Clauzele dezechilibrate dintr-un contract de închiriere pot fi analizate prin prisma Legii nr. 193/2000 privind clauzele abuzive din contractele încheiate între profesioniști și consumatori. Cine locuiește în alt stat din Uniunea Europeană și a închiriat în Cluj se poate adresa centrului european al consumatorilor din țara de reședință, care preia cazul împreună cu Centrul European al Consumatorilor România.
Mai rămâne banca. Pentru o debitare pe care o consideri nejustificată poți deschide la banca emitentă a cardului o contestație de plată, în termenele prevăzute de regulile organizației de carduri. Succesul nu e garantat, dar firma e obligată astfel să-și prezinte dovezile.
Cum arată o închiriere din care nu rămâi cu nimic de reclamat
O închiriere fără urmări are oferta finală confirmată în scris, mașina filmată la ambele capete și un contract citit măcar la capitolele despre garanție și franșiză. Durează cu vreo douăzeci de minute mai mult decât varianta pe fugă.
Diferența o vezi în felul în care decurge returnarea. Angajatul face turul mașinii cu tine și semnați amândoi că nu sunt daune noi. Primești pe e-mail confirmarea că preautorizarea a fost anulată și pleci spre terminal fără să te mai gândești la extrasul de cont din luna următoare.
Am observat că oamenii care au pățit-o o dată devin clienți foarte atenți. Pun multe întrebări la rezervare și filmează tot, iar exact ei nu mai au probleme. Pentru firmele care lucrează corect, un asemenea client e o ușurare, fiindcă discuțiile de la final dispar aproape cu totul.
Rămâne de văzut dacă regulile cerute de ECC-Net la nivel european, cu inspecții standardizate și garanții acceptate pe card de debit, vor deveni obligatorii. Deocamdată sunt doar propuneri. Până atunci, telefonul din buzunar rămâne cel mai bun martor pe care îl ai.
Întrebări frecvente
Ce sumă se blochează ca garanție la o mașină închiriată în Cluj?
Suma diferă de la firmă la firmă și depinde de clasa mașinii și de acoperirea aleasă, așa că o cifră general valabilă n-ar fi corectă. Regula este că garanția scade sau dispare când cumperi acoperirea care elimină franșiza. Cere suma exactă în scris, la rezervare.
Pot închiria o mașină în Cluj fără card de credit?
Depinde de firmă. Unele acceptă card de debit sau garanție în numerar, altele doar card de credit emis pe numele șoferului principal. Întreabă înainte de rezervare, pentru că la ghișeu singura alternativă oferită poate fi o asigurare suplimentară.
Am voie să ies din țară cu mașina închiriată?
Doar cu acordul scris al firmei, care de obicei percepe o taxă și eliberează o împuternicire pentru trecerea frontierei. Fără acest acord, acoperirea poate să nu fie valabilă în afara României. Spune destinația de la început, chiar dacă planul e încă nesigur.
Mașinile închiriate iarna au anvelope de iarnă?
Legislația rutieră din România cere anvelope de iarnă atunci când drumul este acoperit cu zăpadă, gheață sau polei, fără o perioadă calendaristică fixă. Verifică la preluare ce anvelope are mașina și întreabă dacă sunt incluse în preț. Contează mai ales dacă urci spre Băișoara sau spre Arieșeni.
Ce fac dacă mașina se defectează pe drum?
Suni la numărul de asistență din contract înainte de orice altceva și nu repari nimic pe cont propriu, fiindcă reparațiile neautorizate pot rămâne în sarcina ta. Notează ora apelului și numele persoanei cu care ai vorbit. Întreabă încă de la rezervare dacă firma oferă mașină de schimb și în cât timp ajunge.
În cât timp primesc răspuns la o sesizare depusă la ANPC?
Potrivit Ordonanței Guvernului nr. 27/2002 privind reglementarea activității de soluționare a petițiilor, autoritățile publice răspund în 30 de zile de la înregistrare. Termenul poate fi prelungit cu cel mult 15 zile când cazul cere o cercetare mai amănunțită. Depune sesizarea cu toate dovezile de la început, ca să nu pierzi timp cu completări.
Cine plătește amenda primită cu o mașină închiriată?
Șoferul care conducea în momentul abaterii. Firma transmite autorităților datele din contract și poate adăuga o taxă administrativă, dacă aceasta e prevăzută în termeni. Ai dreptul să ceri copia documentului pe baza căruia ți s-a debitat cardul.
Are rost să cumpăr acoperirea completă oferită la ghișeu?
Uneori da, mai ales când franșiza e mare și traseul include drumuri de munte. Compară prețul pe zi al acoperirii cu suma pe care ai risca-o fără ea și citește excluderile, fiindcă anvelopele și geamurile rămân adesea pe dinafară. Verifică și la banca ta, unele carduri includ o protecție pentru mașini închiriate.

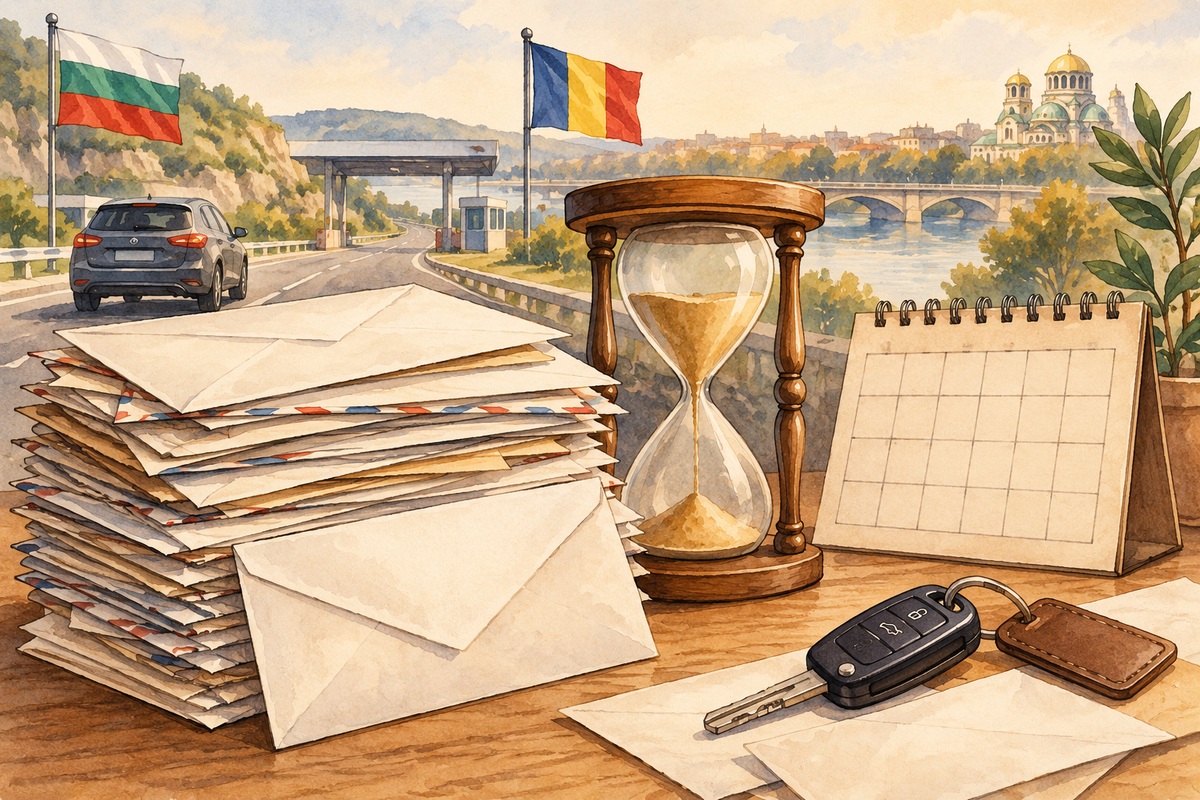
Un șofer român poate primi la domiciliu o amendă din Bulgaria mult timp după călătoria în care a fost înregistrată abaterea. Situația apare mai ales în cazul sancțiunilor constatate automat, când conducătorul auto nu este oprit pe loc. Camerele de viteză și alte sisteme electronice pot înregistra numărul de înmatriculare, iar identificarea proprietarului unui vehicul străin presupune ulterior schimb de date între autoritățile celor două state.
Materialele furnizate pentru documentare indică drept cauze ale întârzierilor procedurile de identificare a proprietarului, procesarea documentelor, traducerea și comunicarea transfrontalieră. Așadar, o amendă primită la câteva luni după concediu nu trebuie considerată automat o eroare doar din cauza timpului trecut.
Constatarea abaterii și comunicarea amenzii sunt două etape diferite
În cazul unei opriri efectuate de Poliția Rutieră, șoferul poate afla imediat că a fost sancționat. În cazul camerelor automate, situația este diferită. Sistemul poate înregistra abaterea, însă autoritățile trebuie ulterior să stabilească proprietarul vehiculului și să îndeplinească formalitățile necesare pentru comunicarea actului într-un alt stat.
Diferențele sunt ușor de observat:
| Situație | Când află de regulă șoferul | Ce presupune procedura |
| Control rutier direct | la momentul opririi | identificare și documente verificate la fața locului |
| Cameră de viteză | ulterior | identificarea proprietarului și comunicarea sancțiunii |
| Control automat al vitezei medii | ulterior | procesarea datelor din sectorul monitorizat și identificarea vehiculului |
| Vehicul înmatriculat în alt stat | poate exista un interval mai mare | schimb de informații și transmitere transfrontalieră |
Materialele analizate menționează că, atunci când o cameră din Bulgaria înregistrează un autoturism românesc, autoritățile trebuie să identifice proprietarul vehiculului prin mecanismele de cooperare existente.
Identificarea proprietarului poate necesita schimb de date între state
Pentru abaterile rutiere transfrontaliere, Uniunea Europeană are un cadru care facilitează accesul autorităților la datele de înmatriculare ale vehiculelor din alte state membre. Acest mecanism permite identificarea proprietarului sau deținătorului vehiculului în legătură cu anumite încălcări ale legislației rutiere.
Procesul nu înseamnă însă că sancțiunea ajunge instantaneu în România. Constatarea trebuie procesată, datele trebuie asociate vehiculului corect, iar documentele trebuie pregătite pentru comunicare.
În materialele furnizate se menționează explicit că procesarea și traducerea documentelor, precum și expedierea lor internațională, pot prelungi perioada dintre data faptei și primirea notificării.
Dacă există volume mari de sancțiuni, durata poate crește suplimentar.
De ce unele amenzi ajung mai repede decât altele?
Nu toate sancțiunile urmează același traseu administrativ. O amendă aplicată direct unui șofer oprit pe teritoriul Bulgariei poate fi comunicată imediat. O sancțiune electronică pentru un vehicul românesc poate necesita identificarea titularului și transmiterea documentelor peste graniță.
Contează și tipul actului. Ministerul bulgar de Interne diferențiază între sancțiuni aplicate prin „fиш”, ordin de penalizare și amendă electronică. Pentru aceste categorii există inclusiv modalități și conturi de plată diferite.
Prin urmare, două persoane sancționate în aceeași perioadă pot primi documentele la date diferite, deoarece procedurile concrete nu sunt identice.
O amendă veche nu este automat lipsită de efecte
Trecerea timpului nu trebuie interpretată singură ca dovadă că sancțiunea nu mai este valabilă. Trebuie verificat tipul documentului, data faptei, momentul comunicării și eventualele termene prevăzute de legislația aplicabilă.
Materialele primite pentru documentare menționează existența unor termene de prescripție și posibilitatea ca anumite acte de executare sau comunicare să influențeze calcularea lor. Pentru un caz concret, aceste aspecte trebuie însă verificate pe baza actului primit și a legislației aplicabile la data respectivă, nu doar prin raportare la o regulă generală.
Dacă o amendă ajunge după o perioadă foarte lungă, șoferul ar trebui să verifice mai întâi dacă datele sunt corecte și dacă documentul este încă susceptibil de executare sau contestare.
Ce trebuie verificat când amenda ajunge în România?
În primul rând trebuie comparate numărul de înmatriculare, marca vehiculului, data, ora și locul presupusei abateri cu deplasarea efectivă făcută în Bulgaria. Apoi trebuie identificată autoritatea emitentă și tipul sancțiunii.
Contează și metoda de plată. Ministerul bulgar de Interne precizează că amenzile rutiere trebuie achitate numai în contul indicat pentru documentul respectiv și că plata în numerar la locul verificării nu este permisă. Pentru anumite amenzi electronice există conturi diferite față de cele utilizate pentru alte sancțiuni.
De asemenea, autoritățile avertizează că un singur document de plată trebuie folosit pentru o singură obligație și că datele sancțiunii trebuie completate corect.
Poate fi urmărită o amendă bulgară și în România?
La nivel european există mecanisme de recunoaștere și executare transfrontalieră a sancțiunilor financiare definitive. Acest lucru înseamnă că, în anumite condiții, faptul că persoana locuiește în România nu exclude continuarea procedurii după emiterea unei sancțiuni în Bulgaria.
Materialele furnizate menționează posibilitatea transmiterii unei sancțiuni către autoritățile române pentru executare, în condițiile cadrului european aplicabil.
Totuși, nu orice scrisoare primită acasă trebuie considerată automat executorie în România. Trebuie stabilit dacă actul este definitiv, dacă a fost comunicat corect și ce cale de atac este prevăzută.
Plata trebuie făcută numai după identificarea corectă a sancțiunii
Ministerul bulgar de Interne oferă mai multe variante oficiale pentru plata amenzilor. Pentru șoferii străini există terminale POS în structuri ale Ministerului și la mai multe puncte de frontieră, printre care Ruse și Vidin.
Pentru o amendă primită prin poștă în România, transferul bancar poate fi o soluție, dar trebuie folosit contul corespunzător. Instituția bulgară publică separat contul pentru anumite amenzi aplicate prin „fиш” sau ordin de penalizare și contul pentru amenzile electronice din seria „K”.
O plată făcută în contul greșit poate complica situația, motiv pentru care datele din document trebuie verificate înainte de transfer.
Când merită verificată sancțiunea juridic?
O amendă ajunsă după multe luni sau după câțiva ani nu trebuie nici ignorată, nici achitată automat dacă există neclarități. Este importantă verificarea documentului mai ales atunci când numărul vehiculului nu corespunde, persoana nu se afla în Bulgaria la data indicată, mașina fusese vândută sau termenul procedural este neclar.
În aceste situații, consultarea unui avocat în Bulgaria poate fi utilă pentru verificarea tipului de sancțiune, a comunicării, a termenului de contestare și a eventualelor opțiuni procedurale.
Întârzierea are de obicei o explicație administrativă
Diferența dintre data abaterii și momentul în care amenda ajunge în România poate proveni din mai multe etape succesive: înregistrarea automată, procesarea datelor, identificarea proprietarului, pregătirea documentului, traducerea și transmiterea transfrontalieră.
Tocmai de aceea, un document primit târziu trebuie analizat după conținut, nu respins doar pentru că au trecut luni de la călătorie. Verificarea autorității emitente, a vehiculului, a datei, a termenelor și a modalității oficiale de plată este necesară înainte de orice decizie.
Un balon se apropie de mâneca unei bluze și rămâne acolo, de parcă și-ar fi găsit locul. Îl desprinzi, iar peste câteva secunde se întoarce. Dacă atinge și părul, câteva fire pornesc după el. E o scenă destul de comică până când ai de aranjat o sală întreagă și baloanele se prind de fiecare persoană care trece.
În cele mai multe cazuri, nu trebuie să repari balonul. Oprești frecarea, îl îndepărtezi cu grijă și schimbi puțin condițiile din jur. Mai întâi, însă, uită-te la felul în care se lipește. Atracția ușoară, fără urme și fără disconfort, cere altă soluție decât o suprafață lipicioasă sau o piele care începe să te mănânce.
Ce faci pe loc, fără să strici balonul sau hainele
Când balonul s-a prins de tricou, de rochie ori de braț, prinde-l de nod sau de șnur și ridică-l încet. Dacă este foarte încărcat static, ține materialul întins cu cealaltă mână și depărtează balonul fără să-l târăști peste țesătură. Mișcarea bruscă poate agăța o broderie, iar frecarea suplimentară îl poate face să se lipească din nou.
Lasă-l apoi câteva clipe la distanță de persoană și de hainele pe care tocmai le-a atins. Sună banal, dar mulți fac exact gestul care întreține problema: desprind balonul și îl plimbă imediat peste același pulover. Dacă pregătești un buchet decorativ, așază-l temporar pe un suport sau ține-l de panglică, fără să-l strângi între braț și corp.
Dacă balonul se agață de o suprafață cu paiete, dantelă sau fibre lungi, verifică dacă există un fir prins de nod ori de banda decorativă. În acest caz, nu electricitatea este singura vinovată. Eliberează firul cu mâna, la lumină bună, înainte de a trage de balon. O haină delicată se poate deteriora mai repede decât se poate sparge balonul.
Un truc pe care îl vezi uneori este să umezești tot balonul. Eu l-aș lăsa pentru situații foarte limitate, fiindcă apa poate păta hainele, poate desprinde un decor lipit și poate lăsa urme pe anumite baloane. Dacă ai nevoie de puțină umiditate, lucrează mai degrabă cu mediul sau cu partea ascunsă a unei țesături rezistente, după ce verifici eticheta de îngrijire.
Dacă s-a lipit de piele
Ține balonul de nod și desprinde-l ușor, fără să îl rulezi apăsat pe braț sau pe față. O piele transpirată poate opune puțină rezistență mecanică, chiar dacă electricitatea statică nu este puternică. Dacă ai cremă proaspăt aplicată, loțiune ori resturi de adeziv de la un accesoriu, balonul poate adera și din acest motiv.
După desprindere, privește locul câteva minute. Dacă nu apare nimic, iar senzația dispare, probabil ai avut un contact neplăcut, dar trecător. Când rămâne o substanță lipicioasă pe piele, spală blând zona cu apă călduță și un produs de curățare potrivit pielii tale, apoi usuc-o prin tamponare. Nu freca insistent și nu folosi alcool sau solvenți pentru a scoate o urmă mică.
Cu un copil, încetinește și mai mult gesturile. Poate smulge balonul din reflex, mai ales dacă acesta s-a lipit de obraz sau de păr. Ține-i mâinile departe de față, desprinde balonul și mută jocul în alt loc dacă situația se repetă. Uneori rezolvarea practică este atât de simplă: balonul stă mai bine în decor decât în mâinile copilului.
Dacă s-a lipit de o haină
Pe un tricou de bumbac, de obicei ajunge să separi cele două suprafețe și să lași balonul deoparte. Pe o fustă sintetică subțire sau pe un sacou căptușit, materialul poate continua să se lipească și după ce ai îndepărtat balonul. Netezește țesătura cu palma și las-o să se așeze, în loc să o scuturi energic.
Pentru o haină obișnuită, poți încerca o atingere foarte ușoară cu o cârpă curată, abia umezită, pe dosul materialului. Verifică întâi într-un loc ascuns și nu face asta pe mătase, catifea, piele sau o piesă care cere curățare specială. Ideea este să reduci uscăciunea locală, nicidecum să uzi haina. Dacă ești deja la eveniment, câteva minute de răbdare pot fi o alegere mai bună decât o pată de apă la vedere.
Produsele antistatice pentru textile sunt o opțiune atunci când problema apare des, dar urmează instrucțiunile produsului și ale hainei. Aplică-le pe materialul compatibil, la distanță de față și de copii, și lasă țesătura să se usuce înainte de contactul cu pielea. Un spray pentru haine nu devine automat potrivit pentru baloane sau pentru corp. Mai ales pe o rochie împrumutată, testează întâi pe o zonă ascunsă.
Dacă nu ai nimic la îndemână, schimbă măcar locul în care ții baloanele. Evită să le transporți lipite de pulover sau sub braț, pentru că tocmai acolo se freacă mult. Folosește șnururile, o cutie încăpătoare ori un suport. E mai puțină improvizație decât pare și salvează destulă bătaie de cap.
Dacă au ajuns și în păr
Părul se ridică spre balon din același motiv pentru care se lipește materialul, numai că firele subțiri reacționează mai vizibil. Ține balonul departe de cap și desprinde firele unul câte unul, fără să răsucești șnurul prin ele. Nu încerca să rezolvi totul frecând părul cu balonul, chiar dacă gestul pare amuzant. Așa se încarcă și mai tare.
Dacă ai o coafură pregătită pentru fotografii, roagă pe altcineva să mute baloanele în locul tău. Agrafele și produsele de styling complică desprinderea firelor prinse în nod sau în panglică. Pentru un copil, contează mai mult să nu îl doară decât să recuperezi balonul perfect. Câteva secunde de calm schimbă complet scena.
De ce se întâmplă asta, de fapt?
Imaginează-ți două suprafețe care se ating și se despart de multe ori: balonul și puloverul, balonul și părul, uneori balonul și o perdea. În timpul acestui contact, sarcinile electrice se pot redistribui. Balonul ajunge să atragă fire de păr, scame sau o porțiune de țesătură, deși nimeni nu a pus lipici pe el. American Chemical Society folosește tocmai experimentul cu balonul frecat de haine pentru a arăta cum apare această atracție.
Nu trebuie să simți o scânteie ca să existe electricitate statică. Uneori vezi doar materialul urmând balonul ori auzi un foșnet fin când le desparți. Nici faptul că balonul este nou nu îl ferește: dacă a fost frecat de o pungă, de un covor sau de alte baloane, poate fi deja încărcat. Transportul într-un sac prea strâmt e suficient să-l pună în mișcare minute întregi.
Aerul uscat face fenomenul mai supărător. Un profesor de fizică de la Northeastern University explică faptul că umiditatea ajută sarcinile să se redistribuie, pe când aerul uscat le lasă să se acumuleze. De aceea, într-o sală încălzită iarna, baloanele pot face mai multe năzbâtii decât într-o încăpere cu un aer mai puțin uscat. Nu e o regulă fără excepții: contează și hainele, și felul în care manevrezi decorul.
Țesăturile sintetice merită observate separat. O rochie din poliester, căptușeala unei geci ori un fular din fibre sintetice se pot încărca prin frecare, mai ales când sunt foarte uscate. Bumbacul se comportă adesea mai liniștit, dar nu oferă vreo garanție absolută. Dacă două persoane ating același balon și numai uneia i se lipește de mânecă, uită-te și la materialul hainelor înainte să dai vina pe balon.
Umflarea cu heliu nu anulează atracția statică. Heliul schimbă felul în care plutește balonul, nu felul în care exteriorul lui se freacă de o haină. Un balon cu aer poate sta lipit de un pulover, iar unul cu heliu se poate prinde de păr când îl cobori pentru o fotografie. Încurcăturile apar la suprafață, nu în gazul dinăuntru.
Electricitate statică sau o suprafață cu adevărat lipicioasă?
Distincția te scutește de încercări inutile. Dacă balonul atrage firele fără să lase urme și se desprinde ușor, cauza probabilă este încărcarea statică. Dacă simți un strat cleios, observi pete pe mâini ori balonul se agață numai acolo unde are o bandă aplicată, verifică suprafața. Umiditatea din aer nu va îndepărta un adeziv.
Unele decoruri folosesc puncte de lipire, bandă dublu adezivă sau alte accesorii prinse de balon. Când acestea ating un material textil, pot lăsa reziduuri sau pot smulge fire. Ține partea cu adeziv spre suportul pentru care a fost gândită, nu spre haine sau piele. Dacă ai moștenit un decor montat de altcineva, cercetează întâi locul de contact, fiindcă adezivul poate fi greu de văzut pe un balon transparent.
Și mediul schimbă senzația la atingere. Pe o mână cu loțiune neabsorbită, pe pielea umedă după dans sau pe o bluză atinsă de băuturi dulci, latexul poate părea lipicios fără să fie încărcat static. Spală sau schimbă ce poți curăța în siguranță și pune deoparte balonul care lasă urme. Nu încerca să îi salvezi aspectul cu parfum, spirt, ulei ori produse de curățare pentru casă.
Un balon vechi, păstrat în condiții nepotrivite, poate avea o suprafață schimbată. Uneori se simte neobișnuit de lipicios, își pierde elasticitatea sau miroase altfel decât restul pachetului. Nu există un test rapid, făcut în mijlocul petrecerii, care să îți spună exact de ce. Eu aș renunța la el, mai ales dacă ar ajunge în mâinile copiilor sau lângă mâncare.
Există și varianta în care problema pornește de la piele. O roșeață care apare după contact nu dovedește singură o alergie la latex; poate fi iritație de la frecare sau de la alt produs folosit în decor. Totuși, dacă apar mâncărime, pete umflate ori alte simptome, oprește contactul și urmărește ce se întâmplă. În secțiunea despre sensibilitate găsești semnele pentru care merită să ceri ajutor medical.
Cum reduci lipirea pe durata petrecerii
Dacă mai ai câteva ore până vin invitații, începe cu încăperea. Într-o sală foarte uscată, un umidificator folosit corect poate reduce electricitatea statică. Agenția americană pentru protecția mediului menționează acest efect, dar avertizează și că excesul de umiditate favorizează alte probleme. Nu încerca să transformi camera într-o seră doar pentru a ține baloanele la distanță de un pulover.
Dacă folosești un umidificator, urmărește umiditatea cu un higrometru și îngrijește aparatul după instrucțiuni. Recomandarea aceleiași agenții este să nu depășești 50% umiditate relativă în interior. Nu orienta aburul spre baloane, instalații electrice, fotografii sau textile delicate. Pentru o petrecere de două ore într-un spațiu închiriat, poate fi mai realist să schimbi locul decorului decât să reglezi toată încăperea.
Hainele contează și înainte să pleci de acasă. Dacă știi că o anumită rochie se electrizează când o scoți din uscător, probeaz-o cu decorul înainte de eveniment. Las-o să se usuce conform etichetei și evită uscarea excesivă în aparat, dacă materialul permite altă metodă. Un strat de bumbac pe dedesubt poate ajuta în unele combinații, dar uneori schimbă felul în care cade haina; merită verificat în oglindă, nu presupus.
Pe piele, hidratarea obișnuită poate reduce senzația de uscăciune, însă crema proaspătă poate face balonul să adere fizic pentru o vreme. Aplic-o din timp și las-o să se absoarbă. Nu unge baloanele ca să nu se mai lipească. Un produs destinat pielii nu este neapărat potrivit pentru materialul balonului și poate păta decorul sau hainele.
În timpul evenimentului, cea mai simplă schimbare este distanța. Ridică buchetele de baloane din locurile pe unde oamenii se strecoară cu pahare în mână. Lasă suficient spațiu în jurul mesei, al intrării și al colțului pentru fotografii. Când baloanele ating mereu sacouri, eșarfe și păr, problema revine chiar dacă ai reușit să le desprinzi de câteva ori.
Ce schimbi când pregătești decorul de la început
Umflă baloanele într-un spațiu curat și lucrează cu mâinile uscate. Dacă le așezi pe covor, le împingi unele peste altele și le freci cu o cârpă ca să capete luciu, le dai mai multe ocazii să se încarce. Nu e nevoie de un ritual complicat. Evită numai mișcările care produc frecare multă și fără rost.
Pentru transport, folosește un recipient încăpător ori o pungă potrivită dimensiunii lor, astfel încât baloanele să nu fie presate de haine și tapițerie. Ține șnururile organizate; nodurile încâlcite ajung adesea să fie desfăcute chiar lângă fața cuiva. Dacă baloanele trebuie montate unul câte unul, pregătește suporturile înainte. Cu mâinile libere lucrezi mai liniștit și le atingi mai puțin de haine.
La cumpărare, verifică materialul și accesoriile, nu numai culoarea din fotografie. Poți porni de la o selecție precum https://www.departy.ro, apoi să citești descrierea fiecărui produs și ambalajul înainte de a-l folosi. Contează dacă balonul este din latex ori din folie, dacă decorul include puncte adezive și cine va intra în contact cu el. O alegere făcută pentru un panou înalt poate fi nepotrivită ca jucărie ținută lângă obraz.
Un balon din folie poate fi o alegere când vrei să eviți latexul, dar nu îl trata ca pe un obiect imun la orice fel de electricitate statică. Poate totuși să atingă hainele, iar marginile, șnururile și accesoriile pot agăța materiale fragile. Dacă îl folosești pentru cineva cu alergie cunoscută, verifică întregul aranjament, inclusiv celelalte baloane și materialele din jur. Important este ce ajunge efectiv lângă persoană.
Uneori văd recomandarea de a freca baloanele pentru a le lipi de tavan fără bandă. Metoda funcționează tocmai fiindcă le încarcă electric. Dacă după aceea le cobori între oameni, nu te mira că se prind de haine. Păstrează efectul acolo unde îți trebuie sau alege un suport care să le țină la loc fără frecare.
Când lipirea este însoțită de mâncărime sau erupție
Atracția statică nu este, prin ea însăși, o alergie. Dacă balonul se desprinde și pielea rămâne liniștită, ai de rezolvat în primul rând contactul dintre materiale. Dacă însă pielea se înroșește, apar pete ridicate, mâncărime ori umflături, lasă balonul jos și evită un nou contact. Nu continua jocul ca să vezi dacă reacția se repetă.
Multe baloane elastice sunt fabricate din latex natural. Academia Americană de Alergie, Astm și Imunologie arată că latexul poate provoca reacții pe piele și, la persoanele sensibilizate, simptome respiratorii. Unele reacții apar repede, în timp ce iritațiile provocate de anumite substanțe folosite la fabricarea cauciucului pot apărea mai târziu. Din aspectul unei singure pete nu poți stabili sigur cauza.
Dacă bănuiești o reacție de contact, îndepărtează balonul și clătește delicat zona. NHS recomandă îndepărtarea substanței iritante sau alergene și curățarea pielii, iar simptomele persistente ori repetate merită evaluate de un medic. Păstrează ambalajul sau fă o fotografie a produsului, dacă îl ai. Detaliul poate ajuta la o discuție ulterioară cu medicul, fără să fie nevoie să atingi din nou balonul pentru a-i arăta ce s-a întâmplat.
Respirația dificilă, senzația de gât care se strânge, umflarea buzelor sau a limbii, amețeala puternică ori o reacție care se extinde repede cer ajutor medical imediat. În România, sună la 112. Dacă persoana are un plan de urgență și un autoinjector cu adrenalină prescris, urmează planul primit de la medic în timp ce aștepți ajutorul. Nu încerca să rezolvi o posibilă reacție severă doar mutând baloanele în alt colț al camerei.
Pentru cineva cu alergie la latex deja confirmată, cel mai practic este să eviți baloanele din latex în încăperea în care va sta. Great Ormond Street Hospital folosește baloanele din folie ca alternativă pentru copiii cu această alergie. Totuși, verifică și celelalte obiecte din decor; un singur balon din folie nu ajută dacă buchetul este înconjurat de latex. Iar dacă nu știi ce material conține un produs, întreabă furnizorul înainte de eveniment.
Nu transforma fiecare atingere supărătoare într-un diagnostic. Căldura, transpirația, frecarea și un adeziv pot irita pielea, iar cauzele diferă de la om la om. În același timp, nici nu ignora un tipar: aceeași persoană face erupție ori de câte ori atinge baloane elastice. Aici conversația cu un alergolog este mai utilă decât o serie de încercări acasă.
Când sunt copii în jur, gândește și după ce se sparge balonul
Un balon care se lipește de hainele unui copil poate deveni repede o jucărie agitată: e tras, mușcat ori strâns până pocnește. Strânge imediat bucățile și ține baloanele neumflate în afara accesului celor mici. Comisia americană pentru siguranța produselor de consum avertizează că baloanele neumflate și fragmentele celor sparte pot provoca sufocare, inclusiv la copiii sub opt ani. Aici merită să întrerupi decorarea și să cureți podeaua pe loc.
E tentant să îi dai copilului balonul care se încăpățânează să se lipească de tricou, numai ca să te poți întoarce la ce făceai. Eu aș verifica mai întâi vârsta, felul balonului și cât de atent poate fi supravegheat. Pentru copiii foarte mici, decorul așezat departe de mâini e adesea alegerea mai liniștită. Și un adult poate ridica imediat resturile dacă se sparge vreun balon.
Dacă problema revine la fiecare eveniment
Privește tiparul înainte să cumperi un arsenal de soluții. Se întâmplă numai iarna, într-o încăpere încălzită? Numai cu un anumit pulover sau numai după ce scoți hainele din uscător? Dacă da, lucrează la uscăciunea aerului, la frecarea din timpul pregătirii și la felul în care depozitezi baloanele.
Dacă un singur pachet lasă urme pe degete, iar celelalte nu, scoate-l din decor. Dacă lipirea apare doar acolo unde ai montat puncte adezive, schimbă metoda de prindere. Dacă există mâncărime, erupție sau simptome care reapar după contact, oprește experimentul și cere sfat medical. Aceeași soluție nu poate rezolva, la fel de bine, un material încărcat static, un reziduu de adeziv și o reacție a pielii.
La următoarea petrecere, fă o probă cu câteva baloane înainte să montezi tot aranjamentul. Atinge-le de o bucată din materialul care va fi lângă ele, fără să le freci intenționat, și vezi dacă apar probleme. Dacă decorul urmează să stea lângă persoane cu sensibilitate cunoscută, discută din timp despre materialele potrivite. Testul cu o haină îți spune ceva despre lipire, nu îți poate confirma că un balon este sigur pentru cineva cu alergie.
Până la urmă, răspunsul începe cu un gest mic: desprinzi balonul încet și te uiți la ce a rămas în urmă. Dacă n-a rămas nimic, reduci frecarea și îi găsești un loc mai bun. Dacă rămâne o urmă pe material sau o reacție pe piele, schimbi balonul și iei situația în serios. Restul petrecerii poate merge înainte, cu baloanele sus și hainele lăsate în pace.

Cele mai frecvente plângeri ale clienților de rent a car în Cluj și cum le eviți
Notificarea de la bancă apare când te aștepți mai puțin, la câteva săptămâni după ce ai predat cheile, când vacanța...


Marco Rubio susține activitatea ambasadoarei SUA în Grecia, Kimberly Guilfoyle și apreciază rolul său în consolidarea intereselor energetice americane în Europa de Sud-Est
Secretarul de stat american Marco Rubio a transmis un mesaj public de susținere pentru activitatea ambasadoarei Statelor Unite în Grecia,...

De ce unele amenzi din Bulgaria ajung în România după luni sau chiar ani?
Un șofer român poate primi la domiciliu o amendă din Bulgaria mult timp după călătoria în care a fost înregistrată...

Ce fac dacă baloanele se lipesc de piele sau haine?
Un balon se apropie de mâneca unei bluze și rămâne acolo, de parcă și-ar fi găsit locul. Îl desprinzi, iar...

Când un apartament mai mic poate fi o alegere mai bună decât unul foarte spațios
Dacă ai deschis recent un portal de anunțuri, știi deja cât de repede te poate prinde mirajul metrului pătrat. Vezi...

Businessul se dezvoltă regional. Comunicarea ar trebui să îl urmeze. CityPress.ro conectează companiile din Estul României cu presa locală
De la Constanța și Tulcea la Galați, Brăila, Bacău, Iași și Suceava, companiile din Estul României pot transforma presa locală...

Nicușor Dan, de la tribuna ONU: România își consolidează rolul în securitatea Europei
Președintele României, Nicușor Dan, a susținut miercuri, la New York, discursul național al României în cadrul celei de-a 81-a sesiuni...


-
Actualitateacum o zi
Cele mai frecvente plângeri ale clienților de rent a car în Cluj și cum le eviți
-
 Uncategorizedacum o zi
HONOR a lansat în China HONOR Magic9 Pro Max, cu un flux profesional complet pentru producție cinematografică dezvoltat împreună cu ARRI
-
 Uncategorizedacum o zi
Zyxel Networks le oferă furnizorilor de servicii gestionate (MSP) și companiilor în creștere posibilitatea de a face mai mult cu mai puține resurse, prin intermediulcelei mai recente actualizări Nebula
-
 Comunicateacum 8 ore
Harta-firmelor.ro: platforma gratuită care arată cine se află în spatele companiilor din România
-

 Tehnologieacum 2 zile
Aspectele delicate ale alegerii: camera roata carucior și rezerva de rezistență a trenului de rulare
-
Anunturiacum 3 ore
Pierdere certificat de înregistrare fiscală – Asociația SRAMMI (CIF 15318836)
-
 Uncategorizedacum o zi
Axis BootCamp 2026: demonstrații tehnice și experiență practică la Snagov
-

 Sportacum 3 ore
Padbol România, pe primul loc la Stockholm: două echipe pe podium și 13 victorii în 14 meciuri