

Actualitate
EY: Creșterea creditării bancare în zona euro va încetini și anul viitor


Creșterea creditării bancare în zona euro va încetini anul acesta și anul viitor, deoarece ratele mai mari ale dobânzilor determină o scădere a cererii de împrumuturi, previzionează experții EY.
Creșterea creditării bancare în zona euro este prognozată să încetinească, de la un vârf al ultimilor 14 ani atins în 2022 (de 5%) și să înregistreze creșteri modeste în 2023, de 2,1% și de 1,7% în 2024, pe măsură ce cererea de împrumuturi în regiune scade, potrivit celor mai recente previziuni economice ale EY privind împrumuturile bancare europene.
Zona euro a intrat oficial în recesiune în primul trimestru din 2023 și, deși se preconizează că încetinirea va fi doar superficială și de scurtă durată, piețele europene continuă să se confrunte cu o inflație ridicată și cu o creștere fără precedent a ratelor dobânzilor. Prin urmare, se așteaptă ca volumele de creditare să fie puse la încercare de o scădere a cererii de credite, cel puțin în următorii doi ani.
Se preconizează că Germania – cea mai mare economie din zona euro – va înregistra cea mai accentuată încetinire a creșterii nete a împrumuturilor în acest an (de la 6,9% în 2022, la 2,8% în 2023), în principal din cauza creșterii slabe a PIB-ului și a impactului majorării ratelor dobânzilor asupra unei piețe imobiliare care se contractă rapid. Deși se preconizează că va înregistra o încetinire mai modestă a creșterii, se așteaptă ca împrumuturile bancare spaniole să se contracte cu -1,2% în 2023, nefiind ajutate de un început de an slab, înainte de a reveni la o creștere de 1,2% în 2024.
Privind dincolo de următorii doi ani, în pofida volatilității semnificative a pieței în sectorul bancar european (și mai larg) și a incertitudinii geopolitice, se preconizează că totalul împrumuturilor din zona euro va crește cu 3,3% în 2025 și cu încă 3,9% în 2026. Această creștere va fi determinată de dispariția impactului șocului prețurilor energiei de anul trecut la nivel mondial și de reducerile de dobândă preconizate de Banca Centrală Europeană în 2024, care ar trebui să stimuleze cheltuielile, să sprijine încrederea consumatorilor și a companiilor și să crească cererea de credite.
Omar Ali, EY EMEIA Financial Services Managing Partner, comentează: „Deși zona euro a intrat în recesiune tehnică la începutul acestui an și ratele dobânzilor continuă să crească, scăderea prețurilor la energie înseamnă că perspectivele economice ale Europei sunt mai bune decât se așteptau mulți cu câteva luni în urmă, iar creditarea bancară va rămâne în teritoriu pozitiv. Cu toate acestea, în condițiile în care gospodăriile și companiile din întreaga Europă continuă să se confrunte cu o inflație ridicată și în condițiile în care incertitudinea predomină, pe măsură ce războiul din Ucraina continuă, este de înțeles că cererea de împrumuturi – pentru ca întreprinderile să investească sau consumatorii să cumpere o casă, să plece în vacanță sau să achiziționeze articole de valoare mare – încetinește față de vârful recent.
O scădere a cererii de împrumuturi are un impact direct asupra creditorilor, dar, în mod colectiv, băncile europene au acumulat o poziție solidă de capital în ultimii zece ani și jumătate și rămân rezistente. Volatilitatea continuă a pieței și provocările geopolitice le vor pune însă la încercare rezistența în acest an și în anul următor, iar sectorul bancar european va continua să funcționeze cu un optimism prudent.”
Creditarea ipotecară va încetini la cea mai slabă rată din ultimul deceniu
Creditele ipotecare reprezintă un procent semnificativ din totalul împrumuturilor în cadrul zonei euro, iar încetinirea prognozată a creșterii creditelor ipotecare la 1,4% pe parcursul anului 2023 ar reprezenta cea mai slabă creștere de la an la an din 2014 și o decelerare bruscă față de creșterea de 4,9% din 2022. Creșterile ratelor ipotecare, piețele imobiliare europene mai slabe (în special, în Germania) și o înăsprire continuă a criteriilor de creditare acționează pentru a reduce atât cererea, cât și disponibilitatea creditelor ipotecare.
Previziunile EY privind împrumuturile bancare europene prevăd o creștere a creditelor ipotecare până la 2,5% în 2024, la 3,0% în 2025 și la 3,5% în 2026.
Creșterea împrumuturilor pentru întreprinderi va încetini la 3% în acest an și la doar 0,9% în 2024.
Creșterea creditării bancare pentru companiile din zona euro va scădea de la vârful recent de 5,5% în 2022 (cel mai rapid din 2008 încoace), la 3,0% în acest an și la doar 0,9% în 2024, cu contracții pe piețele din Germania și Franța. Creșterea este marginală în 2024 din cauza efectului întârziat al ratelor dobânzilor mai mari din anii anteriori asupra investițiilor întreprinderilor și a împrumuturilor asociate. Se preconizează că împrumuturile acordate companiilor își vor reveni în 2025 (creștere de 3,5%) și vor ajunge la o creștere de 4,5% în 2026, deoarece se estimează o îmbunătățire a condițiilor economice.
Împrumuturile acordate companiilor din zona euro continuă să fie puternic afectate de incertitudinea economică, de volatilitatea pieței, de creșterea ratelor dobânzilor și de creșterea prețurilor la energie. Cu toate acestea, se preconizează că impactul acestor aspecte se va diminua în cursul acestui an și până în 2024, iar cererea de credite pentru finanțarea investițiilor va crește pe măsură ce perspectivele economice se vor îmbunătăți treptat.
Scăderea inflației va avea implicații mixte pentru creditele de consum
Se estimează că împrumuturile negarantate vor crește cu 2% în acest an și cu 1,9% în 2024 în întreaga zonă euro. Acest nivel este scăzut în raport cu standardele de dinaintea pandemiei, când creșterea a fost în medie de 5% în perioada 2015-19. Deși o scădere prognozată a inflației ar sprijini cheltuielile discreționare ale consumatorilor, aceasta ar cântări, de asemenea, asupra creșterii cheltuielilor în numerar și a finanțărilor asociate prin intermediul cardurilor de credit și al împrumuturilor personale.
Piețele europene puternice ale forței de muncă și o redresare constantă a încrederii consumatorilor ar trebui să susțină cererea viitoare de credite de consum, iar prognoza EY European Bank Lending Forecast se așteaptă la o accelerare a creșterii creditării în 2025, ajungând la 3,9%, și la 3,2% în 2026.
Se așteaptă ca pierderile din credite să crească marginal
O economie slabă a zonei euro va determina probabil o creștere a creditelor neperformante în toate formele de creditare bancară, dar EY European Bank Lending Forecast nu se așteaptă la creșteri semnificative în acest an și cu siguranță nu la nivelurile înregistrate în timpul și după criza datoriilor din zona euro. Se preconizează că împrumuturile neperformante ca pondere în totalul împrumuturilor în întreaga zonă euro vor crește cu 2,6% în 2023 și cu 3,9% în 2024, de la 1,8% în 2022, pe măsură ce efectul întârziat al ratelor mai mari ale dobânzilor se acumulează. Pentru context, ratele creditelor neperformante au atins un nivel maxim de 8,4% în 2013.
Se preconizează că Spania și Italia vor înregistra cele mai mari rate ale creditelor neperformante în 2023, de 4,2% și, respectiv, 4,4%, în parte din cauza volumului ridicat de credite ipotecare cu rată variabilă de pe ambele piețe.
Reglementările și criteriile de creditare mai stricte de după criza financiară globală ar trebui să însemne că debitorii de credite ipotecare sunt mai în măsură să facă față unor rate mai mari, în timp ce economiile acumulate de gospodării în timpul pandemiei și ratele scăzute ale șomajului din întreaga regiune ar trebui să ofere o soluție de sprijin împotriva creșterii costurilor serviciului datoriei. În ceea ce privește companiile, o îmbunătățire a perspectivelor atât pentru prețurile la energie, cât și pentru inflație și creșterile recente raportate la marjele de profit ar trebui să acționeze pentru a limita creșterea ponderii creditelor neperformante.
Nigel Moden, EY EMEIA Banking and Capital Markets Leader, comentează: „Realizarea unei creșteri a creditării în vremuri turbulente necesită o bază de capital solidă și un nivel ridicat de încredere din partea debitorilor. Aceștia sunt pilonii principalelor bănci din zona euro, care continuă să înregistreze o creștere a împrumuturilor acordate gospodăriilor și întreprinderilor, în pofida unui context economic mai lent. Rezistența și acțiunile decisive ale Europei în fața provocărilor recente din sectorul bancar – care au reprezentat riscuri pentru piețele globale – ilustrează acest lucru. Băncile din zona euro au dat dovadă de unitate și de soliditate a capitalului, acționând rapid pentru a preveni apariția unor valuri economice grave în regiune.
În timp ce creșterea creditării bancare va încetini pe termen scurt, cu o creștere deosebit de scăzută anul viitor, iar pierderile din împrumuturi vor crește, nivelurile de depreciere rămân cu mult sub cele înregistrate după criza financiară, iar cererea globală de împrumuturi se așteaptă să se redreseze până în 2025.”
Germania – se pregătește pentru cea mai accentuată scădere a creșterii creditării
Se preconizează că Germania va înregistra în acest an cea mai mică rată de creștere a PIB-ului dintre principalele economii din zona euro, în mare parte din cauza activității slabe de la sfârșitul anului 2022 și începutul anului 2023, precum și a condițiilor dificile pentru sectorul său industrial. Cu toate acestea, scăderea recentă a prețurilor la energie ar trebui să limiteze orice încetinire. În general, se preconizează că PIB-ul german va scădea cu 0,4% în acest an, înainte de a crește cu 1,2% în 2024.
Perspectivele de creștere a împrumuturilor bancare în Germania în acest an sunt, de asemenea, preconizate a fi slabe, deși se așteaptă în continuare să depășească alte piețe din zona euro. Se preconizează o încetinire a ritmului de creștere a creditării bancare globale de la 6,9% în 2022, la 2,8% în 2024. Se preconizează că împrumuturile ipotecare vor crește cu 0,5% în 2023 – cea mai slabă creștere din 2009 – după o creștere de 5,3% în 2022.
Creditele de consum sunt prognozate să înregistreze o creștere de 0,6% în 2023, înainte ca creșterea să se accelereze la 1,8% în 2024. În ceea ce privește creditarea întreprinderilor, se preconizează că stocul de credite pentru întreprinderi va încetini la o creștere de 4,7% – de la 8,9% în 2022 – înainte de a se contracta cu -0,4% în 2024, pe măsură ce efectul întârziat al ratelor ridicate ale dobânzilor se va resimți în investițiile întreprinderilor.
Franța – demonstrează o rezistență mai mare faţă de alte state din zona euro
Economia franceză a dat dovadă recent de o rezistență mai mare decât cea a zonei euro în general. PIB-ul francez a crescut cu 0,2% în primul trimestru din 2023, deși acest lucru s-a datorat în mare parte exporturilor nete. În general, în cadrul previziunilor EY privind împrumuturile bancare europene se așteaptă ca în a doua jumătate a anului 2023 creșterea să fie moderată, din cauza inflației și a prețului ridicat al produselor de bază care apasă asupra cererii, iar creșterea anuală a PIB-ului este prognozată la 0,5%.
Se preconizează că totalul împrumuturilor bancare va crește cu 3,6% în 2023, stimulat de creșterea împrumuturilor ipotecare, care a depășit alte economii importante din zona euro. Cu toate acestea, deși se preconizează că împrumuturile ipotecare din Franța vor crește cu 3,2% în acest an, acest lucru reprezintă o încetinire comparativ cu 5,5% în 2022. Pe măsură ce ratele dobânzilor scad, se preconizează o revenire a creșterii la 4,6% în 2024. Creditele de consum sunt prognozate să crească cu 2,6% în 2023, în scădere de la 3,5% în 2022, iar creșterea creditelor pentru întreprinderi este preconizată să încetinească la 4,2% în 2023, de la 7,3% în 2022, și, similar pieței germane, să se contracte (-0,4%) în 2024. Totuși, se așteaptă o revenire la creștere în 2025, toate tipurile de împrumuturi urmând să își revină.
Spania – împrumuturile ipotecare au scăzut puternic la începutul anului 2023
În urma unui început relativ puternic în 2023, PIB-ul spaniol este prognozat să crească cu 2,3% în 2023, în evoluție față de creșterea de 0,8% prevăzută în ultima prognoză EY European Bank Lending Forecast. Acest lucru se datorează, în principal, sectorului energetic bine diversificat al Spaniei, economiei sale axate pe servicii și redresării continue a sectorului turistic.
Cu toate acestea, în ceea ce privește totalul împrumuturilor bancare, EY European Bank Lending Economic Forecast prevede că băncile spaniole se vor contracta cu -1,2% în 2023, reflectând slăbiciunea de la sfârșitul anului 2022 și începutul anului 2023. Dintre categoriile de împrumuturi, se preconizează că doar creditele de consum vor raporta o creștere. Prognoza EY European Bank Lending Forecast preconizează o creștere a creditului de consum de 3,1% în 2023.
Se preconizează că împrumuturile pentru întreprinderi vor scădea cu 2,1% în acest an, înainte de a crește cu 1,5% în 2024. În ceea ce privește creditele ipotecare, EY European Bank Lending Forecast prezice o contracție de -1,7% în acest an, în mare parte din cauza structurii creditelor ipotecare spaniole, în care marea majoritate sunt contracte cu rată variabilă, ceea ce înseamnă că piața imobiliară este expusă mai devreme la creșterea ratelor dobânzii, decât multe alte țări din zona euro.
După ce pierderile din credite au scăzut la 3,5% în 2022 – cel mai mic nivel din 2007 încoace – se preconizează că acestea vor crește la 4,2% în acest an și la 5,8% în 2024.
Se așteaptă o revenire la creștere în toate formele de creditare începând de anul viitor, iar totalul împrumuturilor bancare ar urma să crească cu 1,2% în 2024 și cu 3,2% în 2025.
Italia – creștere lentă în 2023
Scăderea prețurilor angro la energie, activitatea puternică din domeniul construcțiilor și o redresare a turismului au stimulat PIB-ul italian în primul trimestru din 2023. Creșterea PIB-ului este prognozată la 1,2% în acest an și la 0,9% în 2024. Totuși, aceste rate reprezintă o încetinire față de creșterea de 3,8% din 2022.
În ceea ce privește creditarea bancară globală, prognoza prevede o creștere de 0,6% în 2023. Creditele ipotecare sunt prognozate să crească cu 1,4% în acest an, în scădere de la 4,2% în 2022. Creditele de consum ar urma să crească cu 2,3% în acest an, în timp ce împrumuturile pentru întreprinderi ar urma să se contracte cu -0,2%, înainte de a crește la o creștere de 0,8% în 2024. La fel ca în cazul celorlalte economii importante din zona euro, se așteaptă o revenire la creștere pentru toate formele de creditare începând cu 2024, cu o creștere totală prognozată de 1,3%, care va ajunge la 3,1% în 2025.


Actualitate
Factorii de risc pentru demență pe care îi poți influența și cei pe care nu-i poți schimba

Mulți oameni privesc demența ca pe o loterie: fie ai ghinion și apare, fie scapi. Teama este ușor de înțeles, mai ales dacă ai văzut boala de aproape, la un părinte sau la un bunic. Realitatea este însă mai nuanțată. Unii factori de risc țin de vârstă și de moștenirea genetică, deci nu-i poți controla. Alții țin de felul în care trăiești și de bolile pe care le ții sau nu sub control. Analizele internaționale din ultimii ani arată că o parte importantă a cazurilor, aproape jumătate potrivit unor estimări, ar putea fi prevenite sau amânate.
Ce nu poți schimba
Vârsta rămâne cel mai important factor de risc. Riscul crește vizibil după 65 de ani, deși demența nu este o parte normală a îmbătrânirii, iar mulți oameni ajung la vârste foarte înaintate cu mintea limpede. Contează și genetica: anumite variante ale genelor cresc predispoziția, iar în cazuri rare boala se transmite direct în familie. Femeile sunt afectate ceva mai des, în parte pentru că trăiesc mai mult.
Totuși, a avea un părinte cu demență nu înseamnă că vei face și tu boala. Când vorbim despre cauze dementa, vârsta și genele sunt doar o parte din poveste. Restul se construiește în decenii, din obiceiuri și din afecțiuni care, de cele mai multe ori, pot fi ținute sub control.
Tensiunea, diabetul și colesterolul
Ce afectează inima afectează și creierul. Hipertensiunea netratată, diabetul, colesterolul crescut și obezitatea deteriorează în timp vasele mici care hrănesc țesutul cerebral. Riscul începe să se acumuleze încă de la vârsta mijlocie, cu mult înainte de apariția vreunui semn, de aceea contează atât de mult controalele regulate și tratamentul urmat corect după 40 de ani.
Acești factori vasculari nu duc doar la demența vasculară. La vârstnici, leziunile vaselor de sânge și modificările specifice bolii Alzheimer apar adesea împreună, iar medicii numesc această combinație dementa mixta. Este o formă frecventă la vârste înaintate, iar existența ei arată cât de mult contează sănătatea vaselor, chiar și atunci când boala de fond este alta.
Auzul și vederea, factori subestimați
Puțini oameni fac legătura între pierderea auzului și memorie, dar ea există. Când auzi greu, creierul primește mai puțini stimuli, depune mai mult efort ca să înțeleagă și, adesea, te retragi din conversații. Același lucru e valabil și pentru vederea slabă netratată. Mulți oameni amână ani la rând un test auditiv, deși scăderea auzului este frecventă după 60 de ani și poate fi corectată relativ ușor. Un control auditiv periodic și purtarea aparatului auditiv sau a ochelarilor recomandați sunt gesturi simple, cu beneficii mai mari decât par.
Mișcarea, fumatul și alcoolul
Activitatea fizică regulată îmbunătățește circulația, ajută la controlul greutății și al glicemiei și pare să aibă un efect protector direct asupra creierului. Nu e nevoie de sală: mersul pe jos în ritm alert, grădinăritul sau înotul, practicate constant, sunt suficiente. Fumatul și consumul excesiv de alcool lucrează în sens invers, afectând vasele și celulele nervoase. Renunțarea la fumat aduce beneficii la orice vârstă.
Mintea activă și oamenii din jur
Creierul are nevoie de provocări. Educația, învățarea lucrurilor noi, cititul sau jocurile care cer gândire construiesc o rezervă pe care o poți folosi mai târziu. La fel de importante sunt relațiile: izolarea socială și depresia netratată cresc riscul, motiv pentru care merită să păstrezi legătura cu prietenii și familia și să ceri ajutor când starea de spirit se strică. Nu în ultimul rând, protejează-ți capul, purtând cască la bicicletă și evitând căderile, pentru că loviturile repetate lasă urme.
Nu poți alege ce gene ai moștenit și nici nu poți opri trecerea anilor, dar poți influența multe dintre celelalte piese. Fiecare tensiune ținută sub control, fiecare plimbare și fiecare conversație contează, iar efectele se adună în timp. Iar dacă observi schimbări de memorie la tine sau la cineva drag, discută-le cu medicul, care te poate ajuta să afli ce se află în spatele lor.
Actualitate
Lucrul la temperaturi înalte: echipamentul de protecție care contează, explicat de Hoffmann Group
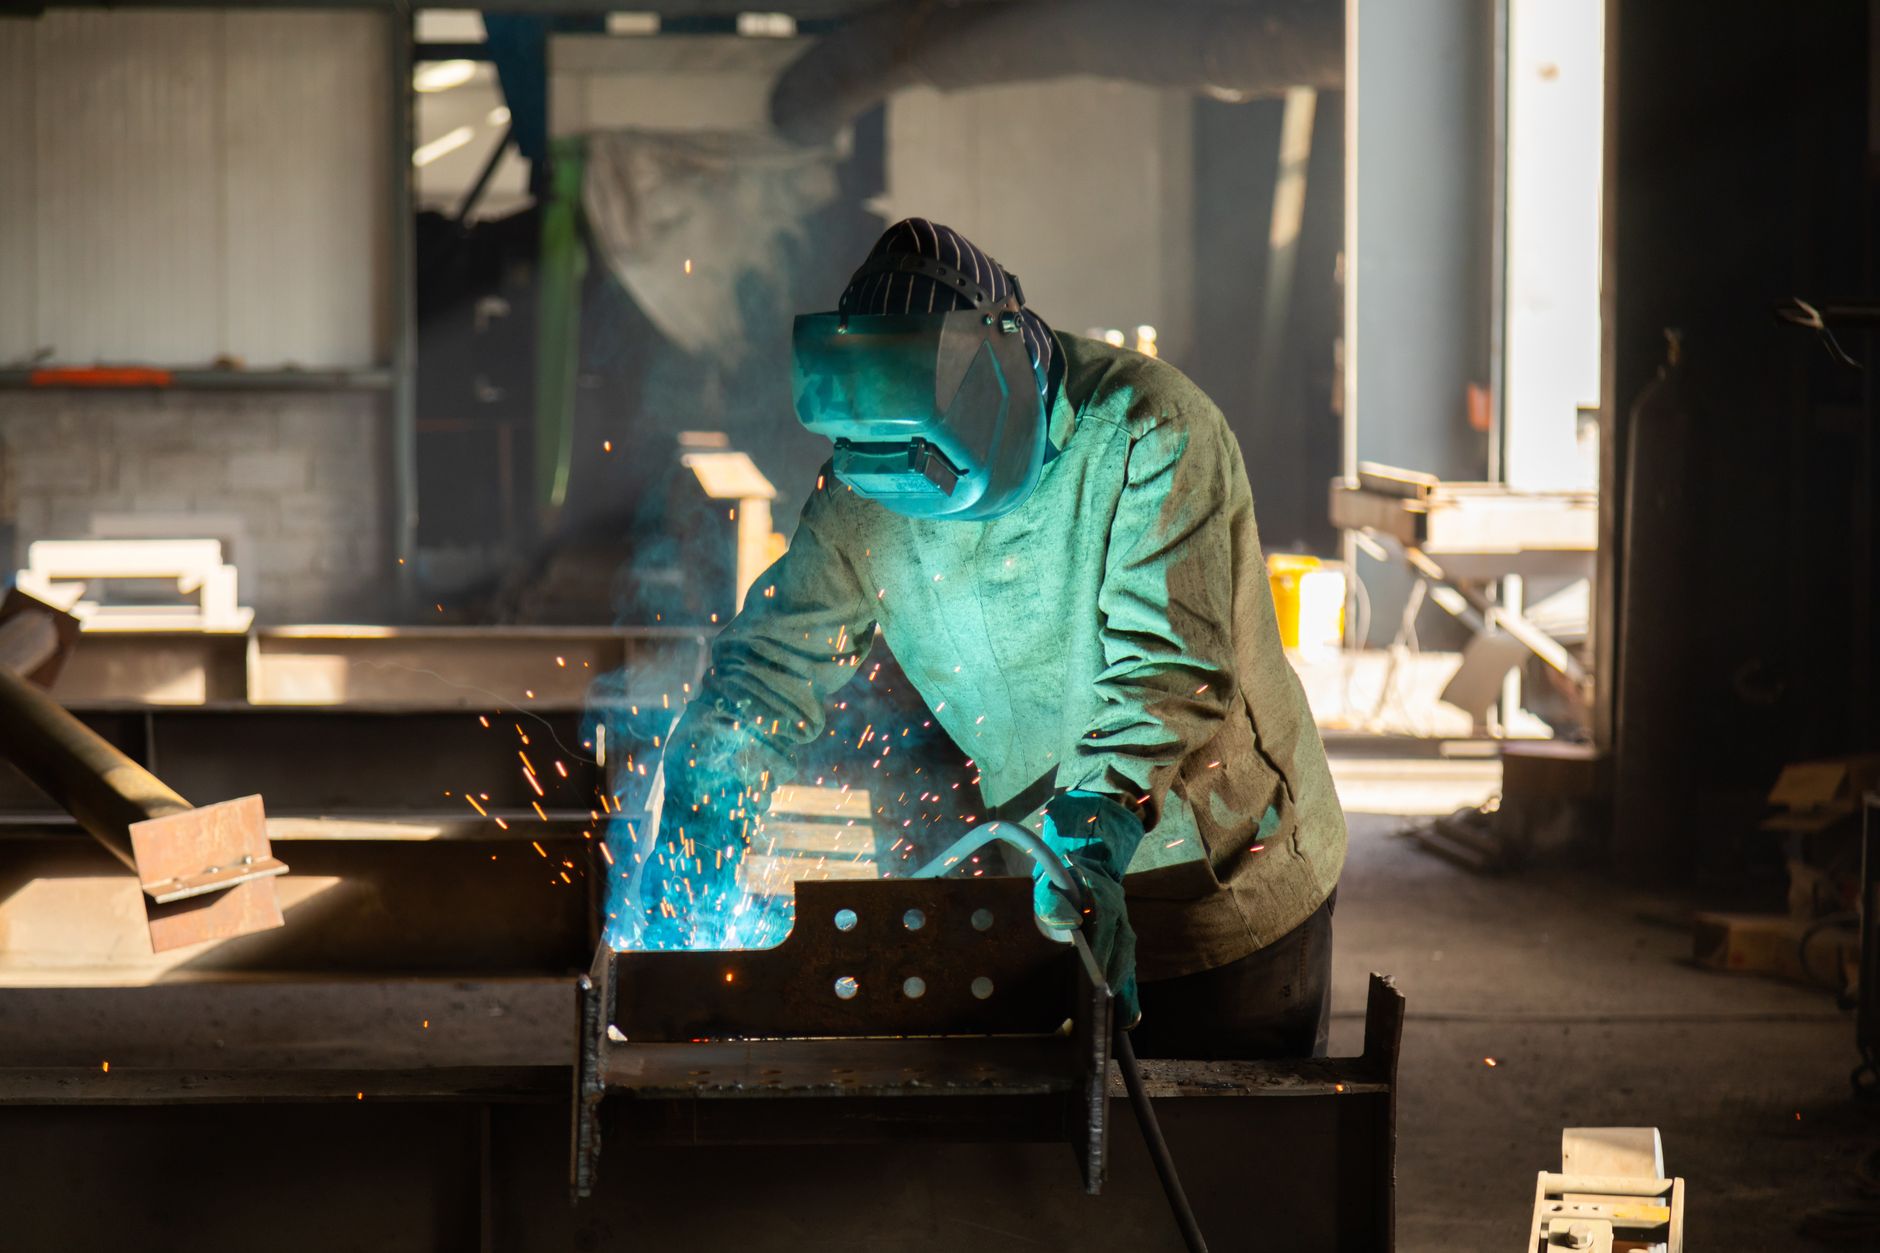
Într-o turnătorie, lângă un cuptor de sticlă sau la postul de sudură, căldura nu este un disconfort trecător, ci un risc prezent în fiecare minut al turei. O piesă ridicată fără protecție, un strop de metal topit sau o talpă care cedează pe o suprafață fierbinte pot transforma o zi obișnuită într-un accident. Vestea bună este că echipamentul potrivit reduce mult aceste riscuri, iar Hoffmann Group explică în ghidurile sale pentru protecția personală cum se aleg corect mănușile și încălțămintea pentru astfel de medii.
Mâinile, primele expuse la căldură
Mâinile ating direct piesele, sculele și suprafețele încinse, de aceea sunt cele mai vulnerabile. Pentru turnătorii, bucătării mari, producția de sticlă sau sudură, alegerea firească sunt modelele de manusi termice certificate pentru riscul concret de la post. Potrivit Hoffmann Group, mănușile rezistente la foc pot face față unor temperaturi de până la 500 °C și oferă, în același timp, protecție mecanică, însă valoarea exactă diferă de la un model la altul și trebuie verificată pe etichetă.
Eticheta unei astfel de mănuși face trimitere la standardul EN 407, care testează șase comportamente: rezistența la aprindere, la căldura de contact, la căldura de convecție, la căldura radiantă, la picăturile mici de metal topit și la cantitățile mari de metal topit. Fiecare primește un nivel de la 0 la 4, iar cu cât cifra este mai mare, cu atât protecția este mai bună. Pe aceeași mănușă apare adesea și standardul EN 388, pentru riscurile mecanice: abraziune, tăiere, rupere și perforare.
Materialul face diferența
În spatele cifrelor stă materialul din care este făcută mănușa, iar gama Hoffmann Group include mai multe variante, fiecare cu rolul ei. Țesătura de aramidă sau Kevlar rezistă la căldură și la tăiere, iar țesătura de sticlă face față expunerilor la temperaturi ridicate. Pielea este apreciată la sudură pentru rezistență și flexibilitate, în timp ce tricotul cu acoperire de nitril sau neopren asigură o priză sigură.
Pe lângă marca proprie HOLEX, gama include producători precum Ansell, JUTEC sau uvex. Rețineți că o mănușă prea groasă pentru o operație de precizie ajunge să fie scoasă, așa că merită să alegeți cel mai subțire model care oferă nivelul de protecție cerut.
Picioarele, protejate de jos în sus
Căldura nu vine doar de sus. Stropii de metal topit, pardoselile încinse și obiectele grele care cad fac din încălțăminte a doua linie de apărare. Pentru astfel de medii, perechile de bocanci de lucru certificați conform EN ISO 20345 oferă bombeu de protecție, iar clasele superioare adaugă talpă antiperforare și rezistență la apă. Marcajul suplimentar HRO arată că talpa rezistă la contactul cu suprafețe fierbinți, un detaliu esențial lângă cuptoare sau în turnătorii.
Hoffmann Group amintește că bocancii de siguranță diferă nu doar prin clasă, ci și prin materiale, design și culoare. Bombeul poate fi din oțel, aluminiu sau plastic, iar fața din piele, microfibră sau textil. Gama include modele pentru bărbați și femei, de la mărci precum GARANT, ELTEN sau Haix. Iar confortul nu este un detaliu: site-ul notează că nu este neobișnuit ca picioarele să stea în încălțămintea de lucru 50 de ore pe săptămână sau chiar mai mult.
Un plan, nu o achiziție la întâmplare
Într-o întreprindere cu mai multe tipuri de posturi, sudorul, operatorul de la cuptor și mecanicul de întreținere au nevoie de echipamente diferite. Pentru a evita confuziile, Hoffmann Group întocmește un plan personalizat de utilizare a mănușilor, care stabilește, pe baza analizei de risc, ce mănuși sunt necesare în fiecare zonă. Specialiștii în echipamente de protecție personală pot sprijini și alegerea încălțămintei, testele de purtare și instruirea angajaților, astfel încât echipamentul să fie nu doar cumpărat corect, ci și purtat corect.
Lucrul la temperaturi înalte va rămâne solicitant, dar riscul de arsuri poate fi redus considerabil atunci când fiecare om poartă echipamentul potrivit postului său. Începeți cu o trecere prin zonele cele mai calde ale producției și notați ce ating angajații zilnic cu mâinile și pe ce calcă: de acolo pornește orice alegere corectă.
Actualitate
Curățenia de toamnă începe cu ferestrele: de ce merită să le pregătești înainte de iarnă
Ai observat că, odată cu venirea toamnei, casa pare mai întunecată, chiar dacă nu s-a schimbat nimic în ea? Zilele se scurtează, soarele stă mai jos pe cer, iar fiecare rază de lumină care ajunge în cameră contează. Tocmai acum geamurile poartă urmele unei veri întregi: praf, polen, stropi de ploaie și insecte lipite de sticlă. Înainte să vină frigul, merită să le acorzi puțină atenție, pentru că o fereastră curată și bine întreținută te ajută să treci mai ușor prin lunile reci.
Lumina naturală, mai prețioasă decât oricând
În lunile reci, multe dintre activitățile de zi cu zi se mută în interior, iar lumina naturală devine un lux. Un strat subțire de murdărie pe sticlă, pe care vara aproape nici nu-l observi, reduce vizibil luminozitatea camerei în zilele înnorate. Pe lângă efectul asupra stării de spirit, o casă mai luminoasă înseamnă și mai puține ore cu becurile aprinse. Geamurile curate fac, practic, ca zilele scurte să pară ceva mai lungi.
Ce s-a adunat pe sticlă de-a lungul verii
Murdăria de pe ferestre nu e doar praf. Vara, pe geamuri se depun polen, funingine de la trafic, urme de insecte și reziduuri lăsate de ploile de vară, care se usucă și formează pete greu de îndepărtat. Dacă locuiești lângă un bulevard sau lângă un șantier, stratul e și mai consistent. Aici, o simplă ștergere cu spray și prosop nu mai e suficientă, însă gamele de servicii spalare geamuri făcute cu degresanți și echipament profesional scot murdăria fără să lase dâre, inclusiv pe fața exterioară, unde ajungi cel mai greu.
Ramele, garniturile și glafurile, verificate înainte de frig
Pregătirea ferestrelor pentru iarnă nu se oprește la sticlă. Toamna e momentul potrivit să te uiți și la elementele din jurul ei, care țin căldura în casă și apa afară. Garniturile de cauciuc trebuie curățate de praf și verificate, ca să nu fie crăpate sau întărite. Orificiile de scurgere din partea de jos a ramei se înfundă ușor cu frunze și praf, așa că merită desfundate. Nici glafurile exterioare și pervazurile nu trebuie uitate, pentru că pe ele se strâng apa și resturile vegetale.
O garnitură uscată sau un orificiu de drenaj înfundat pot duce, în timp, la infiltrații, curent rece și condens. Iar acolo unde condensul persistă, pe colțurile ramelor apare adesea mucegaiul, mult mai greu de îndepărtat decât de prevenit.
Nu uita de jaluzele și plasele de insecte
Plasele împotriva insectelor și-au făcut treaba toată vara, iar acum sunt pline de praf și polen. Le poți demonta, spăla cu apă călduță și depozita până în primăvară, ca să nu se degradeze sub efectul frigului și al umezelii. Jaluzelele și rulourile exterioare merită și ele curățate și verificate, pentru că un mecanism blocat de murdărie e mai greu de folosit tocmai în lunile în care vrei să le tragi seara, ca să păstrezi căldura în casă.
Alege bine momentul
Spălatul geamurilor are și el sezonul lui. Ideal e să-l faci într-o zi uscată, fără vânt și fără soare puternic direct pe sticlă, pentru că soluția se usucă prea repede și lasă urme. Toamna oferă destule astfel de zile, dar fereastra de timp se închide odată cu primele nopți geroase. La temperaturi foarte scăzute, apa poate îngheța pe suprafața exterioară, iar garniturile devin mai rigide și se pot deteriora la curățare.
Restul casei, în același ritm
Odată ce ai început cu ferestrele, e firesc să continui cu restul casei: perdelele și draperiile, caloriferele pline de praf înainte de pornirea căldurii, covoarele pe care le scoți din nou după vară. Dacă lista pare prea lungă pentru un singur weekend, o firma curatenie poate prelua sarcinile care consumă cel mai mult timp, iar tu te ocupi doar de ce îți face plăcere.
Iarna petrecem mai mult timp în casă decât în orice alt anotimp, așa că merită să o întâmpini cu un spațiu luminos și bine pregătit. Alege o zi senină din următoarele săptămâni, începe cu ferestrele și lasă lumina să intre. Diferența se vede din prima dimineață.

Factorii de risc pentru demență pe care îi poți influența și cei pe care nu-i poți schimba
Mulți oameni privesc demența ca pe o loterie: fie ai ghinion și apare, fie scapi. Teama este ușor de înțeles,...

Lucrul la temperaturi înalte: echipamentul de protecție care contează, explicat de Hoffmann Group
Într-o turnătorie, lângă un cuptor de sticlă sau la postul de sudură, căldura nu este un disconfort trecător, ci un...

Curățenia de toamnă începe cu ferestrele: de ce merită să le pregătești înainte de iarnă
Ai observat că, odată cu venirea toamnei, casa pare mai întunecată, chiar dacă nu s-a schimbat nimic în ea? Zilele...

Lansări, gale, aniversări de companie: cum lucrează Maison Dadoo pentru evenimentele corporate
O lansare de produs, o gală de final de an sau aniversarea a zece ani de activitate par, pe hârtie,...

Summitul crucial pentru războiul din Ucraina: Xi Jinping, Putin și Trump negociază cea mai importantă întâlnire a anului. China confirmă discuțiile
Autoritățile chineze au confirmat că poartă discuții privind organizarea unei întâlniri la nivel înalt între președintele Xi Jinping, liderul rus...

Nicolae Ceaușescu: „Așa cum Drobeta nu este romană, nici Napoca nu este romană”. Cum au fost rebotezate orașe și sate cu nume antice
Cluj-Napoca și Drobeta-Turnu Severin și-au recuperat simbolic denumirile antice ale așezărilor în anii ’70, în urma unor decizii luate de...

Real Madrid, pe lista neagră. Chinezii nu mai transmit la TV meciurile echipei lui Mbappe
Chinezii nu mai difuzează meciurile formației din capitala Spaniei deranjați că Mbappe a insinuat că Mao că ar fi fost...


-
 Economieacum 3 zile
Black Friday 2026 la Mobila Simex: reduceri de până la 60% la mobilier din lemn masiv, sufragerii, dormitoare și scaune, între 13 și 29 noiembrie
-
 Actualitateacum 3 zile
„E o mică picătură”. Două miliarde de lei pentru datoriile primăriilor, în timp ce facturile neplătite continuă să se adune
-
 Breakingacum 3 zile
Senatorul american Chris Murphy a suferit un AVC în timp ce urmărea un meci de hochei al fiului său. Reacția lui Trump
-
 Breakingacum 3 zile
Ursula von der Leyen o felicită pe Iliana Iotova după victoria la alegerile prezidențiale din Bulgaria. „Aștept cu nerăbdare să continuăm colaborarea”
-
 Actualitateacum 3 zile
Taxa pe coletele Shein și Temu ar putea aduce șase miliarde de euro anual la bugetul UE
-
 Actualitateacum 2 zile
Un lider liberal cere un nou Congres al PNL: ar putea „lămuri definitiv apele” din partid
-
 Breakingacum 3 zile
Grindeanu susține că România are nevoie de o nouă lege a salarizării unitare. Ce spune liderul PSD despre majorarea salariilor demnitarilor
-
 Uncategorizedacum 3 zile
Zyxel Networks lansează seria de switch-uri XS1935 pentru a elimina blocajele din rețea pentru IMM-urile în creștere